¿Qué es una opción? Calls y Puts con un contrato de depósito de vivienda
Qué aprenderás
Dejar atrás la idea de que esto es una apuesta y ver, con un depósito y un seguro, la prima y la lógica del contrato detrás de Calls y Puts
Las opciones no son una apuesta
La primera vez que mucha gente oye «opciones», saltan dos imágenes: alguien que con poco dinero multiplica en unos días, o una cuenta que se va a cero de la noche a la mañana. Entonces se dice que son un casino legal.
Eso mezcla la herramienta con el uso. Un martillo sirve para construir una casa o para romper un cristal. La opción, en sí, es un contrato estandarizado: el comprador paga un precio fijado de antemano y a cambio obtiene el derecho —no la obligación— de comprar o vender un activo a un precio pactado antes de una fecha. El vendedor cobró esa cantidad, así que si el comprador decide ejercer, tiene que cumplir.
Las instituciones usan el mismo contrato para dos tareas aburridas e importantes: cubrir un riesgo que ya tienen, y cobrar el dinero que otros pagan por la incertidumbre. Apostar a la dirección es solo un uso de ese contrato, no su definición.
Esta lección no toca fórmulas ni la pantalla del bróker. Bastan dos acuerdos de la vida diaria —el depósito de una casa y un seguro de precio agrícola— para plantar la intuición de Calls y Puts. El resto del curso se apoya en esa intuición.
Idea clave: Las opciones compran y venden derechos y obligaciones, no una apuesta a si el precio sube o baja.
El Call: fijar un precio de compra con un depósito
Imagina una casa a 1.000.000 de dólares. Crees que la zona se va a revalorizar: en tres meses abre el metro y el precio puede irse a 1.300.000. Hoy no tienes un millón en efectivo, y no quieres dejar todo el capital atrapado en esa casa.
Hablas con el dueño y firmáis: «Te pago 50.000 de depósito. En los próximos tres meses, suba lo que suba el mercado, tengo derecho a comprar esta casa a 1.000.000. Al vencimiento puedo comprar… o no». El dueño acepta. El contrato está hecho.
No has comprado la casa. Has comprado una opción de elegir. Si el precio sube de verdad, compras; si baja, no. El dueño no puede echarse atrás. Tú sí. Esa es la asimetría entre derecho y obligación.
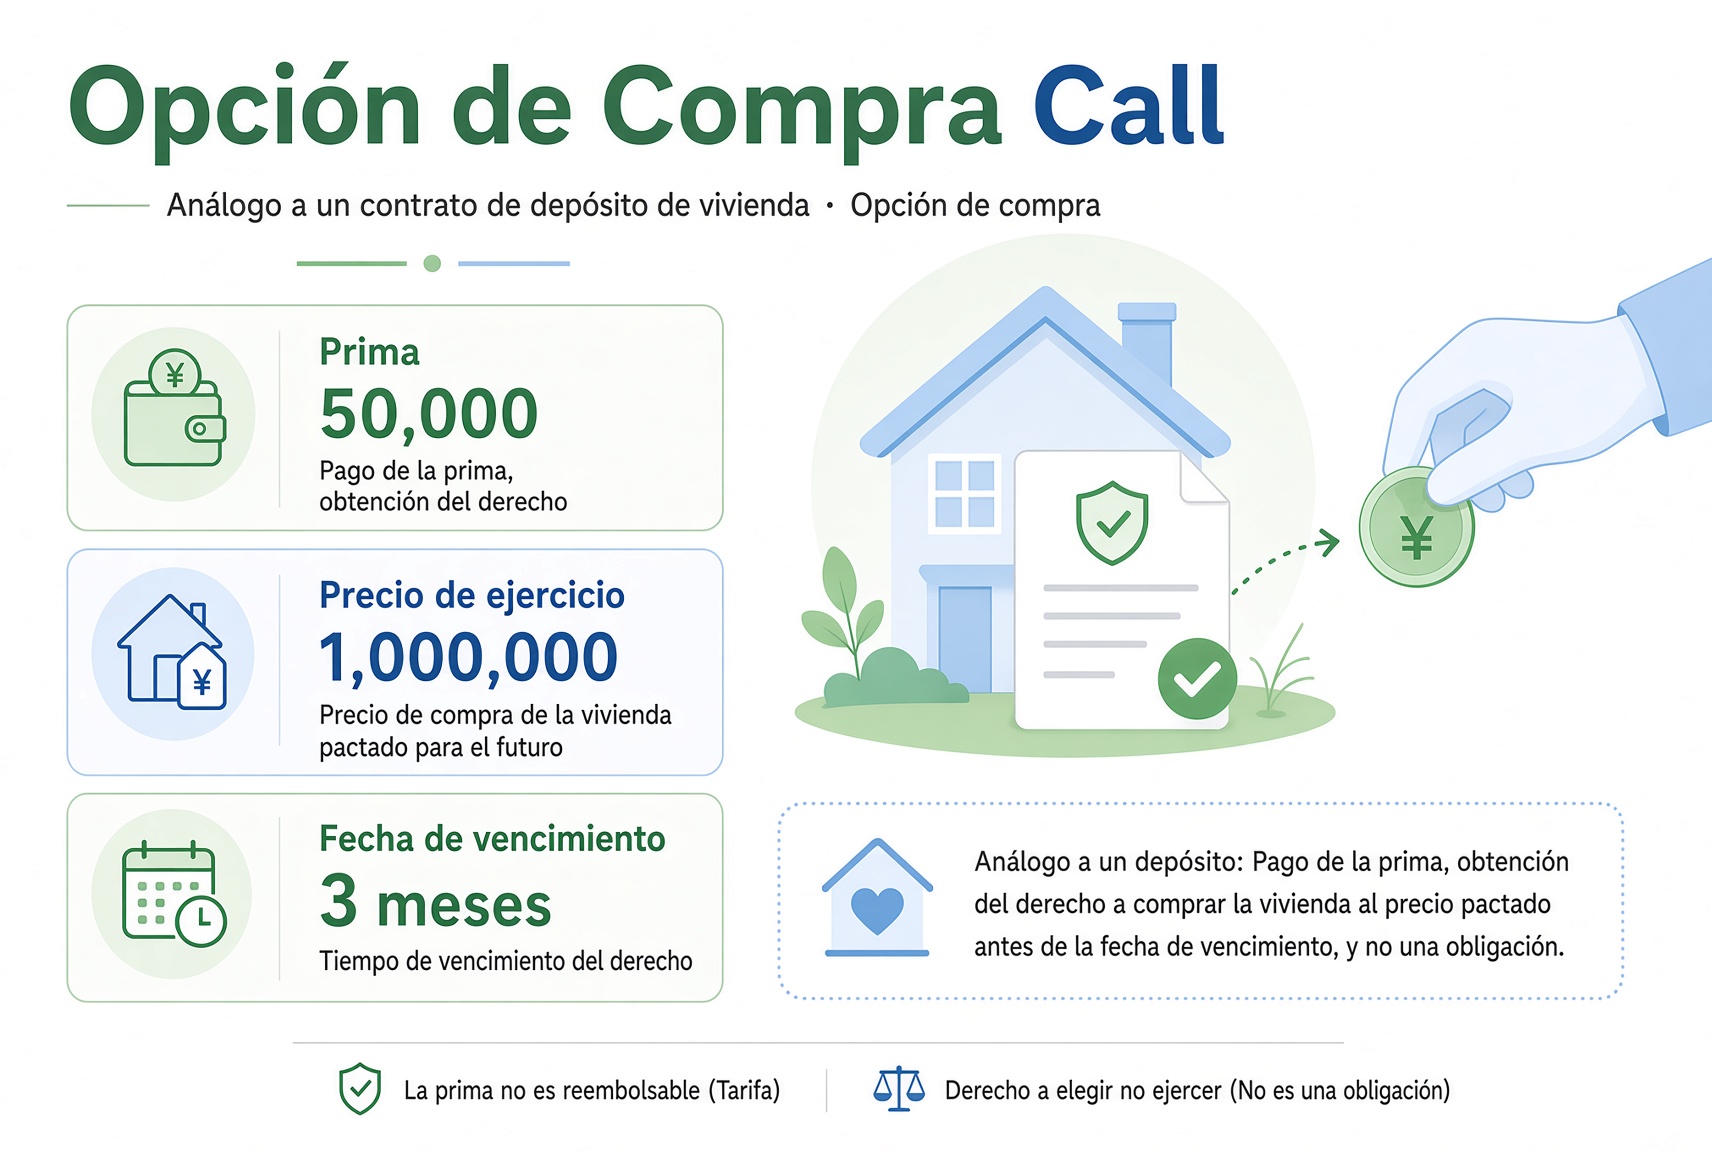
En el lenguaje de mercado, eso es una opción call. Cuatro nombres en el mismo papel:
Los 50.000 del depósito son la prima: el precio del derecho. Ejercas o no, esa cantidad suele quedarse con el vendedor.
El millón pactado es el precio de ejercicio.
La ventana de tres meses es el vencimiento. Pasado ese día, el derecho muere.
La casa es el subyacente.
En una frase: un Call es un derecho que has pagado —el de comprar más tarde a un precio fijo. No tienes obligación de comprar.
Idea clave: Un Call es el derecho a comprar más tarde a un precio fijo. Lo compras si crees que el activo va a subir.
Dos desenlaces: apalancamiento y tope de pérdida
A los tres meses hay dos caminos típicos. Con las cuentas hechas, queda fija la forma de resultado del comprador de Call.
La casa vale 1.300.000. Ejercer: compras a 1.000.000 y vendes a 1.300.000. El hueco de 300.000 menos la prima de 50.000 deja 250.000 netos.
Compara:
Has puesto 50.000 y has ganado 250.000: un 500%.
Si hubieras pagado 1.000.000 al contado, el mismo movimiento es solo un 30%.
Eso es apalancamiento: un capital pequeño mueve la subida de todo el activo.
La casa vale 800.000. Nadie compra por 1.000.000 una casa que ahora vale 800.000. Dejas caducar el derecho. Pierdes los 50.000 de prima, y nada más. No le debes al dueño, y no cargas con la caída de 200.000 desde 1.000.000 hasta 800.000.
Si sube, puedes ganar mucho. Si baja, la pérdida se queda en la prima. Esa forma —«la pérdida tiene techo, la ganancia puede ser grande»— es el núcleo del comprador de Call.
Idea clave: El comprador de Call gasta un riesgo conocido y limitado (la prima) a cambio de un alza potencialmente mayor. Si se equivoca de dirección, la pérdida sigue parando en la prima.
El Put: fijar un precio de venta con un seguro
El Call fija un precio de compra. Si ya tienes el activo y temes una caída —o simplemente estás bajista— lo que necesitas es un suelo de venta. Eso es un put.
Eres agricultor y dentro de tres meses cosechas trigo. Hoy el saco vale 100. Una cosecha abundante puede hundir el precio a 60 y borrar el año. Pagas al comerciante 5 de prima a cambio de esto: dentro de tres meses, caiga lo que caiga el mercado, puedes venderle a 100. Él cobró la prima, así que tiene que recoger el trigo.
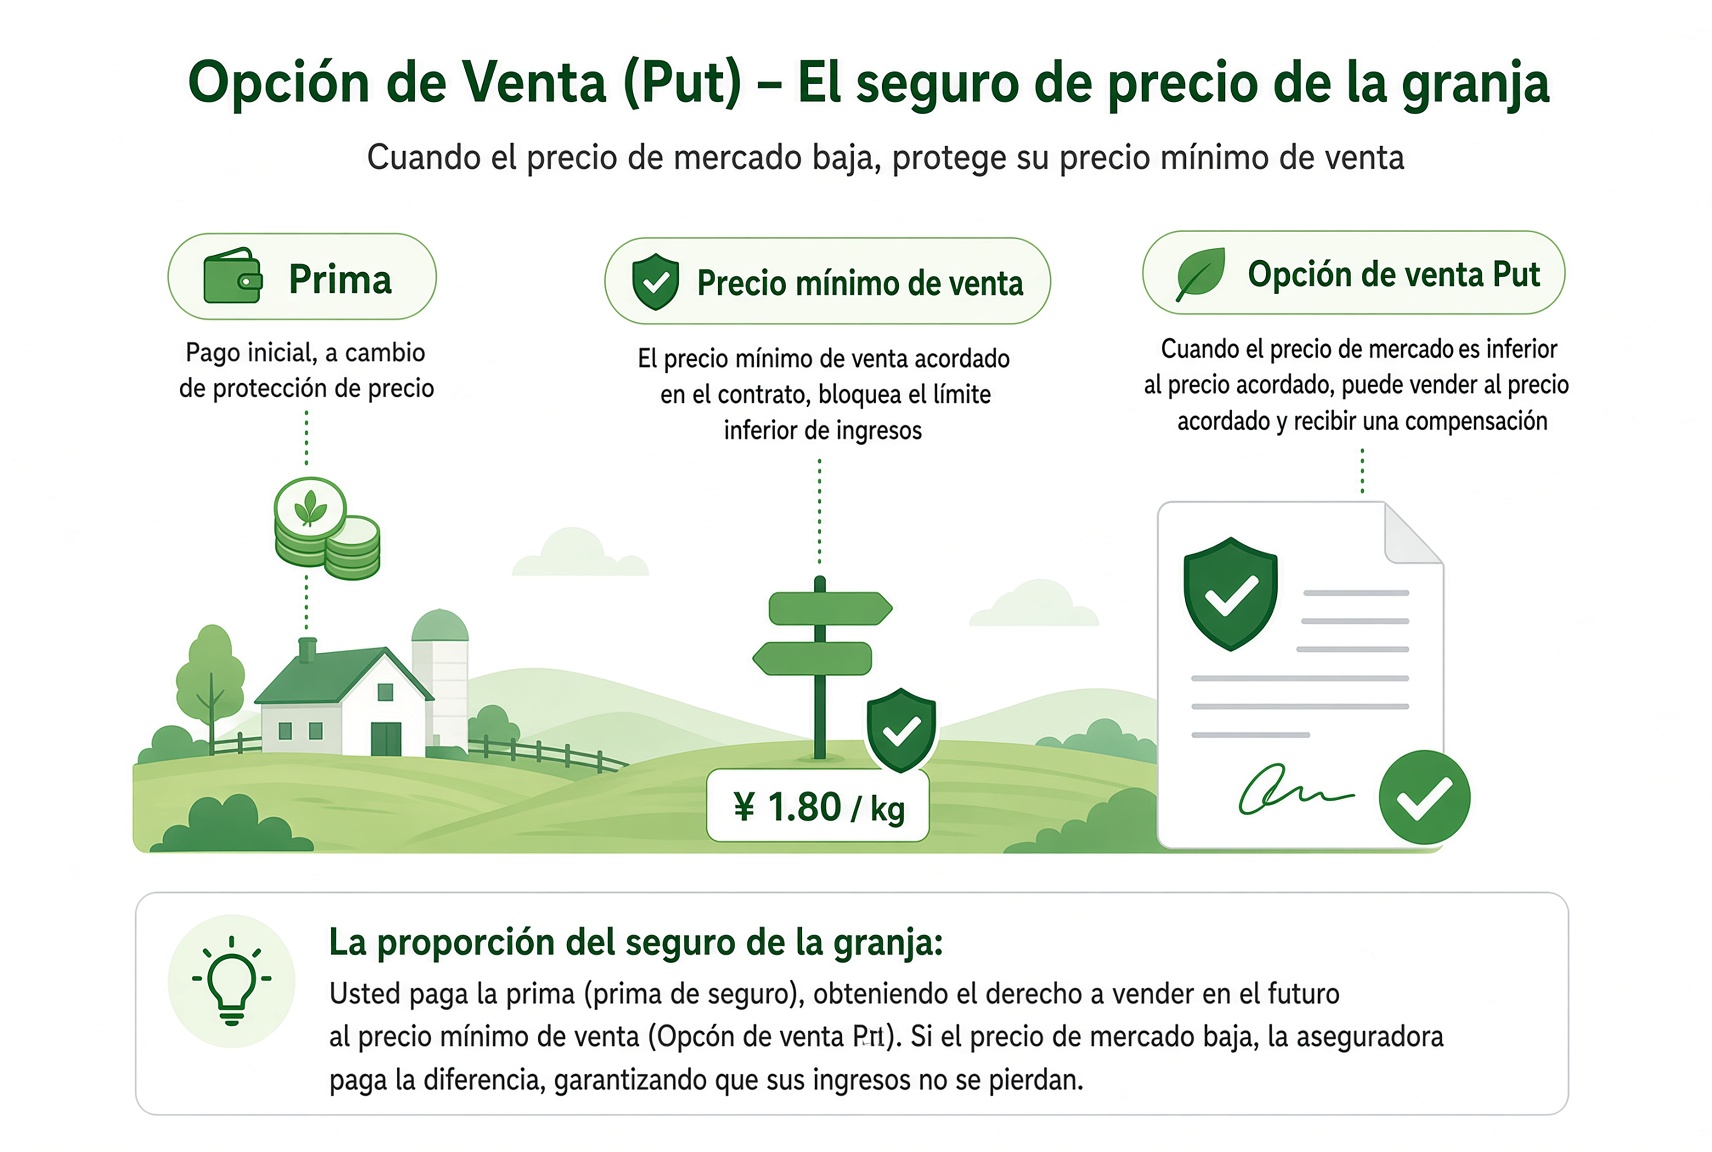
El mercado está a 60. Ejercer y vender a 100. Tras los 5 de prima, has fijado unos 95 y te has saltado la caída de 100 a 60.
El mercado está a 150. No le vendes a 100. Vendes en el mercado de contado a 150 y solo pierdes los 5 de prima. Conservas la subida; abajo sigues teniendo suelo.
Dos usos, un solo derecho:
Tienes el subyacente y temes la caída: el Put es un seguro de precio.
No tienes el subyacente y esperas una caída: comprar un Put es ponerte bajista con un coste limitado.
Idea clave: Un Put es el derecho a vender más tarde a un precio fijo. Sirve para apostar a la baja o para asegurar algo que ya tienes.
Comprador y vendedor: derecho y deber se intercambian
Ya tienes dos opciones: el Call es el derecho a comprar, el Put el derecho a vender. En el mercado también hay vendedores. El dueño que se quedó con tus 50.000 es el vendedor del Call. El comerciante que cobró los 5 es el vendedor del Put. No existe una opción con comprador y sin vendedor.
Con dos frases basta:
Comprador (largo): paga un derecho y no tiene que cumplir. Lo peor es perder toda la prima. El Call gana si el activo sube; el Put, si baja.
Vendedor (corto): cobra y asume el deber. Lo mejor es la prima recibida. Si el precio se va a favor del comprador, el vendedor tiene que comprar o vender al strike, y la pérdida puede ser mucho mayor que esa prima.
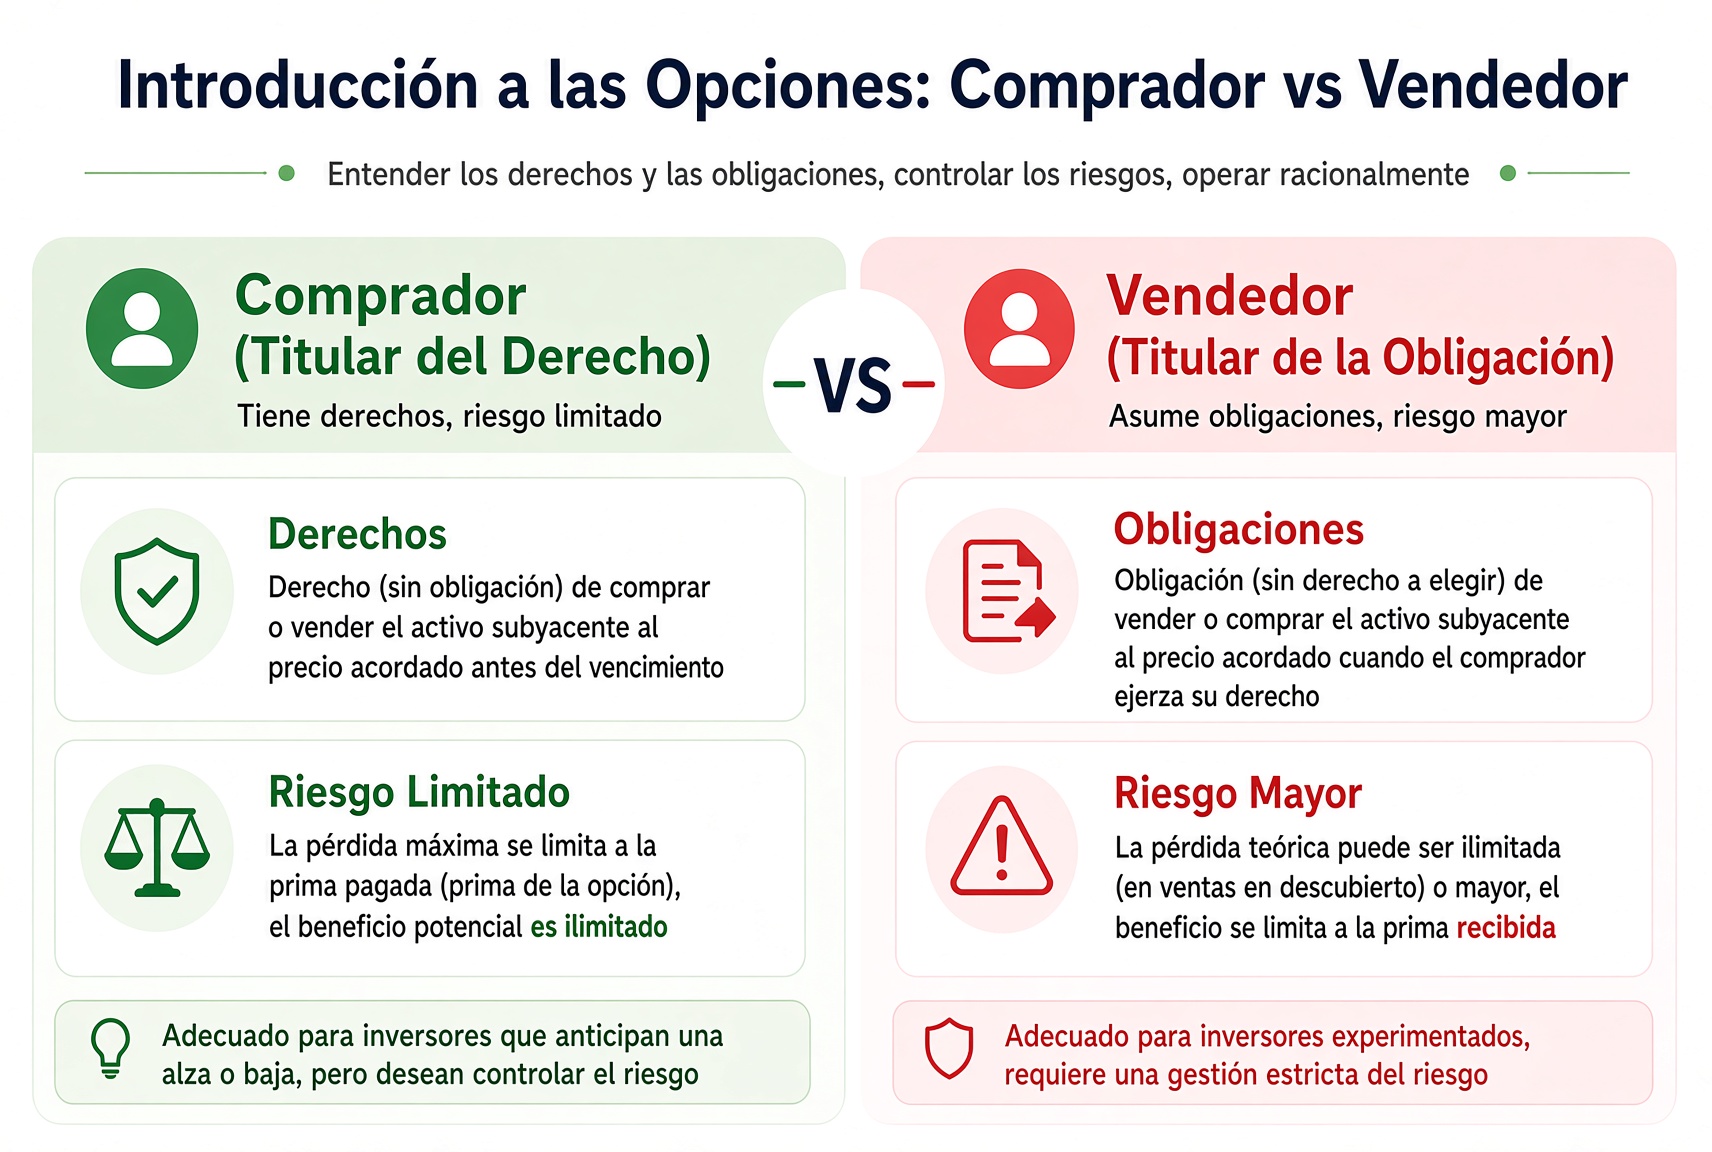
¿Por qué tantas instituciones venden? Una parte grande de las opciones vence con el subyacente lejos de un ejercicio útil. El derecho muere; el vendedor se queda la prima. El paso del tiempo y el ir y venir de los precios, en media, favorecen a quien cobra el seguro: como una aseguradora. Un movimiento violento en contra sigue doliendo, así que el vendedor de verdad se cubre. No vende descubierto.
Si empiezas de cero, aprende primero la lógica del comprador y después la del vendedor. La pérdida del comprador tiene techo, y la forma se ve mejor. Las Covered Call, las Puts con efectivo y los spreads, más adelante, son formas de poner límites al vendedor.
Idea clave: El comprador paga un derecho y su pérdida está limitada. El vendedor cobra y asume un deber; el riesgo es mayor. Empieza por el lado comprador.
Cierre, siguiente: la cadena de opciones
Traduce los contratos de la vida diaria al lenguaje de mercado:
Una opción es un contrato estandarizado. Lo que se compra y se vende es un derecho a comprar o vender más tarde a un precio pactado, no una obligación.
El Call fija un precio de compra: estás alcista, o quieres la subida con poco capital.
El Put fija un precio de venta: aseguras lo que tienes, o estás bajista.
El dinero que pagas por el derecho es la prima; el precio fijo es el de ejercicio; el último día que vive el derecho es el vencimiento.
El comprador paga un derecho y su pérdida está limitada. El vendedor cobra y asume un deber; el riesgo es mayor.
La frase de esta lección: Una opción es un derecho, no una obligación. El comprador puede usarla o no. El vendedor tiene que cumplir el contrato.
En la app del bróker esos contratos se despliegan en una tabla densa: la cadena de opciones. Cada celda es un Call o un Put concreto —distintos vencimientos, distintos strikes, bid y ask. Muchas primeras pérdidas no son un error de dirección. Son no haber leído los números de la cuadrícula.
La siguiente lección desmonta esa tabla. Esta queda hecha cuando puedas decir, con tus palabras, qué es un Call, qué es un Put, qué son prima, strike y vencimiento, y de qué lado del contrato están comprador y vendedor.
Los dos caminos, con los números de la casa de esta lección
Una señal de 50.000 bloquea una compra a 1.000.000. Los mismos números de la lección, sin otro lenguaje visual.
1,300,000
- Elección del comprador
- Ejercer: comprar a 1.000.000
- P/L del comprador
- +250,000
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Si el comprador del Call pagó la señal, al vencimiento tiene que comprar la casa.
2.La prima suele no devolverse, se ejerza o no.
3.Quien cobró la prima debe cumplir si el comprador ejerce.