期权不是赌博
很多人第一次听到「期权」,脑子里先跳出两种画面:有人拿很少的钱几天翻了几倍,也有人账户一夜归零。于是期权被说成合法赌场。
这是把工具和用法弄混了。锤子可以盖房子,也可以砸玻璃。期权本身是一份标准化合同:买方付一笔事先确定的费用,换取在未来某个时点之前,按事先约定的价格买入或卖出某项资产的权利。注意,是权利,不是义务。卖方收了这笔费用,就要在买方选择行权时履行合同。
机构每天都在用同一份合同做两件很无聊、但很重要的事:对冲已经持有的风险,以及把别人愿意为不确定性付的钱当成保费收进来。用它去赌方向,只是同一种合同的一种用法,不是它的定义。
本讲不碰定价公式,也不打开交易软件。只用两份生活里常见的协议——买房定金,和农产品保价——把看涨期权(Call)和看跌期权(Put)的底层逻辑立住。后面每一讲都建立在这个直觉上。
要点: 期权买卖的是权利和义务,不是对涨跌的赌注本身。
看涨期权 Call:用定金锁定买入权
假设现在有一套房子,市场价 100 万。你觉得这个地段会升值,三个月后旁边通了地铁,房价很可能到 130 万。但你现在拿不出 100 万现金,也不想今天就把全部资金锁进这套房。
于是你找到房东,签一份协议:「我先付给你 5 万作为定金。未来三个月内,无论房价涨到多少,我都有权按 100 万买下这套房。到期我可以选择买,也可以选择不买。」房东同意了,合同成立。
这份协议里,你买到的不是房子本身,而是一个选择权。三个月后房价真涨了,你选择买;跌了,你选择不买。房东不能反悔,你却可以放弃。这就是权利和义务的不对称。
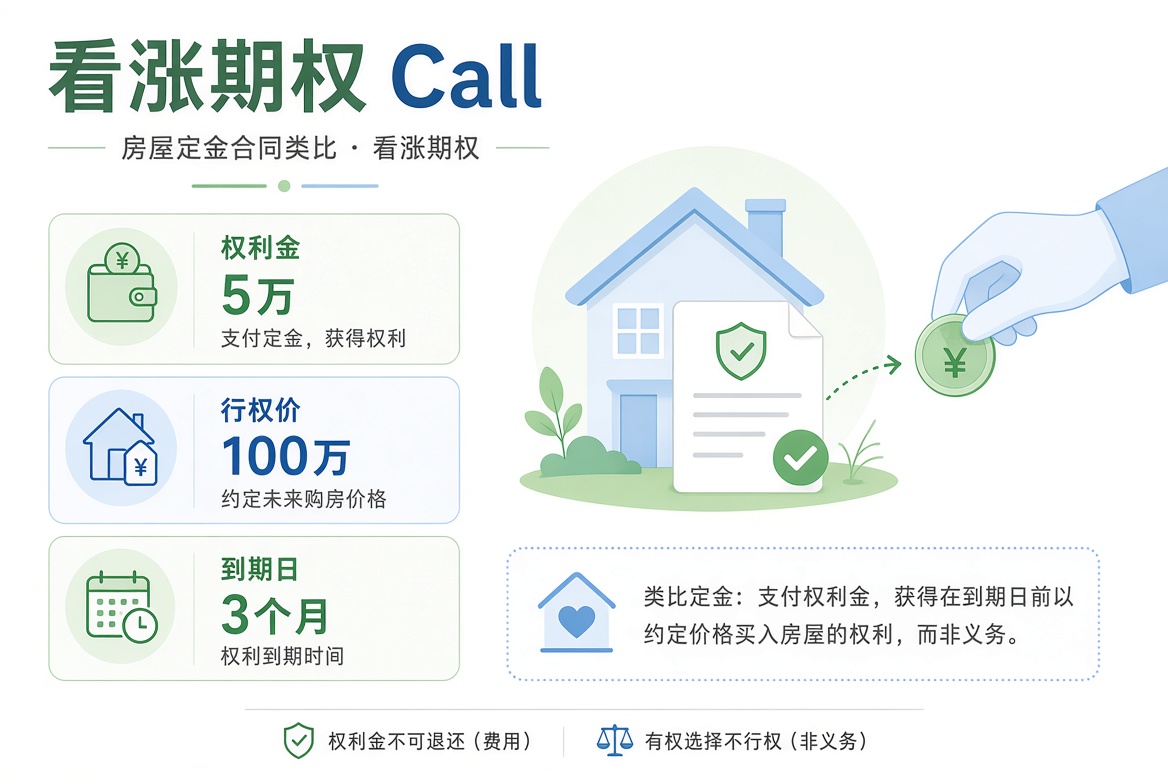
把名字换成市场用语,就是一份看涨期权(Call Option)。合同里最重要的四个部分,一一对应过来:
你付的 5 万定金,叫做权利金(Premium)——买这份权利的价格。无论后来行不行权,这笔钱通常都不退。
约定的 100 万买入价,叫做行权价(Strike Price),不会因为市价涨跌而改变。
三个月的窗口,叫做到期日(Expiration)。过了这一天,权利自动失效。
那套房子,就是这份期权的标的资产(Underlying)。
一句话:Call 是你花钱买来的、「未来以固定价格买入某资产」的权利。你没有必须买入的义务。
要点: 看涨期权(Call)是你花钱买到的「未来以固定价格买入」的权利。你觉得它会涨,才买这种权利。
两种结果:杠杆和亏损上限
三个月到了,只可能走出两条典型的路。把账算清楚,Call 买方的风险收益形状就定了。
房价涨到 130 万。 你当然会行权:按 100 万买入,转手按 130 万卖掉,价差 30 万。扣掉当初 5 万权利金,净赚 25 万。
注意这里的对比:
你只投入了 5 万,却赚到 25 万,回报率是 500%。
如果当初全款 100 万买房,同样涨到 130 万,收益率只有 30%。
这就是杠杆:你用较小的本金,撬动了整套房价的涨幅。
房价跌到 80 万。 按 100 万去买一套现在只值 80 万的房子,没有人会做。你放弃行权。亏掉的只有那 5 万权利金,不会倒欠房东,也不会被迫承担房价从 100 万跌到 80 万的那 20 万。
上涨时你能赚很多,下跌时亏损被锁死在权利金上。这种「亏有上限、赚可以很多」的形状,就是 Call 买方最核心的特点。
要点: Call 买方用有限的风险(权利金),去撬动潜在较大的上涨空间。方向错了,亏损有上限。
看跌期权 Put:用保费锁定卖出价
刚才讲的是「锁定买入价」。反过来,如果你已经持有资产,怕它跌,或者你就是看空,你需要的是「锁定卖出价」。这就是看跌期权(Put Option)。
假设你是农场主,三个月后收割小麦。现在市价 100 元一袋。你担心丰收后价格掉到 60 元,一年劳作白费。你找到粮商,付 5 元保费,约定:三个月后,无论市价多低,你都有权按 100 元把小麦卖给粮商。粮商收了保费,就必须接盘。
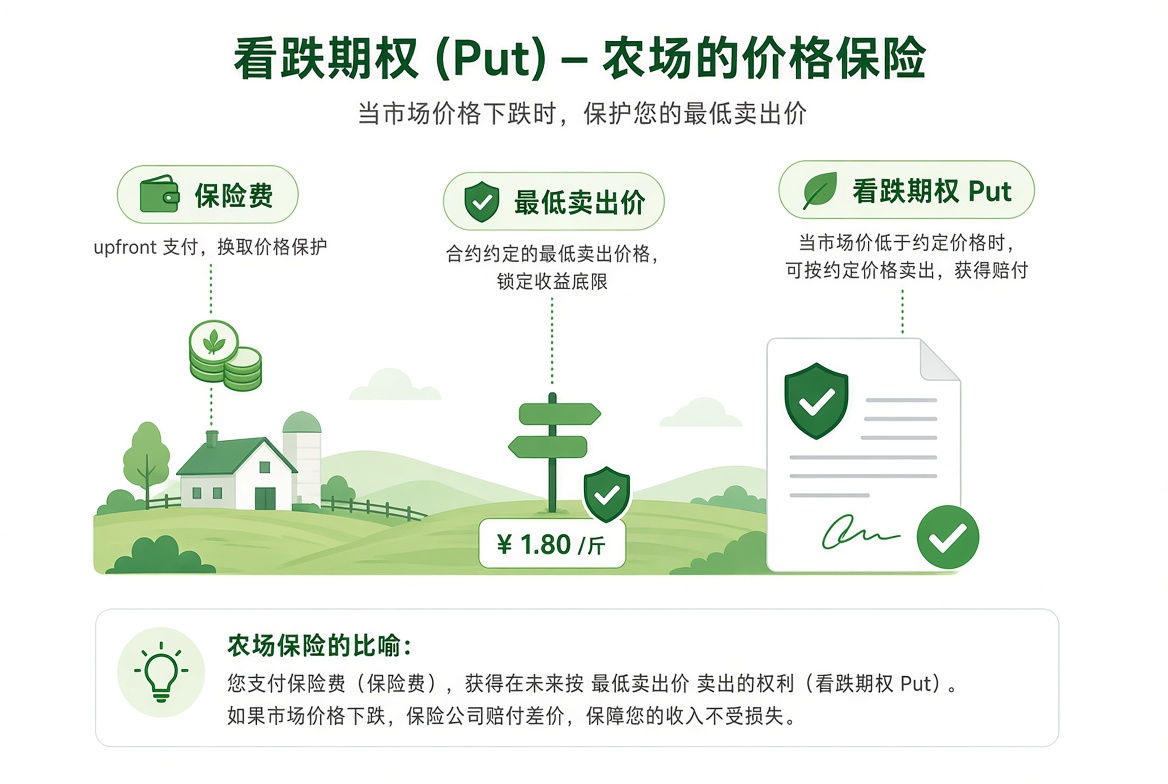
市价跌到 60 元。 你行权,按 100 元卖出。扣掉 5 元保费,相当于锁定了 95 元的卖出价,避开了从 100 跌到 60 的那一截。
市价涨到 150 元。 你不会按 100 元卖给粮商。你到现货市场按 150 元卖掉,损失的只是 5 元保费。上涨你还在,下跌你有地板。
所以 Put 有两种用法,底层是同一份权利:
你持有标的、害怕下跌:Put 是财产跌价险。
你并不持有标的、预期会跌:买 Put 就是在用有限成本表达看空。
要点: 看跌期权(Put)是你花钱买到的「未来以固定价格卖出」的权利。它既可以用来押注下跌,也可以给已经持有的东西上保险。
买方与卖方:权利和义务对调
到这里你已经知道两种期权:Call 是买入的权利,Put 是卖出的权利。但市场里不是只有买的人,还有卖的人。收你 5 万定金的房东,是 Call 的卖方;收 5 元保费的粮商,是 Put 的卖方。没有「只有买方、没有卖方」的期权。
记住两句话就够:
买方(Long):花钱买权利,没有必须履约的义务。最大亏损是全部权利金;Call 随上涨获利,Put 随下跌获利。
卖方(Short):收钱、承担义务。最大收益就是收到的那笔权利金;一旦价格朝对买方有利的方向走远,卖方必须按约定价买入或卖出,亏损可以远大于那笔保费。
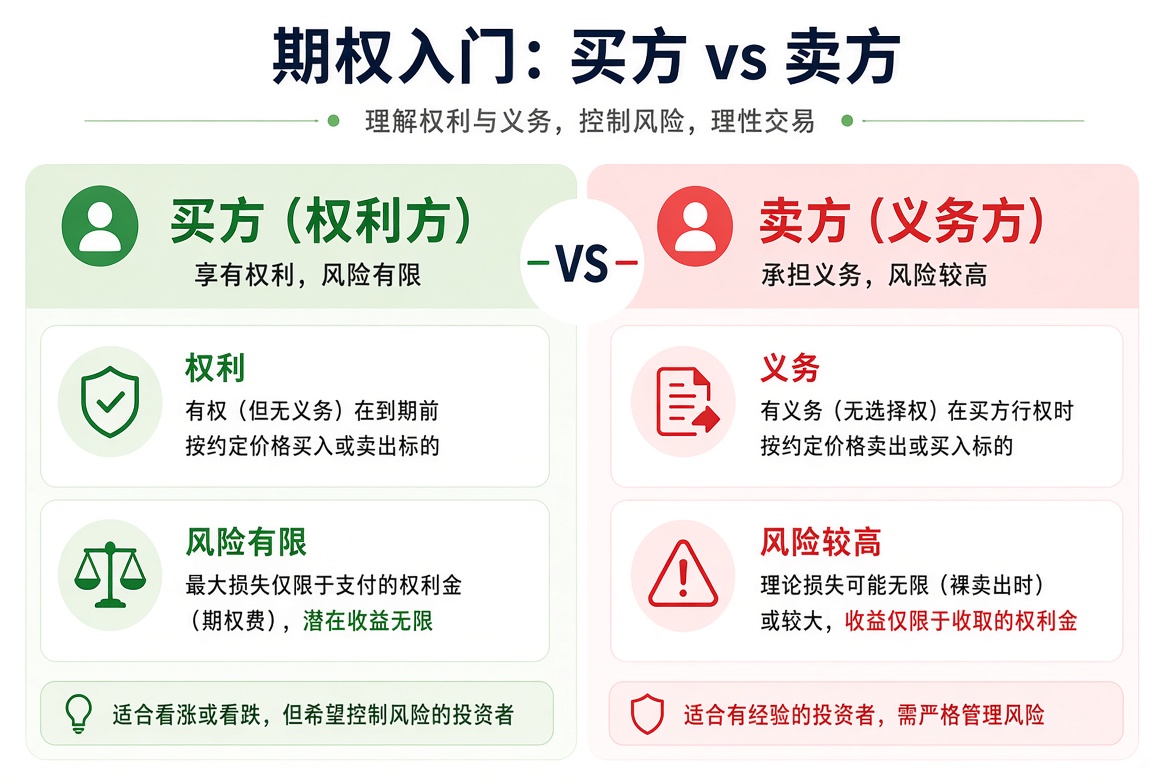
为什么不少机构愿意当卖方?因为大量期权到期时,标的价格并没有走到值得行权的位置,权利作废,卖方把保费留下。时间的流逝、价格的来回波动,统计上常常对收保费的一方有利——这很像保险公司。当然,一旦行情剧烈反向,卖方也可能面临很大风险,所以真正的卖方通常会做对冲,而不是裸卖。
对完全新手来说,建议先把买方的逻辑彻底搞懂,再去考虑卖方。买方的亏损有上限,风险形状更容易看清。后面会讲到的备兑看涨、现金担保卖出 Put、价差,都是在给卖方加约束。
要点: 买方付钱买权利,亏损有上限;卖方收钱担义务,风险更高。新手先从买方理解起。
小结,下一讲读期权链
把生活协议翻译回市场语言:
期权是标准化合同,买卖的是未来按约定价格买入或卖出的权利,不是义务。
Call 锁定买入价:你看涨,或想用有限资金参与上涨。
Put 锁定卖出价:你持有资产要保险,或你看空。
你为获得这个权利付出的钱,叫做权利金;约定的固定价格,叫做行权价;权利有效的最后一天,叫做到期日。
买方付钱买权利,亏损有上限;卖方收钱担义务,风险更高。
这讲最核心的一句话: 期权是权利,不是义务。买方可以选择用,也可以选择不用。卖方则必须履行合同。
真实券商软件里,这些合同被铺成一张密密的表,叫做期权链(Option Chain)。表上每一格都是一份具体的 Call 或 Put:不同到期日、不同行权价,还有买卖报价。很多人第一次亏损,不是方向看错,而是没读懂格子里的数字。
下一讲专门把这张表拆开。本讲只要你能用自己的话讲出:什么是 Call、什么是 Put,权利金、行权价、到期日分别是什么,以及买方和卖方各自站在合同的哪一侧。
用本讲的房子数字看两条路
定金 5 万,锁定 100 万买入。只复现本讲的数字,不另开一套图。
1,300,000
- 买方选择
- 行权,按 100 万买入
- 买方盈亏
- +250,000
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.Call 买方付了定金,到期就一定要把房子买下来。
2.无论后来行不行权,权利金通常都不退。
3.卖方收了权利金,买方选择行权时,卖方必须履约。