¿Cómo se fija el precio de una opción? Valor intrínseco, extrínseco y decaimiento temporal
Qué aprenderás
Ver que la prima = intrínseco + extrínseco, entender el decaimiento temporal y evitar acertar la dirección y aun así perder dinero
Empieza por una fórmula de oro
Las dos lecciones anteriores cubrieron qué son Calls y Puts, y cómo leer una cadena de opciones. Antes de enviar una orden de verdad, hay una pregunta más básica: ¿cómo se fija el precio de la opción —la prima—? ¿Por qué a veces la acción sube y tu Call no se mueve, o incluso pierde?
El precio de una opción (la prima) tiene dos partes:
precio de la opción = valor intrínseco + valor extrínseco
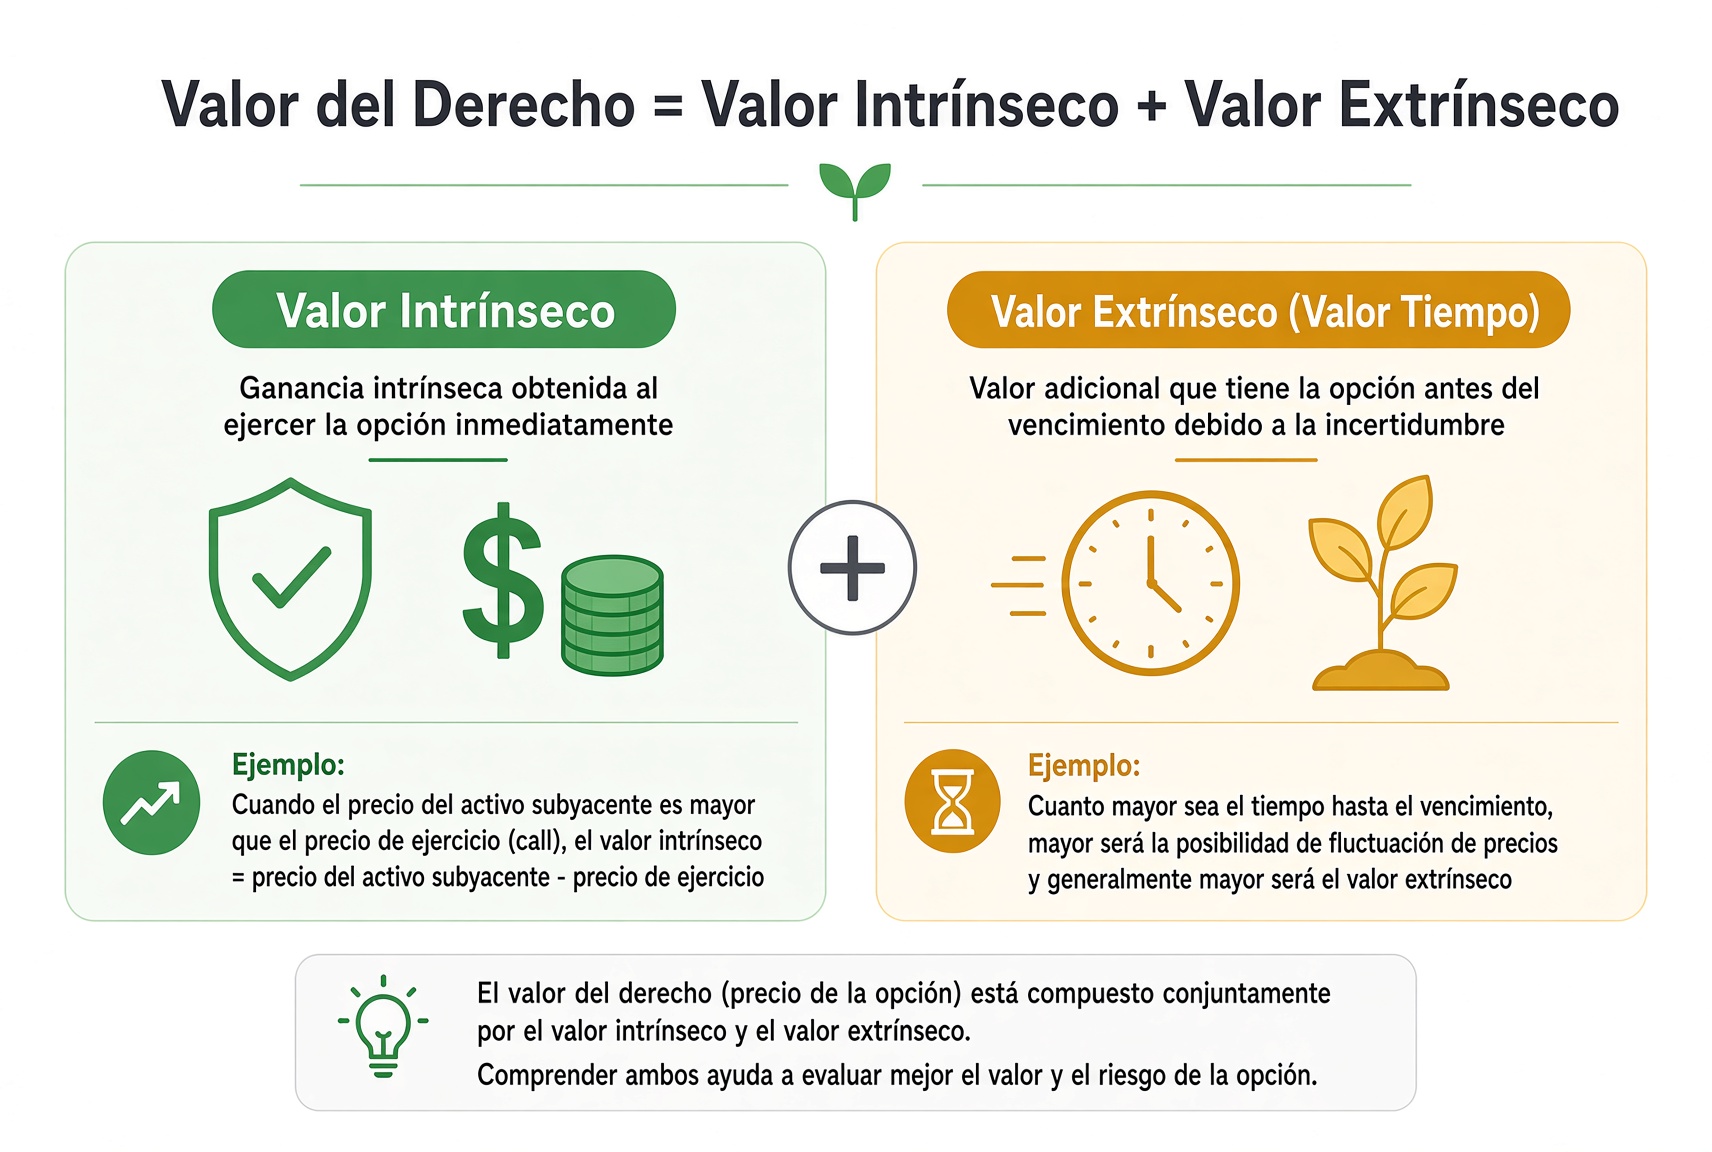
Al valor extrínseco también se le suele llamar valor temporal. Esta fórmula recorre todo el trading de opciones. Cuando la ves, puedes explicar por qué «la dirección era correcta y la cuenta igual perdía».
Idea clave: La prima no la mueve solo el precio de la acción. Es «cuánto vale ahora» más «cuánto podría valer todavía después».
Qué es el valor intrínseco
El valor intrínseco es: si ejercieras ahora mismo, cuánto valdría esta opción.
Ejemplo: Apple cotiza a 150 dólares y tienes un Call con strike 140. Ejercer ahora, comprar a 140 y vender en el mercado a 150 te deja 10 dólares. Esos 10 dólares son valor intrínseco de verdad.
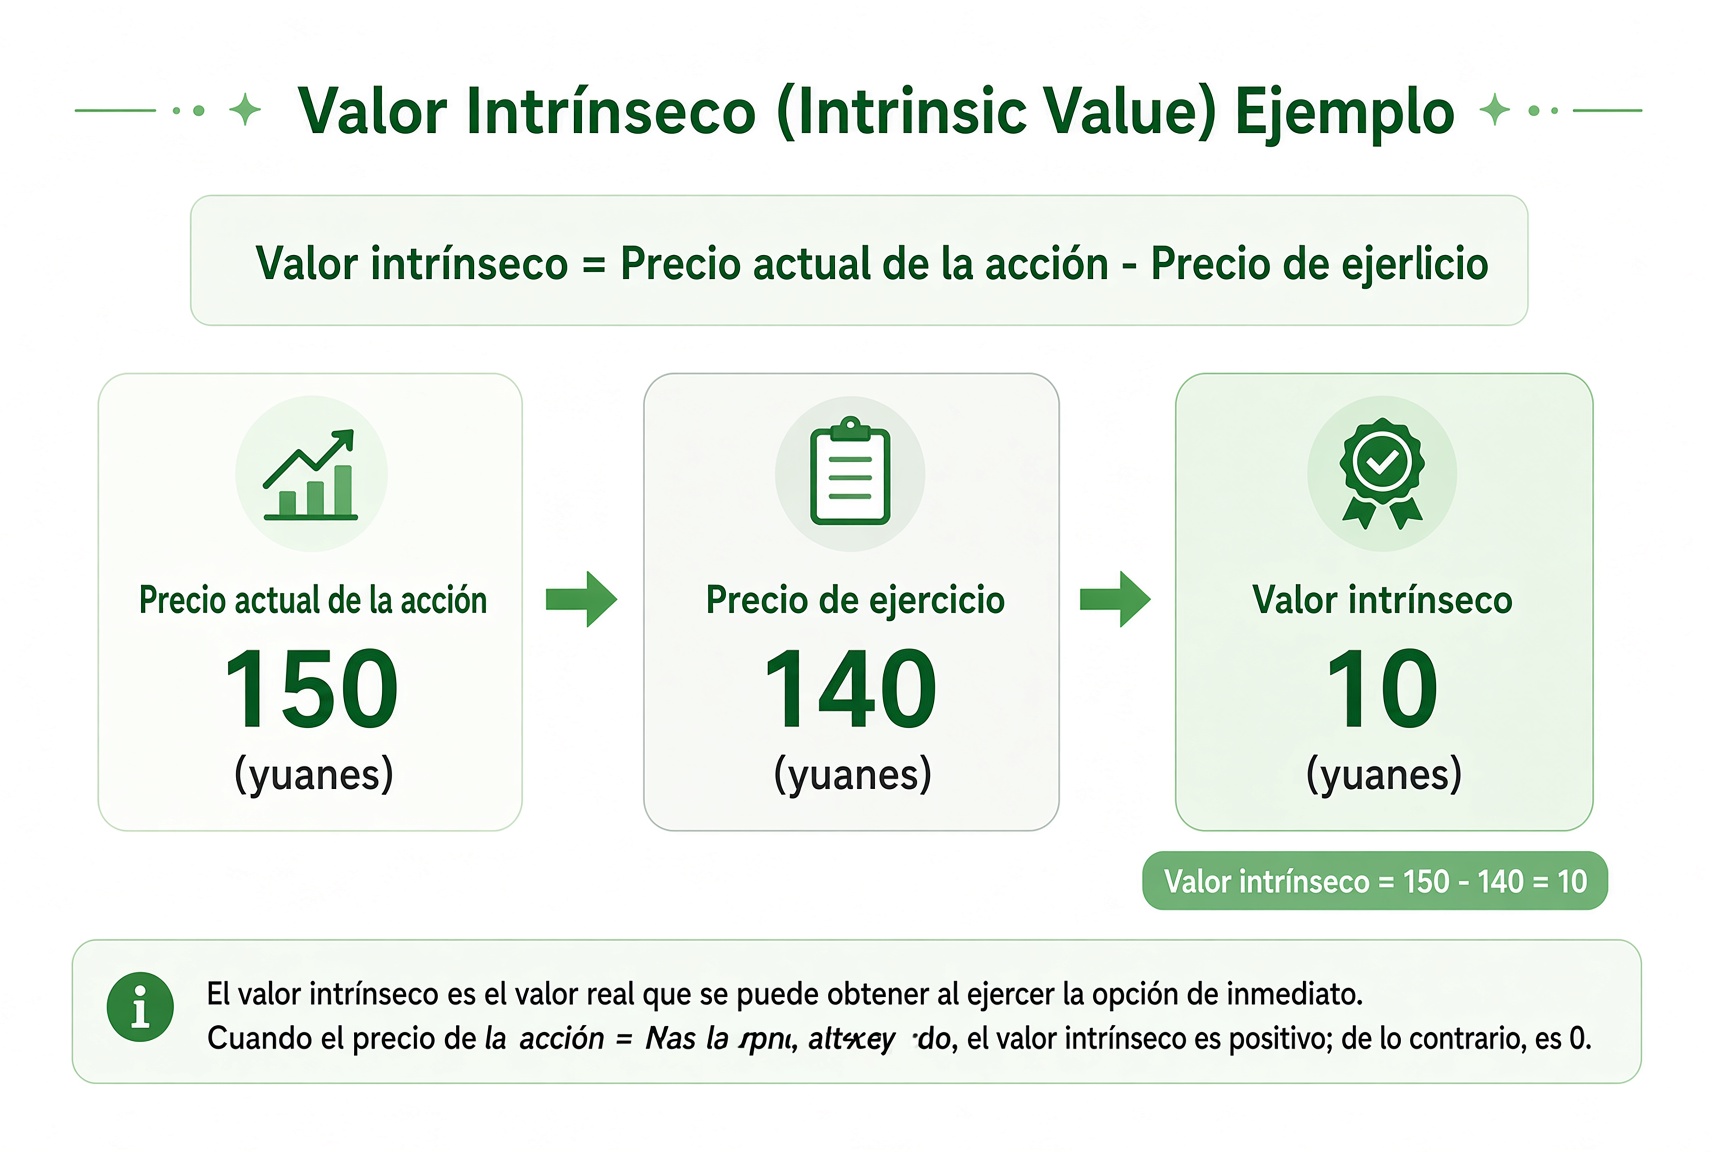
Si el strike es 160 (por encima del precio actual), ejercer ahora no aporta nada. El valor intrínseco es 0.
En un Put la cuenta se invierte: solo tiene valor intrínseco cuando el strike está por encima del precio de la acción.
Idea clave: Valor intrínseco = el dinero que ganarías al ejercer ahora. Si no hay, es 0 —nunca negativo.
Qué es el valor extrínseco
Aunque ejercer ahora no deje nada (intrínseco = 0), la opción suele tener precio. Ese resto es el valor extrínseco, también llamado valor temporal.
¿Por qué existe? Porque el vencimiento aún no ha llegado y la acción todavía puede moverse a tu favor. El mercado paga un poco por esa posibilidad.
El valor extrínseco tiene un hecho físico duro: es un cubito de hielo en la mano. Cada segundo se derrite y no vuelve a congelarse. En el último instante del día de vencimiento, el valor extrínseco de todas las opciones va a cero.
Si para entonces la acción no ha llegado al strike, el contrato entero es papel mojado.
Idea clave: El valor extrínseco es lo que el mercado paga por «todavía no ha vencido». El día de vencimiento, siempre va a cero.
El decaimiento temporal no es lineal
Más importante: el valor temporal no se derrite a velocidad constante. La curva no es lineal:
Con 90 a 60 días por delante, el hielo se derrite despacio.
Dentro de 30 a 45 días, se acelera.
En la última semana (sobre todo al acercarse al vencimiento), el valor temporal se evapora más rápido.
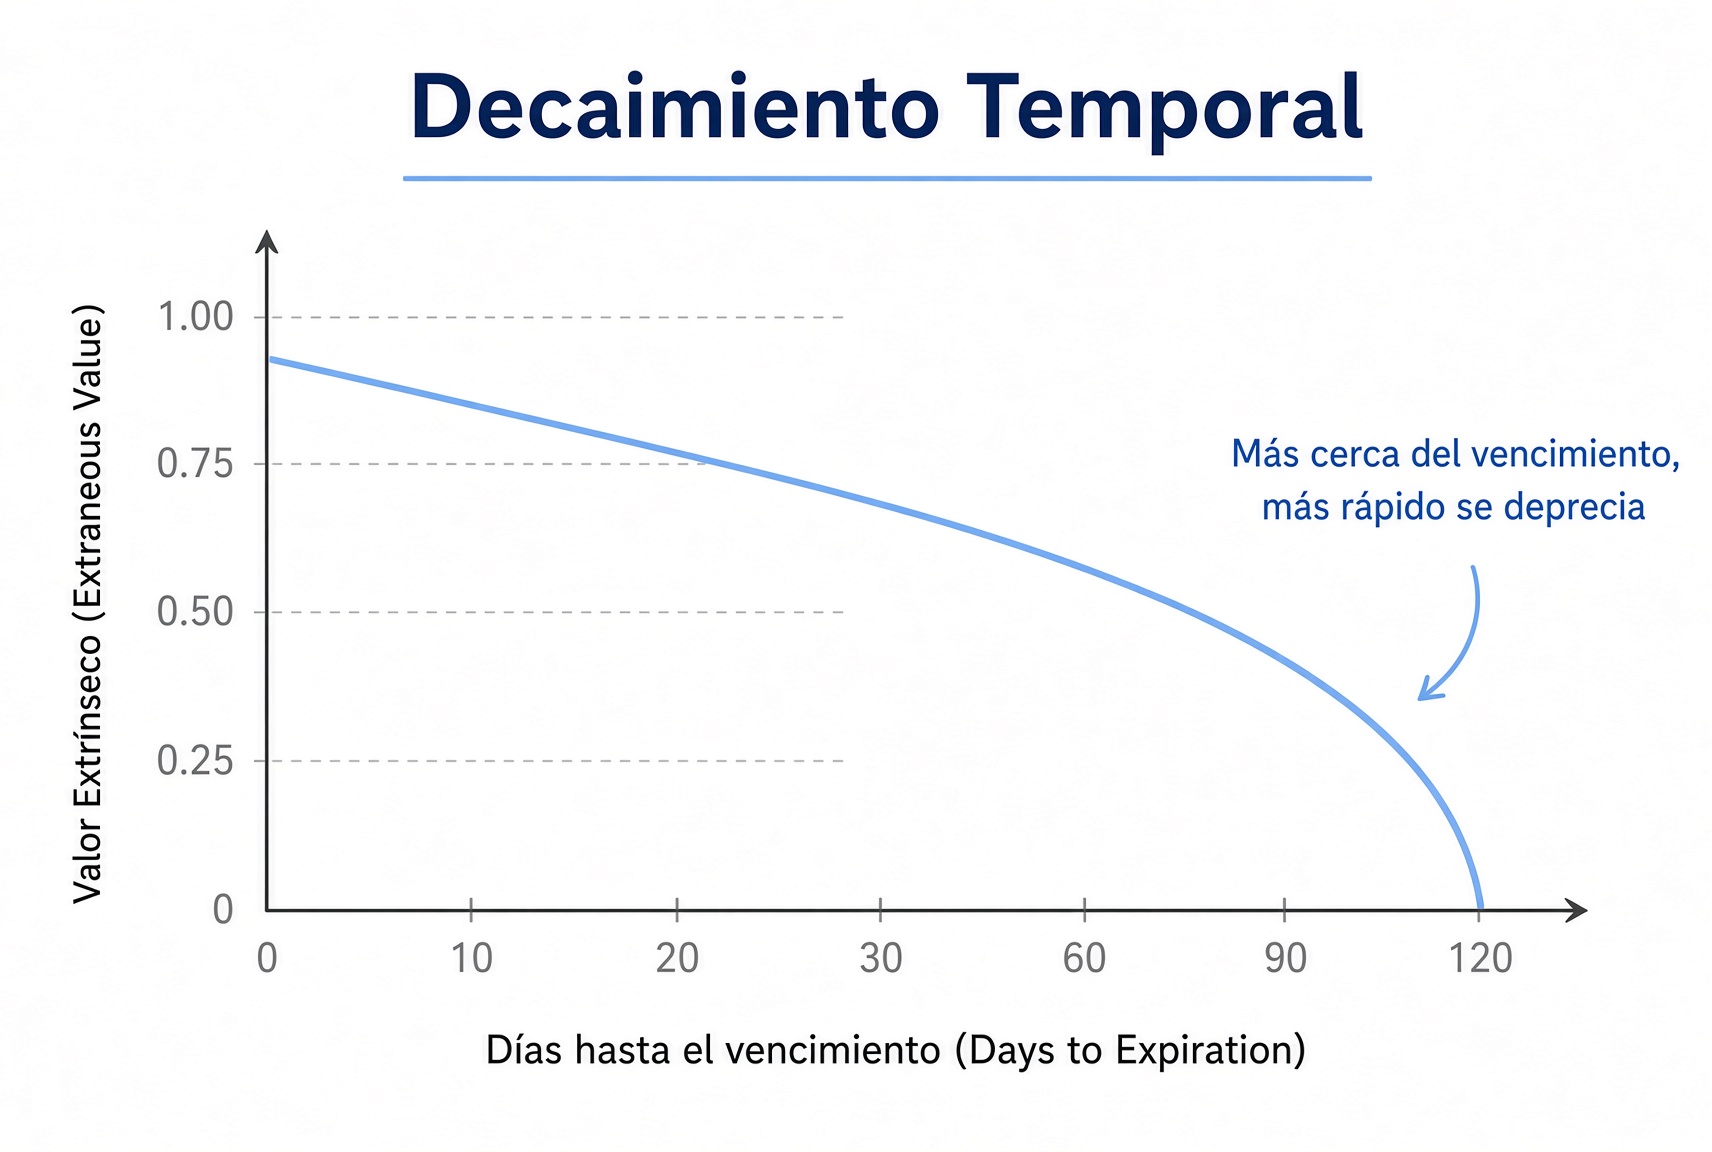
Por eso, quien compra opciones con pocos días de vida suele ver que una subida pequeña de la acción no cubre el valor temporal que se ha ido.
Idea clave: Para el comprador, el tiempo es el enemigo. Para el vendedor, es un aliado. Esa es una de las lógicas de «cobrar alquiler» al vender.
Comprador y vendedor están en lados opuestos del tiempo
Con intrínseco y temporal claros, el juego entre comprador y vendedor también lo está.
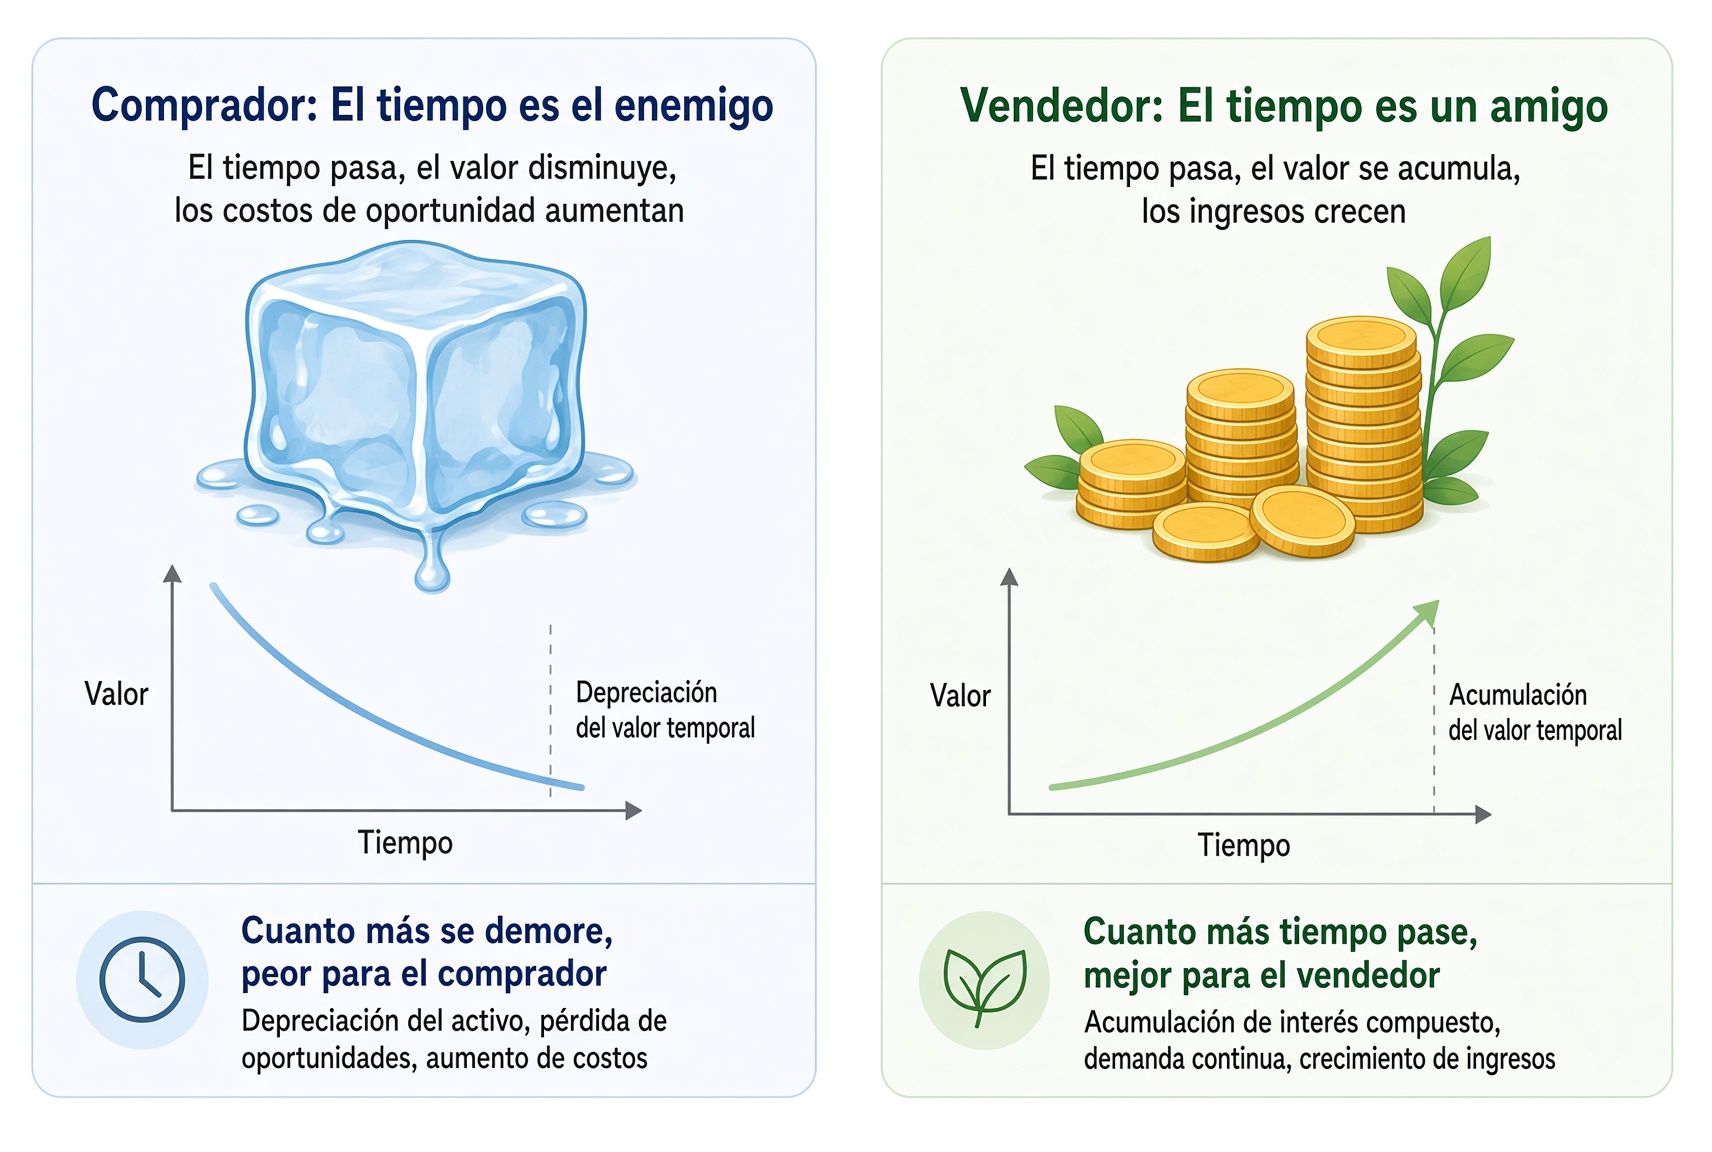
El comprador paga cada día por el paso del tiempo. Aunque la acción no se mueva, la opción puede perder. Así que necesita que el precio se mueva a su favor lo bastante pronto para cubrir ese coste.
El vendedor es el otro lado: si la acción no corre fuerte en su contra, el decaimiento se convierte en beneficio. Vender una opción es meter el valor extrínseco en el bolsillo; cuando el hielo se acaba, la prima se queda.
Idea clave: El paso del tiempo es un coste para el comprador y un ingreso para el vendedor. Mira de qué lado estás antes de abrir el contrato.
Dirección correcta y, aun así, pérdidas
Supón que compras un Call con la acción a 100, strike 105 y prima de 3 dólares. Unos días después la acción sí está en 103 — y tu opción ha pasado de 3 a 2,20. La dirección era correcta. La cuenta igual perdió.
La razón es simple: el intrínseco pasó de 0 a un poco, pero el extrínseco (temporal) se derritió más, y la prima total bajó.
Un caso más limpio: la acción no se mueve. El intrínseco no sube, el temporal sigue derritiéndose y la prima solo baja.
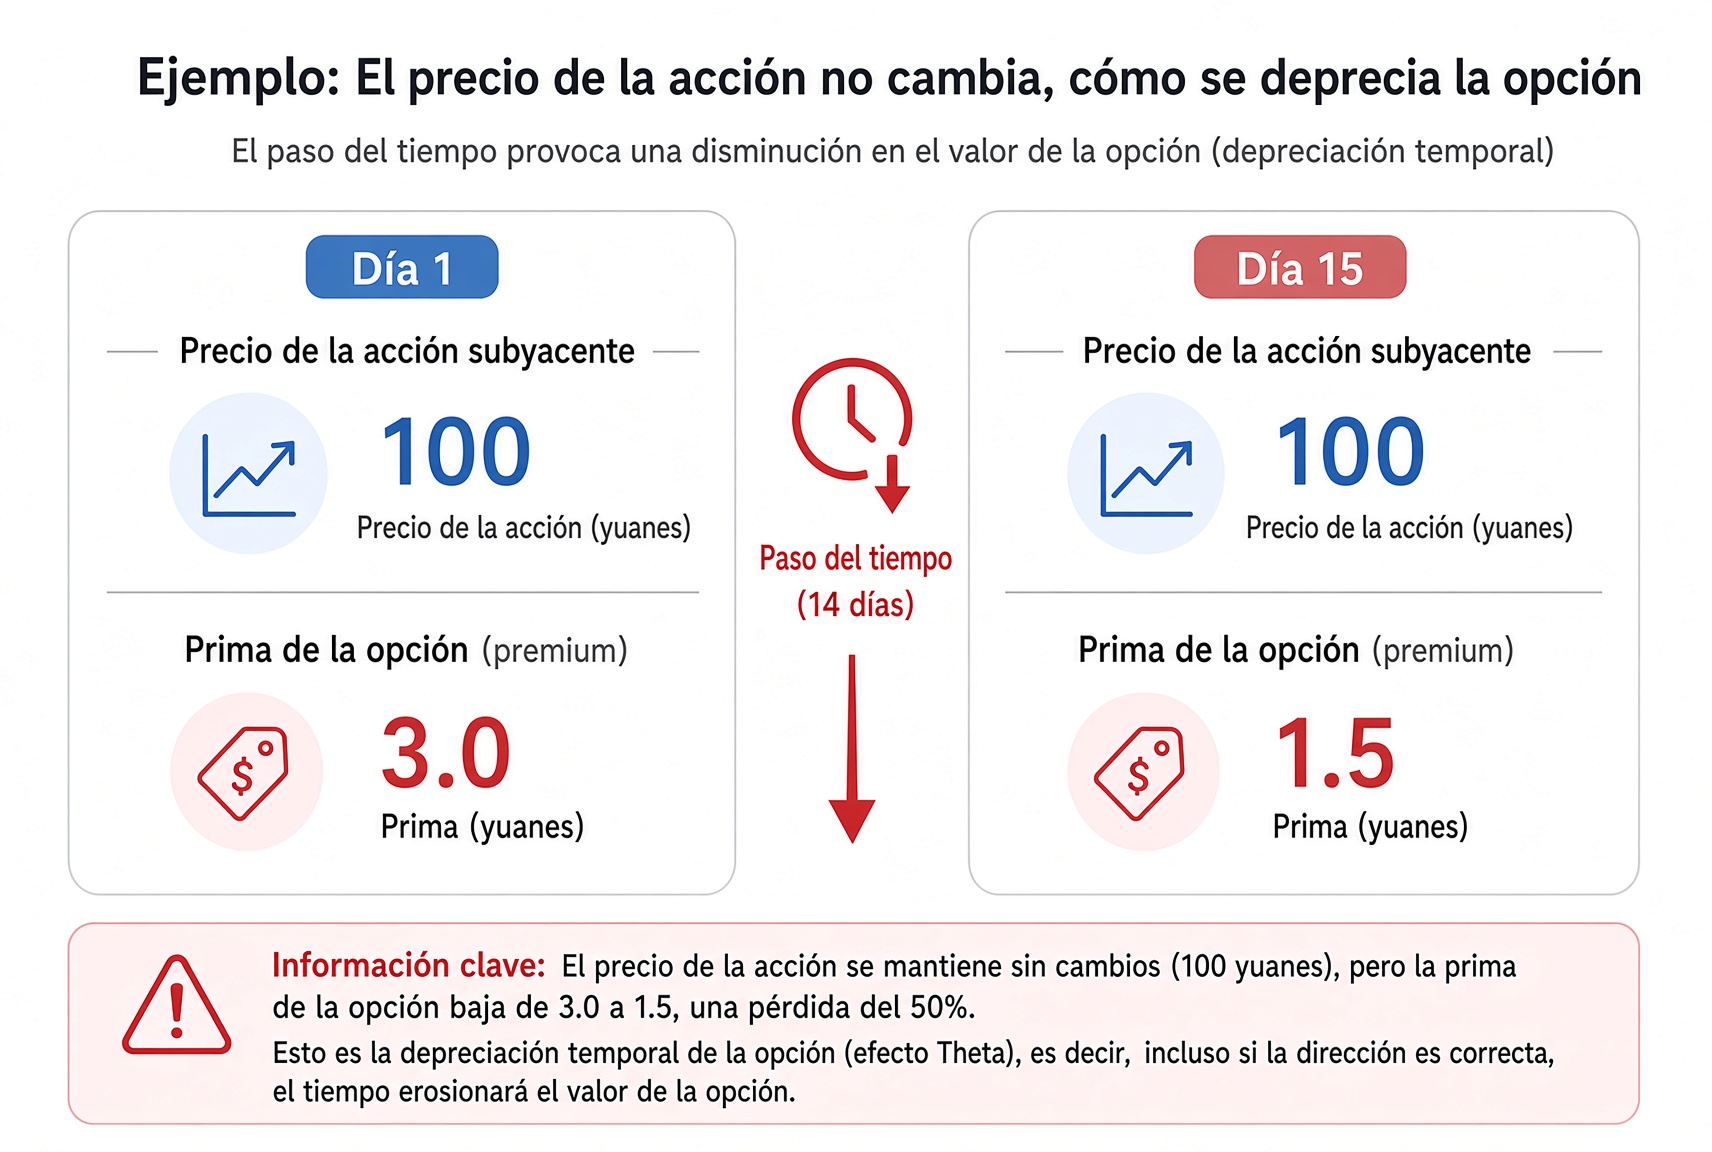
Por eso mirar solo la dirección e ignorar el valor temporal es una forma habitual de tropezar con opciones.
Idea clave: La acción puede subir y la opción no. El valor temporal puede estar evaporándose por detrás.
Cierre, la siguiente lección es liquidación
Precio de la opción = valor intrínseco + valor extrínseco (temporal).
El intrínseco es «cuánto pagarías al ejercer ahora». El extrínseco es «la posibilidad de que el tiempo aún no se haya acabado».
El extrínseco se reduce de forma irreversible con el tiempo, y más rápido al acercarse el vencimiento. El comprador necesita el tiempo de su lado; el vendedor cobra a medida que pasa.
La frase de esta lección: La acción puede subir y la opción no. El valor temporal puede estar evaporándose por detrás.
Con las piezas del precio claras, el siguiente detalle práctico es la liquidación: ¿qué ocurre después del vencimiento? ¿Qué es ejercer, qué es la asignación? ¿Liquidación en efectivo frente a entrega física? La siguiente lección recorre esos flujos.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.El precio de una opción se parte en valor intrínseco más valor extrínseco (tiempo).
2.El valor temporal suele crecer a medida que se acerca el vencimiento.
3.Una opción fuera del dinero tiene valor intrínseco 0; su precio es casi todo valor temporal.