Liquidación, ejercicio y asignación: el flujo completo
Qué aprenderás
Ver qué ocurre al vencimiento —caducar, ejercer o ser asignado— y evitar que una opción dentro del dinero se convierta en acciones sin avisar
Tres desenlaces posibles al vencimiento
La lección anterior partió la prima en valor intrínseco y extrínseco. Cuando ya tienes o has vendido una opción, la primera pregunta es: ¿qué pasa al vencimiento? ¿Se convierte sola en acciones? ¿Sale de la cuenta una cantidad grande de golpe?
Al vencimiento, una opción solo tiene tres finales:
Caducar sin valor: no hay intrínseco, el contrato termina.
Ejercicio: el comprador pide el cumplimiento.
Asignación: el vendedor se ve obligado a cumplir.
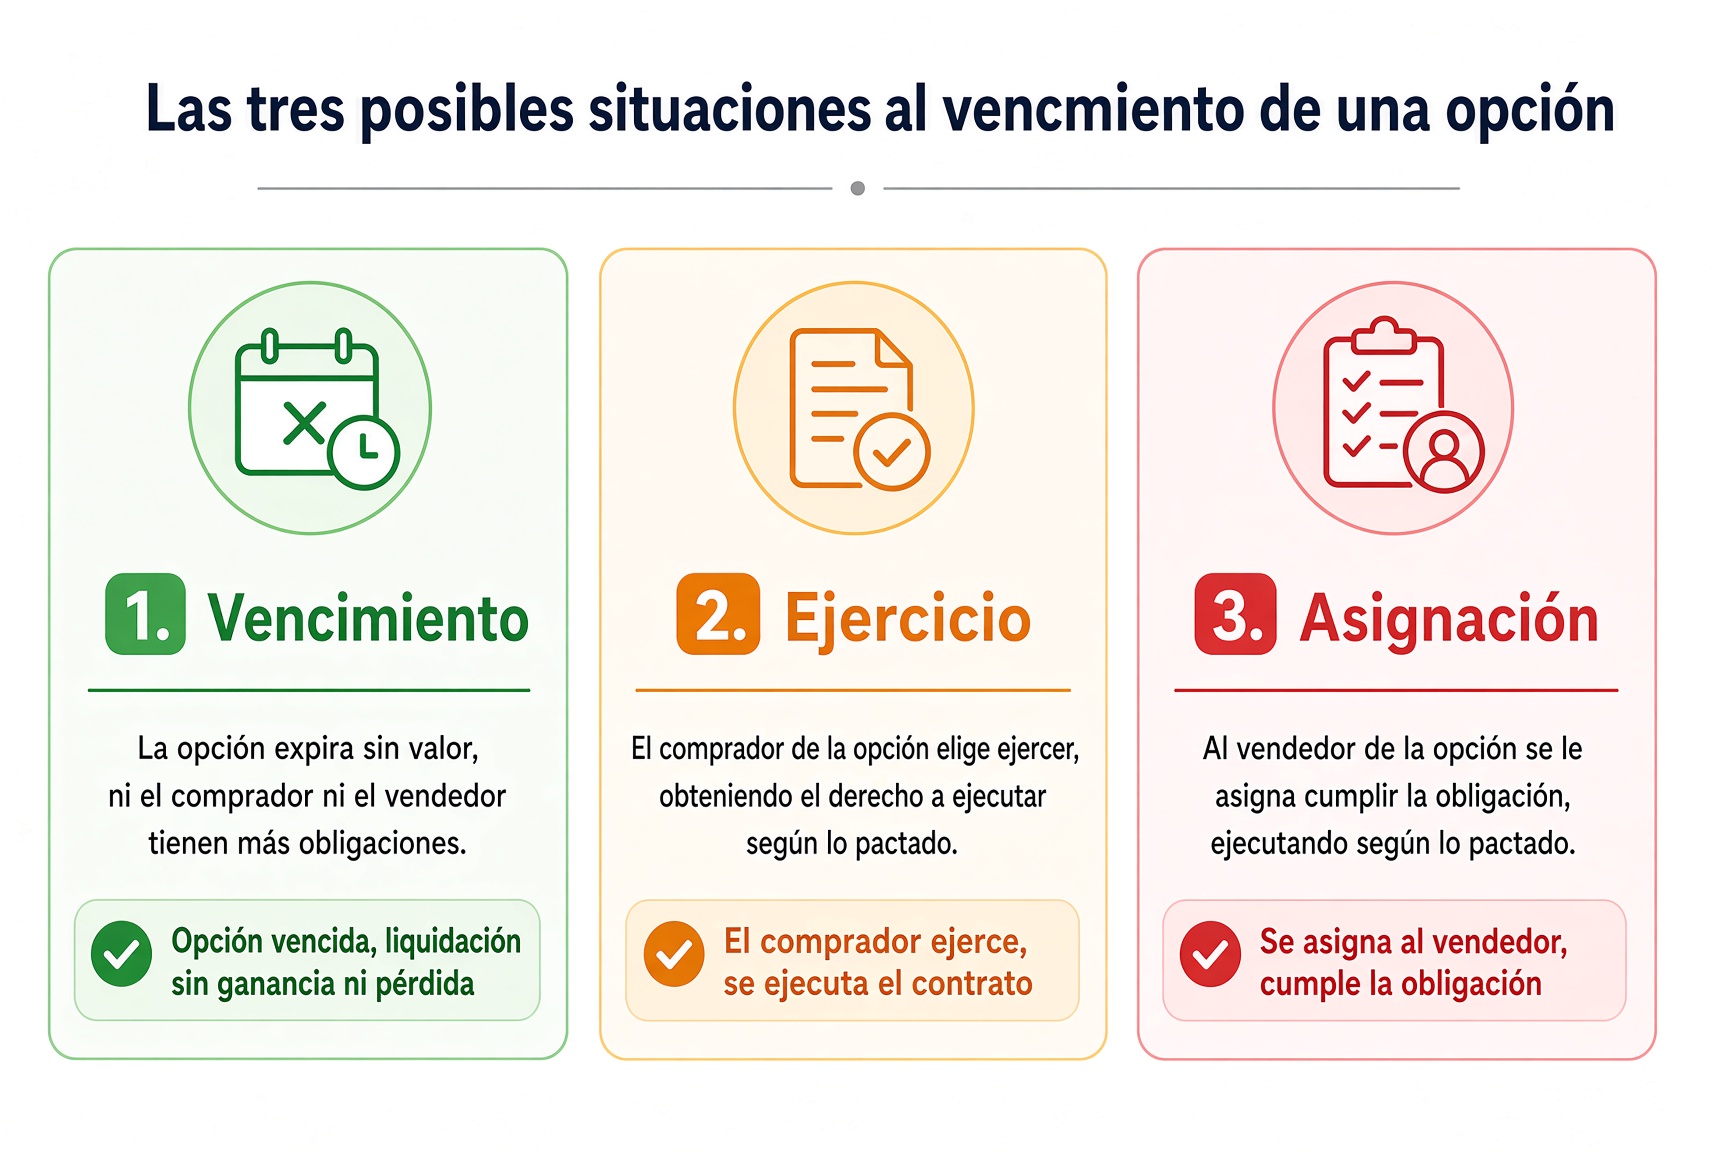
Si separas esas tres, el día de vencimiento sorprende mucho menos. Las vemos una a una.
Idea clave: El vencimiento no es «desaparece sola». Primero recuerdas tres caminos: caducar, ejercer, asignación.
Caducar: el caso más habitual
Si al vencimiento el strike de un Call está por encima de la acción, o el de un Put por debajo, la opción no tiene valor intrínseco: está fuera del dinero (OTM). El comprador no ejerce. La opción muere. La prima se queda con el vendedor.
Para el comprador, la pérdida es toda la prima pagada. Para el vendedor, es el resultado ideal: se acaba la obligación y se queda la prima.
Idea clave: La mayoría de las opciones acaban caducando. Esa es una de las razones por las que vender puede funcionar como «cobrar alquiler» a lo largo del tiempo.
Ejercicio: el comprador pide el cumplimiento
El comprador tiene derecho, al vencimiento, a que el vendedor cumpla al strike. Las opciones americanas incluso se pueden ejercer antes.
El comprador de un Call ejerce: compra 100 acciones al strike. La cuenta necesita efectivo suficiente.
El comprador de un Put ejerce: vende 100 acciones al strike. Si la cuenta no tiene acciones, puede quedar corta, o el bróker lo gestiona según sus reglas.
La mayoría de los brókers estadounidenses ejercen automáticamente las opciones dentro del dinero (ITM) al vencimiento: si el intrínseco supera un umbral, aunque no hagas nada, la opción puede convertirse en acciones.
Así que «desaparece al vencimiento» solo aplica a contratos sin valor intrínseco. Una opción ITM al vencimiento puede convertirse fácilmente en 100 acciones, y ocupar el efectivo o las acciones correspondientes.
Idea clave: Una opción ITM al vencimiento puede ejercerse sola. Si no quieres las acciones, no esperes al último día.
Asignación: el vendedor se ve obligado a cumplir
Si eres el vendedor y el comprador elige ejercer, te asignan. El comprador tiene elección. El vendedor tiene que cumplir.
Vendiste un Call: la asignación te obliga a vender 100 acciones al strike. Sin acciones en la cuenta, quedas corto.
Vendiste un Put: la asignación te obliga a comprar 100 acciones al strike. Necesitas el efectivo preparado.
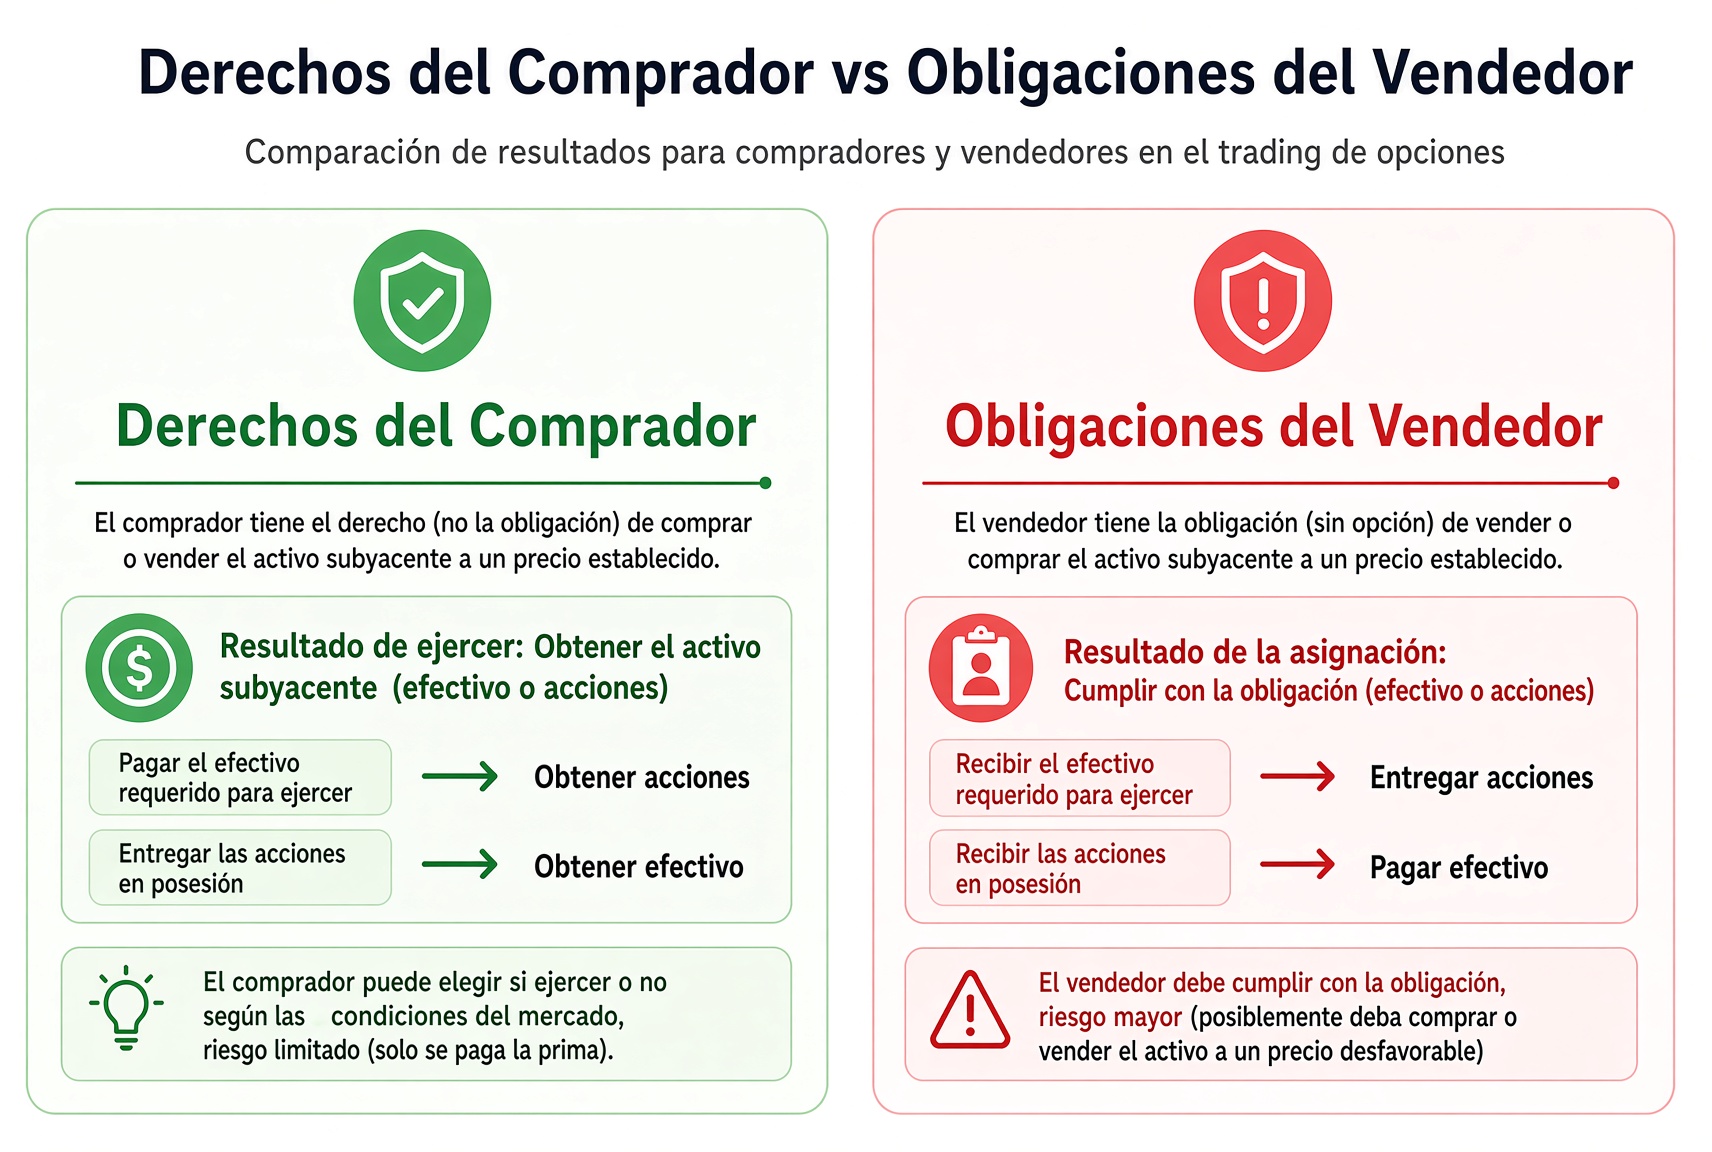
La asignación suele ocurrir cerca del vencimiento, pero las americanas se pueden asignar antes en teoría. El vendedor no puede decir «esta vez no».
Idea clave: El comprador paga por un derecho; el vendedor cobra por asumir una obligación. Si te asignan, tienes que comprar o vender 100 acciones al strike.
Estilo americano frente a europeo
También hay que separar dos calendarios de ejercicio. La mayoría de las opciones sobre acciones individuales en EE. UU. son americanas: el comprador puede pedir el ejercicio cualquier día de negociación hasta el vencimiento. Muchas opciones sobre índices son europeas: solo se ejercen el día de vencimiento.
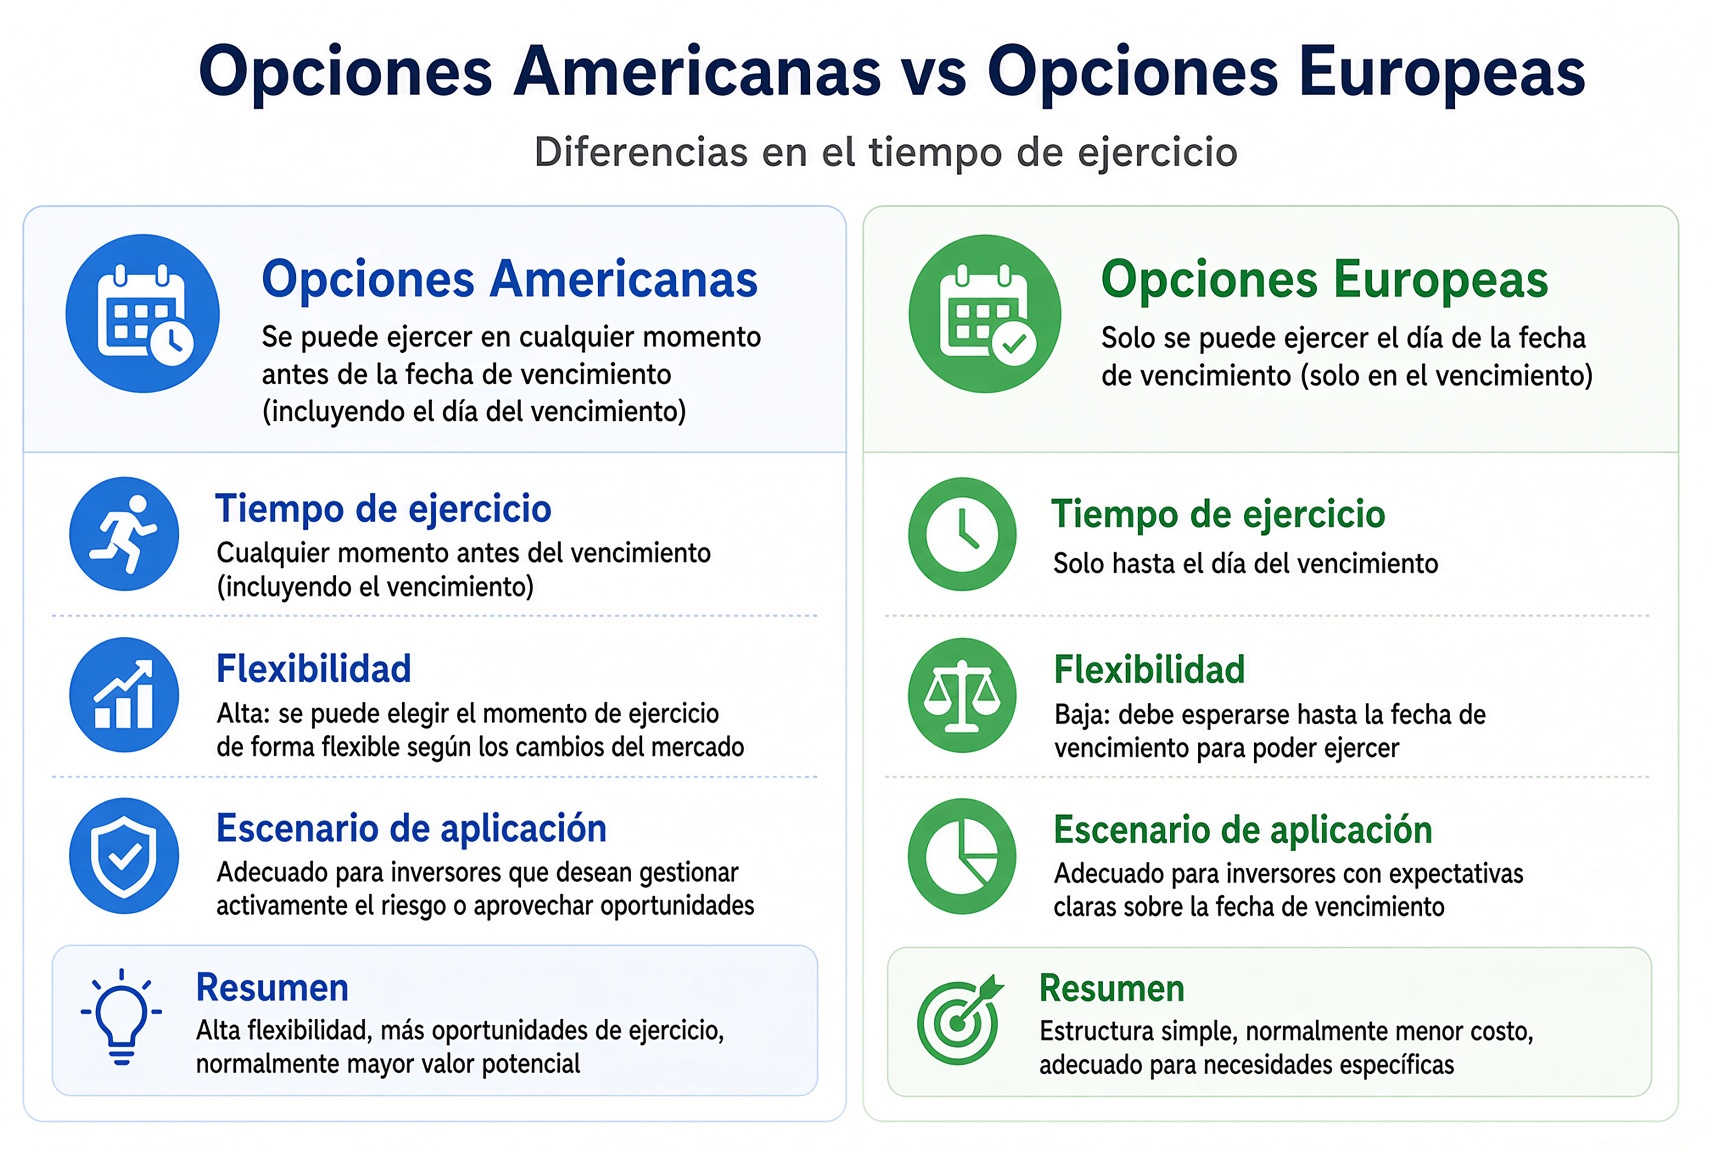
Para un principiante basta una frase: las opciones de Apple o Tesla que ves en el software son americanas. La asignación anticipada es posible en teoría (aunque no sea frecuente).
Idea clave: Las opciones sobre acciones de EE. UU. son de estilo americano. La asignación puede ocurrir antes del vencimiento. Recuerda eso primero.
Los pozos en los que cae un principiante
Visto el flujo, estas tres explotan con más frecuencia el día de vencimiento:
Llevar una opción ITM al último día sin efectivo o acciones suficientes, y que el ejercicio automático meta (o saque) 100 acciones de la cuenta.
Vender una opción, olvidarla y que te asignen, ocupando efectivo o acciones.
No conocer la regla de ejercicio automático y pensar que «al vencimiento desaparece».
Idea clave: Si no quieres que te entreguen acciones, no arrastres una posición ITM hasta el vencimiento. El vendedor debe dejar listo el efectivo o las acciones para cumplir.
Cierre, la siguiente lección es Delta
Antes del vencimiento, pasa esta lista de cuatro: ¿está ITM, hay efectivo o acciones suficientes, hay que cerrar antes, cuál es la regla de ejercicio automático?
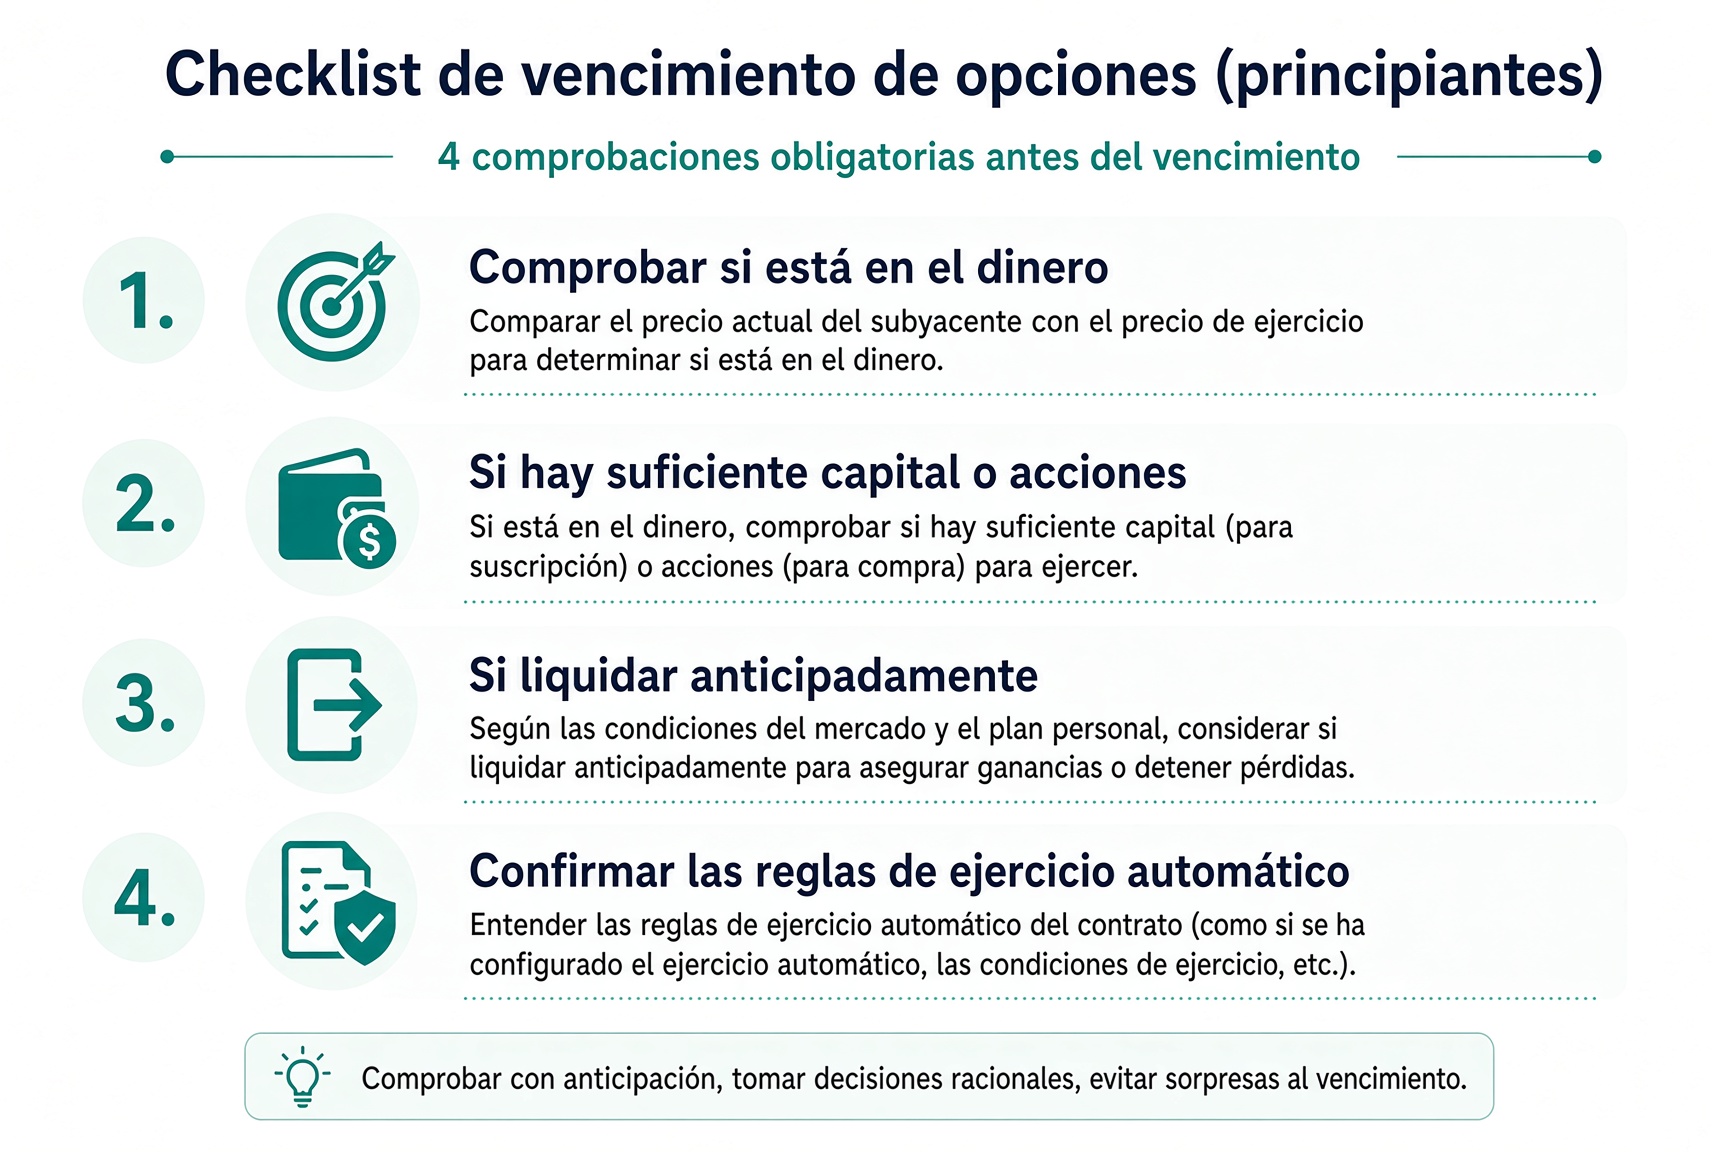
Consejo práctico:
Si eres el comprador y no quieres acciones, cierra la opción tú antes del vencimiento (véndela).
Si eres el vendedor, asegúrate de tener el efectivo o las acciones para una posible asignación.
El propio día de vencimiento (sobre todo un viernes) es cuando más de cerca miras tus posiciones.
La frase de esta lección: Las opciones no «desaparecen» al vencimiento. Una ITM puede convertirse en acciones, y un vendedor puede verse obligado a cumplir.
Con la liquidación clara, la siguiente lección entra en el número que más se usa al poner precio: Delta. Te dice, a groso modo, cómo se mueve la opción si la acción se mueve un dólar, y también ayuda a estimar la probabilidad de que este contrato termine dentro del dinero.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Ejercicio y asignación son las dos caras del mismo evento.
2.Las opciones sobre acciones siempre se liquidan en efectivo; nunca tocas las acciones.
3.Un contrato dentro del dinero al vencimiento puede ejercerse o asignarse solo, aunque no hayas pulsado nada.