Gamma y cómo encajan las griegas
Qué aprenderás
Ver Gamma como la aceleración de Delta, y evitar el riesgo de Gamma alto cerca del vencimiento —sobre todo 0DTE
Qué es Gamma
Delta cambia, Theta come, Vega responde a la volatilidad. Gamma mide lo rápido que cambia el propio Delta.
Gamma mide: por cada dólar que se mueve la acción, cuánto cambia, a groso modo, Delta. Es la «aceleración» de Delta.
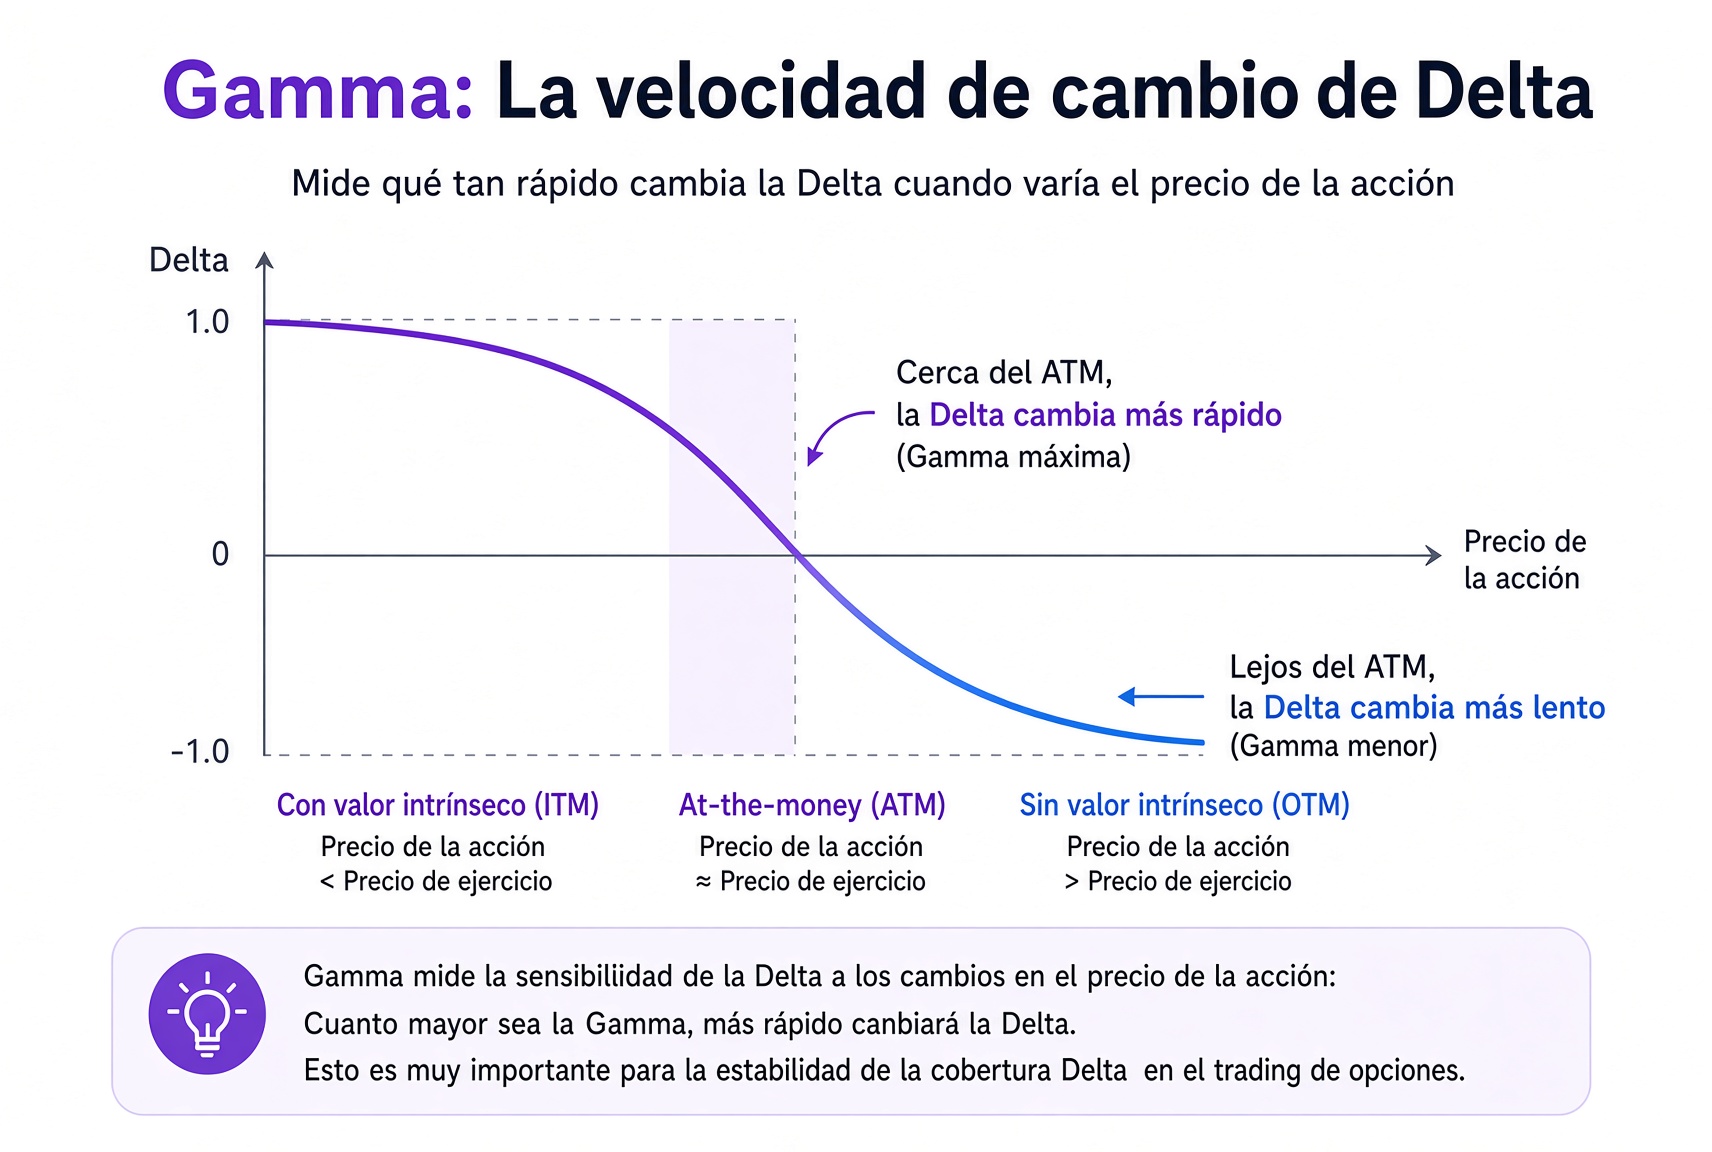
Las opciones at-the-money suelen tener el Gamma más alto, porque ahí es donde Delta cambia más rápido. Las ITM profundas o las OTM profundas tienen menos Gamma.
Idea clave: Un Gamma alto significa que Delta cambia rápido, así que la sensibilidad de la opción a la acción puede darse la vuelta en poco tiempo.
Por qué 0DTE y el vencimiento cercano son especialmente peligrosos
Al acercarse el vencimiento, el Gamma de las at-the-money se pone muy alto. Un movimiento pequeño de la acción puede zarandear Delta, y la opción puede dispararse o hundirse.
Por eso las opciones 0DTE (vencimiento el mismo día) se mueven tanto, y por eso un principiante pierde el control con tanta facilidad.
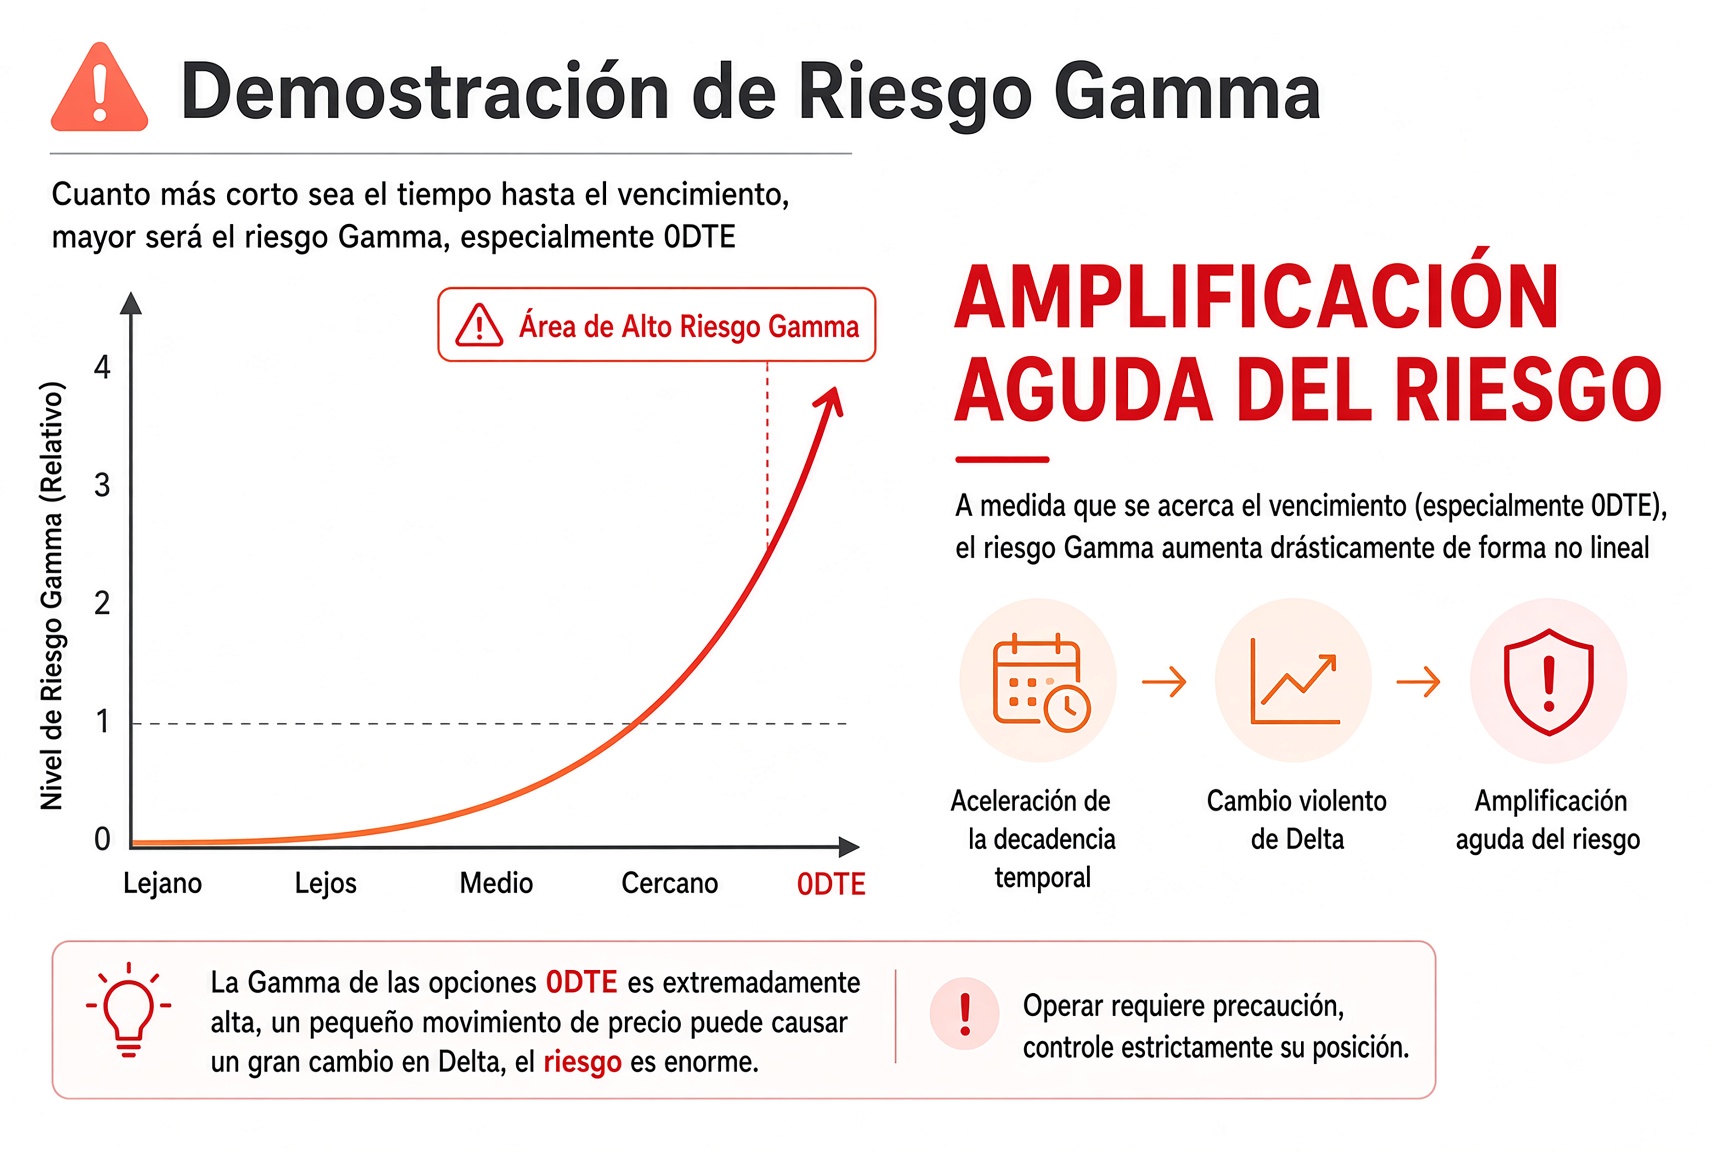
Idea clave: Cuanto más cerca del vencimiento —sobre todo el mismo día— más se dispara el riesgo de Gamma. Un principiante debería, en su mayoría, no tocarlas.
Las griegas como un solo cuadro
En una operación real estas letras no están aisladas:
Se mueve la acción → afecta a Delta, y Gamma fija lo rápido que cambia Delta.
Pasa el tiempo → afecta a Theta, y también se mueven Gamma y Vega.
Cambia la volatilidad → afecta a Vega, y con ella el precio de la opción.
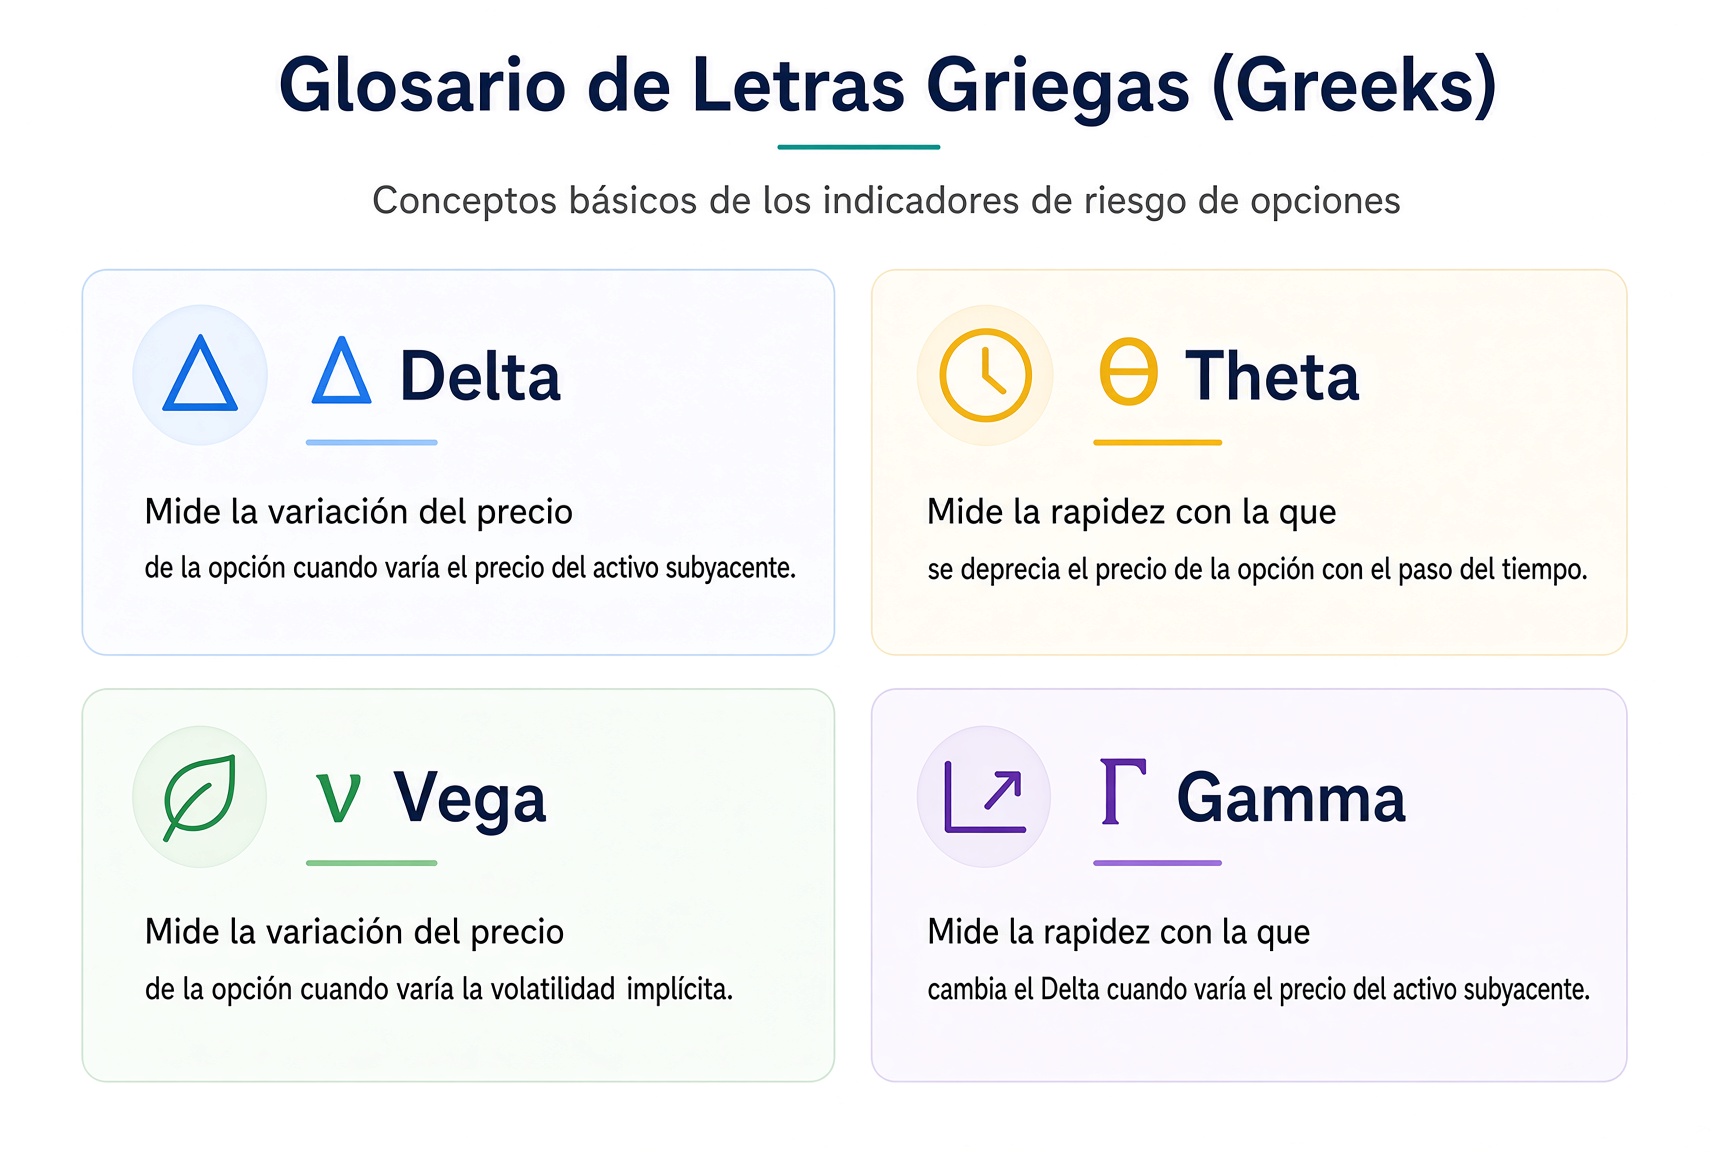
Entender opciones es tratarlas como un sistema, no como un solo número.
Idea clave: Delta, Theta, Vega y Gamma miden cada una una dimensión. Pasar las cuatro antes de abrir es más sólido que mirar solo la acción.
Notas prácticas para principiantes
Domina primero Delta y Theta: son las más intuitivas.
Cuando Vega esté claro, entonces toca operaciones alrededor de resultados.
Los contratos de Gamma alto (sobre todo at-the-money cerca del vencimiento) cargan mucho riesgo. Un principiante debería, en su mayoría, evitarlos.
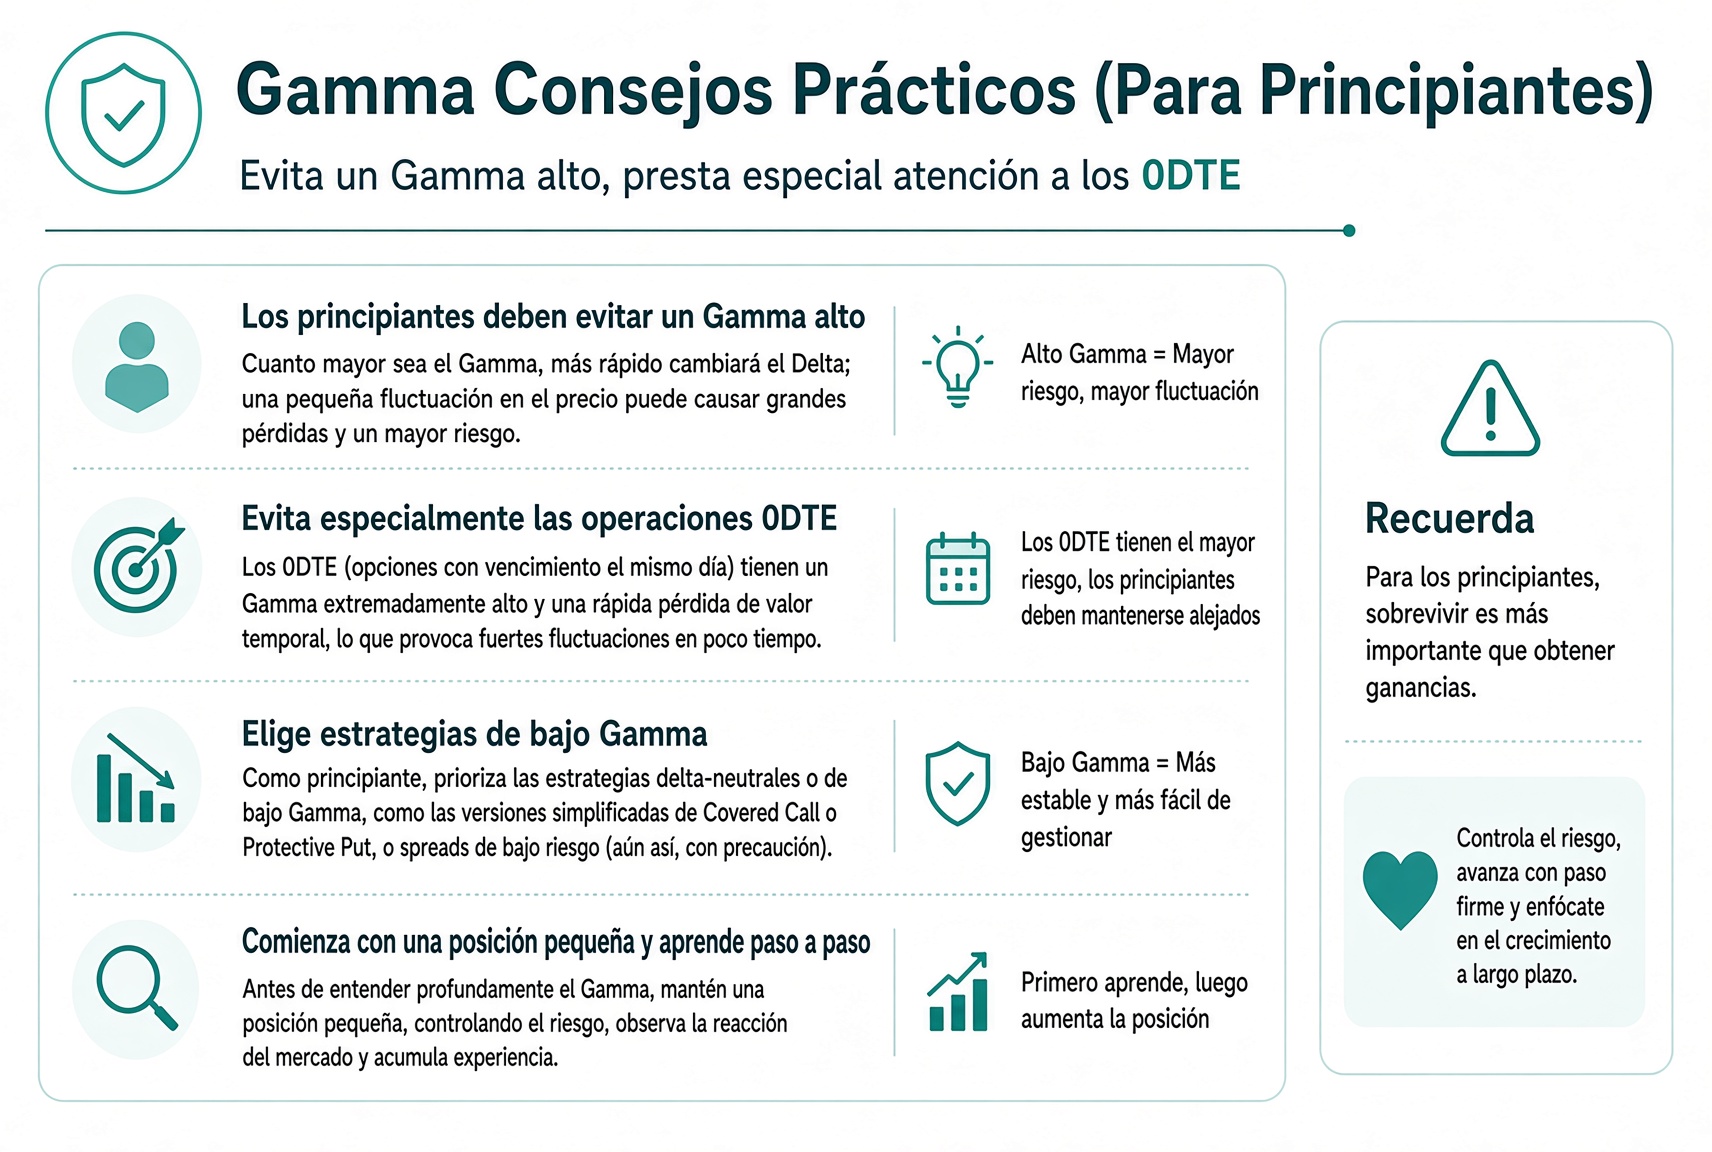
Idea clave: Las griegas son herramientas de riesgo, no de predicción. Úsalas para leer riesgo y tamaño, no para «adivinar» el mercado.
Cierre, la siguiente lección elige vencimiento y strike
Las primeras ocho lecciones dejan en pie el contrato, la cadena, el precio y las cuatro griegas principales. Gamma es la aceleración de Delta; cerca del vencimiento —sobre todo el mismo día— esa aceleración se pone peligrosa.
Hagas la estructura que hagas, siempre aparecen dos preguntas prácticas: ¿hasta dónde el vencimiento, y qué strike? La siguiente lección da un conjunto de reglas que sí se pueden ejecutar.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Gamma mide lo rápido que cambia el propio Delta.
2.Cerca del vencimiento —sobre todo el mismo día— Gamma suele suavizarse.
3.Antes de abrir, mira Delta, Theta, Vega y Gamma en la misma hoja de riesgo.