Vega y volatilidad implícita: la mano invisible detrás de grandes ganancias y grandes pérdidas
Qué aprenderás
Ver IV y Vega, y evitar el IV crush después de resultados: acertar la dirección y aun así perder
Qué es la volatilidad implícita
Muchos principiantes se topan con la misma frustración: la acción se movió como pensaban y la opción no subió, o incluso perdió. Una de las razones más habituales es un cambio en la volatilidad implícita.
Las acciones se mueven cada día. La expectativa del mercado sobre «cuán grandes serán los movimientos futuros» se mete en el precio de la opción. Esa expectativa es la volatilidad implícita (IV).
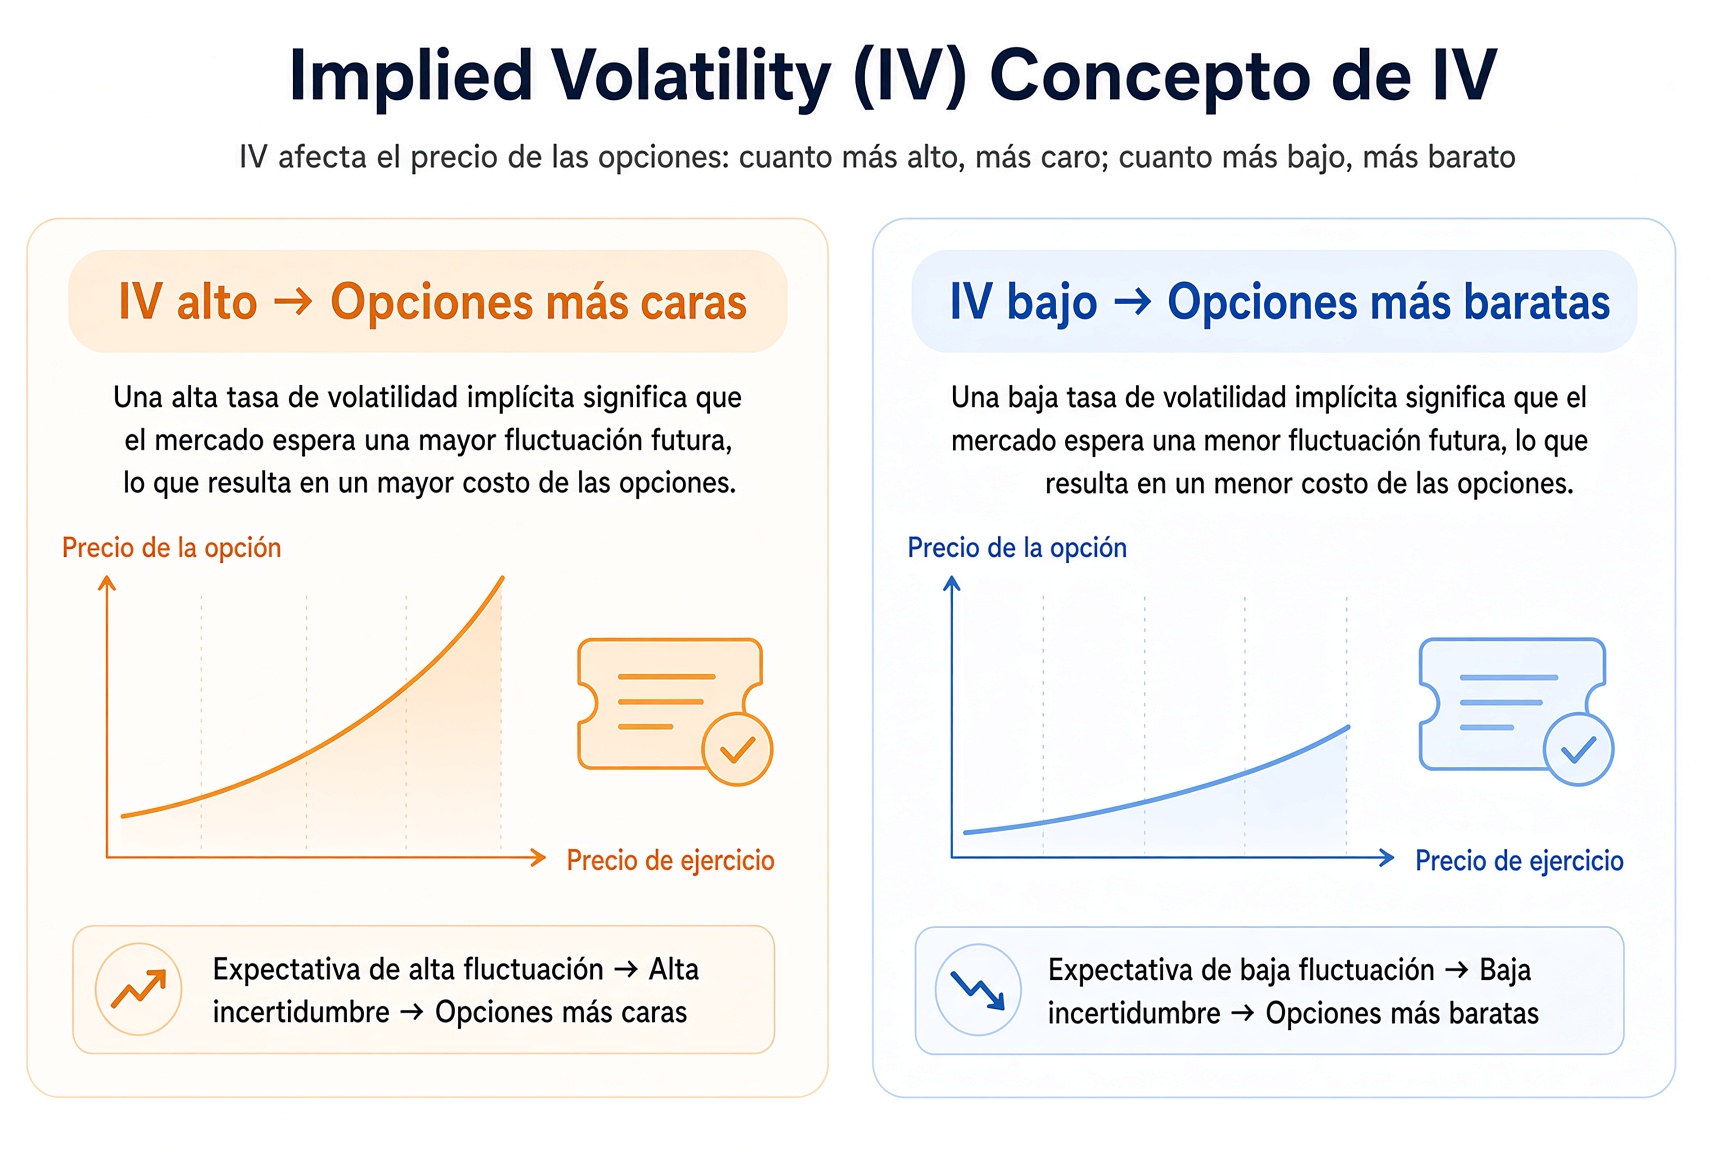
El mercado cree que el futuro va a sacudirse → IV alta → opciones más caras.
El mercado cree que el futuro será tranquilo → IV baja → opciones más baratas.
IV no es la volatilidad que ya ocurrió. Es cuánto miedo o excitación tiene el mercado respecto a lo que viene.
Idea clave: IV alta encarece la prima; IV baja la abarata. Primero separa «movimientos que ya ocurrieron» de «movimientos que el mercado espera».
Qué es Vega
Vega mide: por cada 1% de cambio en la volatilidad implícita, cuánto se mueve, a groso modo, el precio de la opción.
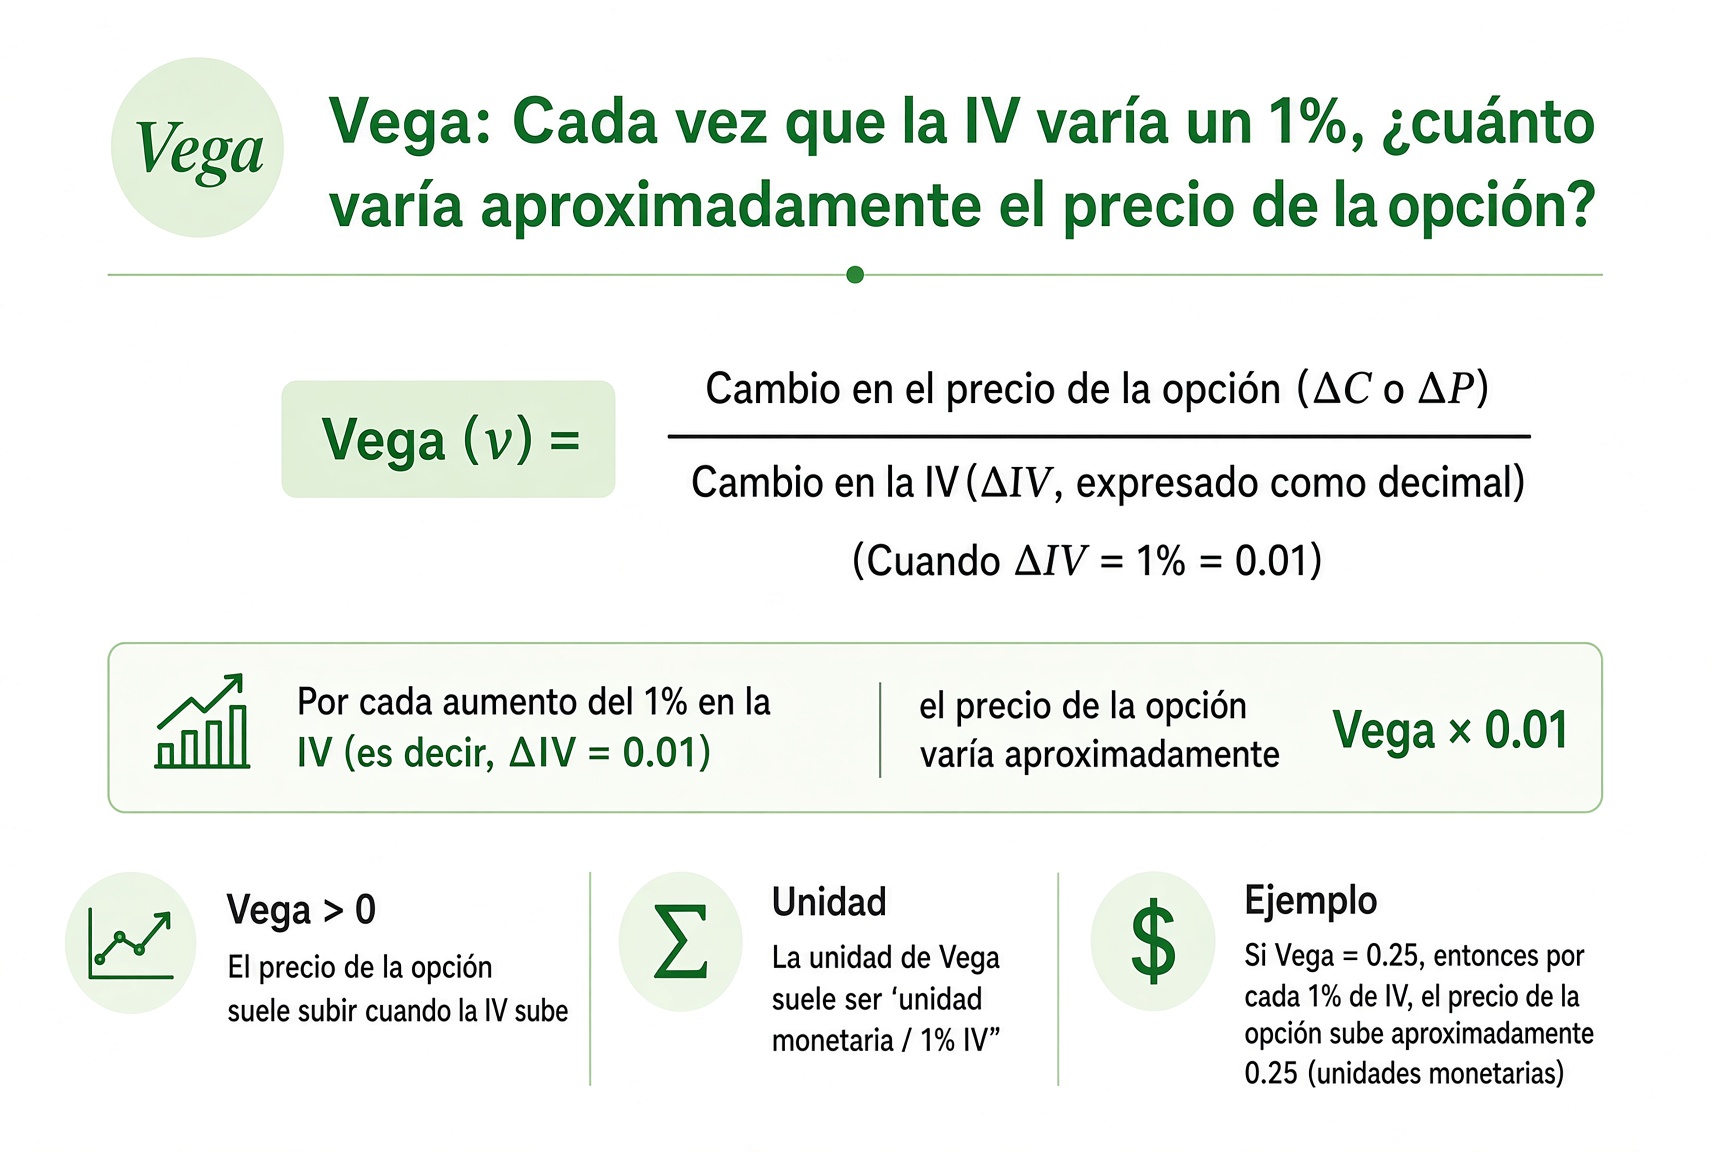
Si el Vega de una opción es 0,10, una subida de IV del 1% levanta el precio unos 0,10 dólares. Un contrato son 100 acciones, unos 10 dólares por contrato.
Al comprador le gusta que IV suba (las opciones se encarecen). Al vendedor le gusta que IV baje (se abaratan). Vega es positivo en Calls y en Puts: si la volatilidad esperada se calienta, la prima sube en ambos lados.
Idea clave: Vega escribe el «ánimo del mercado» como sensibilidad de la prima. IV se mueve un punto y el precio de la opción se mueve con ella.
El pozo más habitual: IV crush
Antes de que muchas empresas publiquen resultados, IV sube, porque el mercado no sabe el número. En cuanto sale —bueno o malo— se acaba la incertidumbre y IV suele caer rápido. Esa caída es el IV crush.
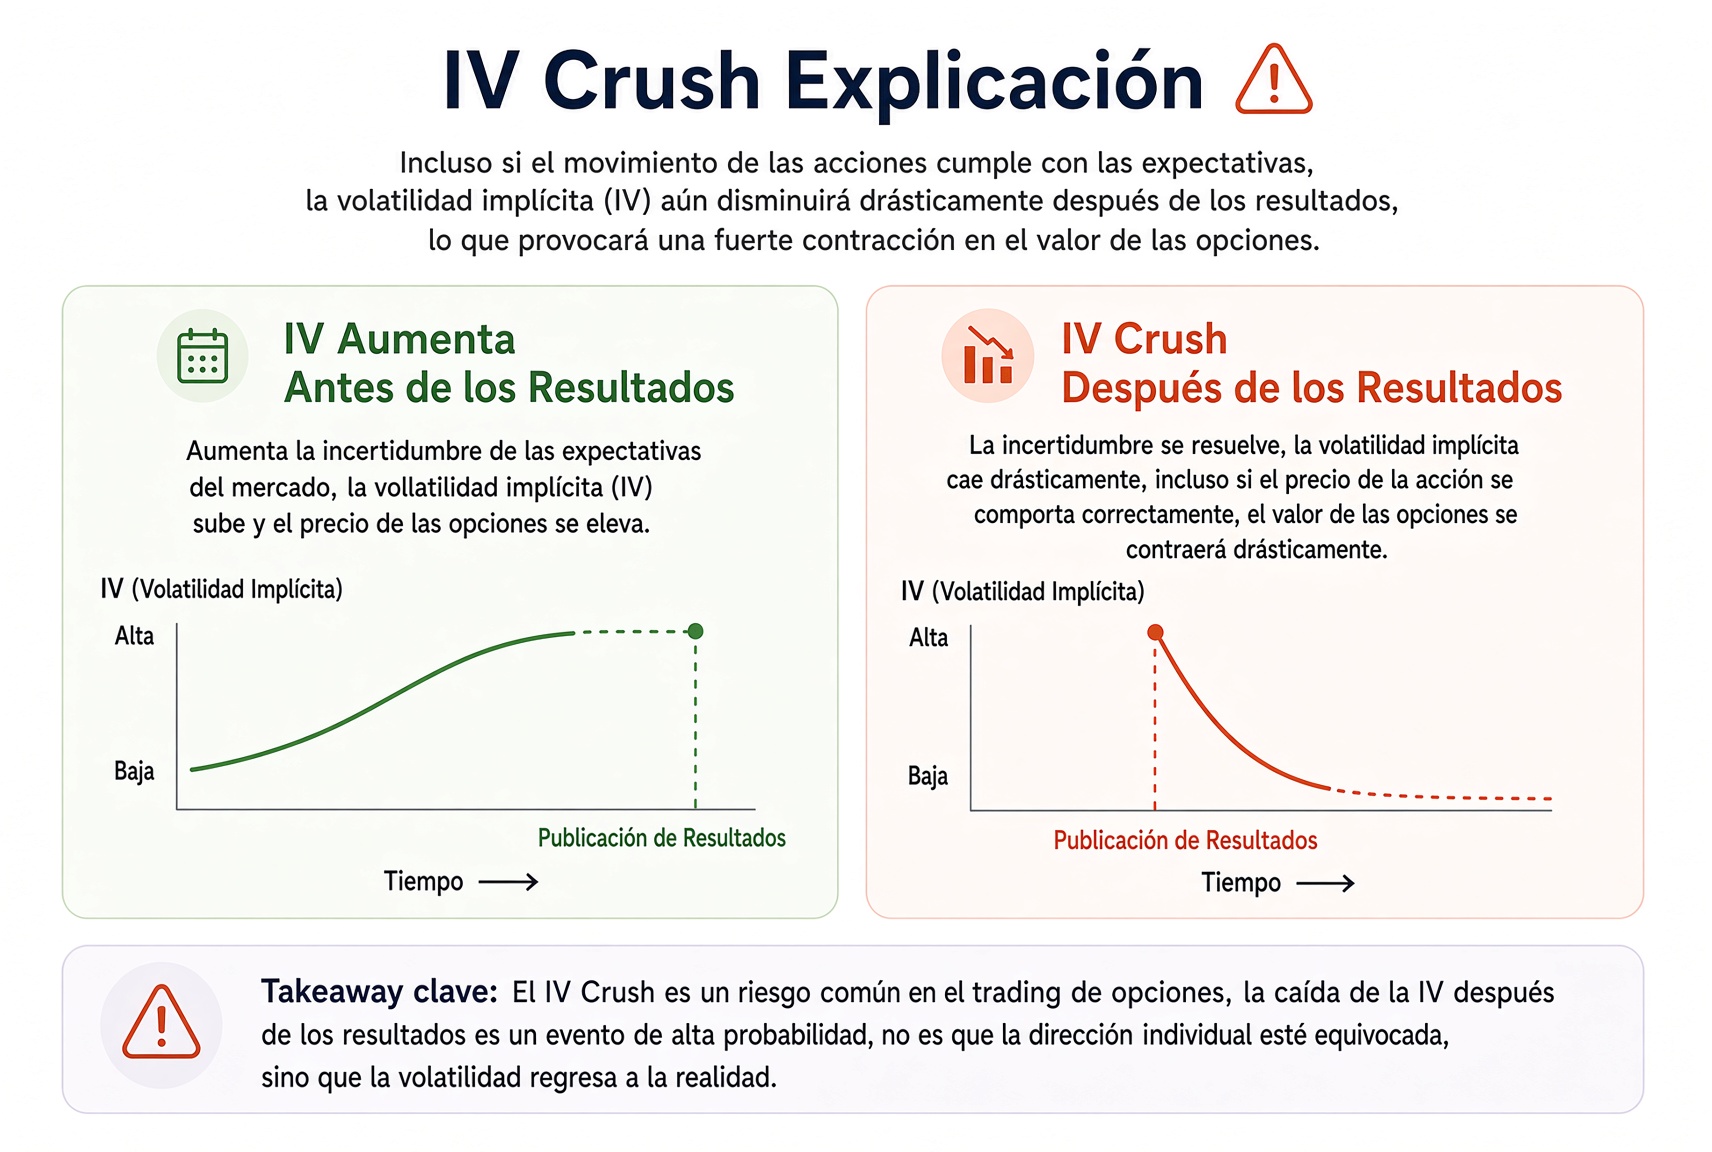
Aunque tu dirección fuera exactamente correcta —los resultados superan, la acción dispara— si IV cae lo bastante fuerte, tu Call puede no ganar, o perder.
Esa es una razón clásica de «dirección correcta y, aun así, pérdidas».
Idea clave: La volatilidad implícita es un motor importante del precio. Acertar la dirección no basta; también hay que preguntar si IV va a ir en tu contra.
Tres motores principales del precio de la opción
Llegados aquí, poner precio es un sistema, no solo «si la acción subió».
La acción (Delta): se mueve el subyacente, sigue la opción.
El tiempo (Theta): aunque la acción no se mueva, el valor extrínseco se derrite.
La volatilidad (Vega): si cambia la expectativa del mercado, cambia también la prima.
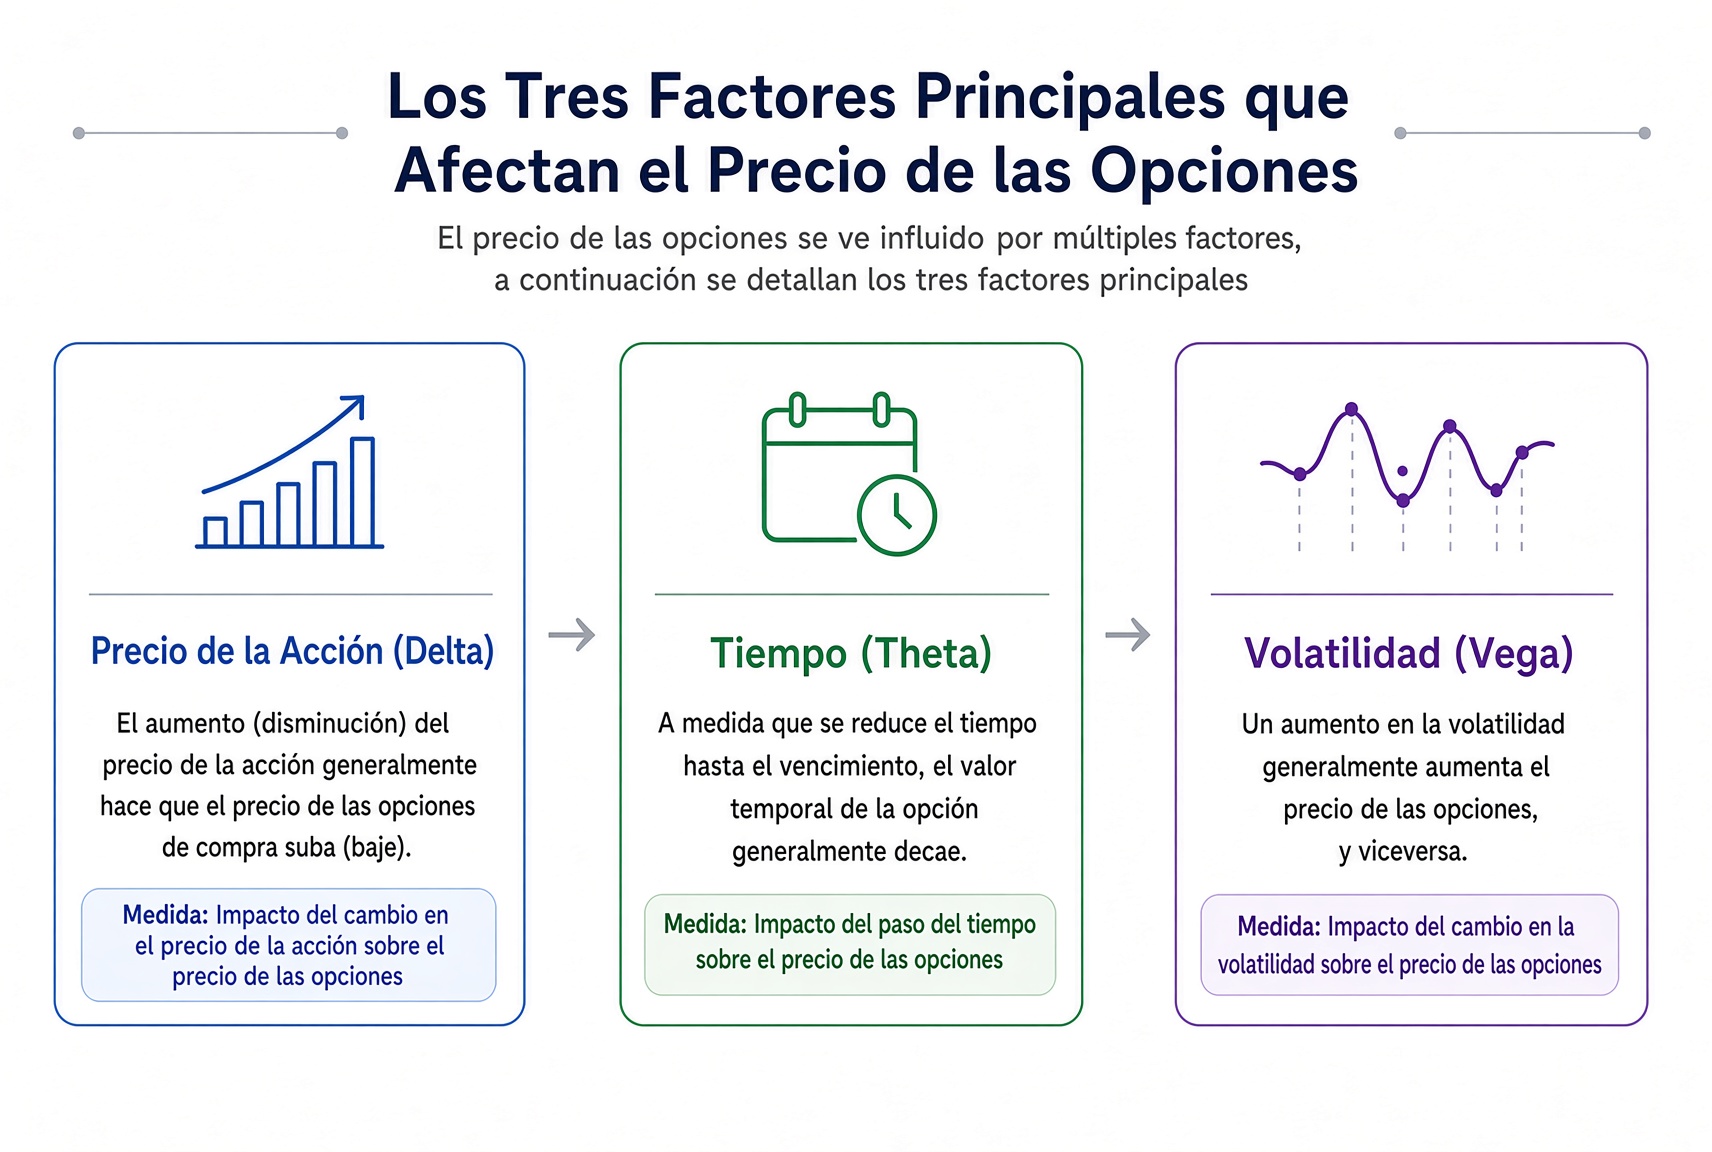
Entender opciones es mirarlos juntos.
Idea clave: Mirar solo la dirección deja fuera dos manos: el tiempo y la volatilidad.
Cierre, la siguiente lección es Gamma
Antes de comprar, mira si la IV actual de esta acción está relativamente alta.
Evita comprar a ciegas opciones cortas justo antes de resultados, salvo que sepas exactamente qué estás haciendo.
Recuerda: el precio de la opción lo mueven la acción, el tiempo y la volatilidad — no solo la acción.
La frase de esta lección: Acertar la dirección no basta. También hay que preguntar si la volatilidad implícita va a ir en tu contra.
Delta va a cambiar, Theta está comiendo, Vega responde a la volatilidad. La siguiente es la última griega importante: Gamma, que mide lo rápido que cambia el propio Delta.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Vega mide cómo se mueve el precio de la opción cuando se mueve la volatilidad implícita.
2.Si aciertas la dirección, un desplome de volatilidad no puede hacerte perder.
3.Antes de resultados la IV suele encarecerse, y comprar opciones sale más caro.