Covered Call: cobrar alquiler mensual sobre acciones que ya tienes
Qué aprenderás
Ver la estructura de un covered call, los tres desenlaces típicos, y a quién le encaja —y a quién no
Qué es un Covered Call de verdad
A partir de esta lección entramos en estrategias reales. La primera es el Covered Call clásico, el que encaja con quien ya tiene las acciones. En esencia es «tener las acciones + vender un Call», y usar el valor temporal para cobrar alquiler sobre una posición que ya tienes.
La estructura más simple: tener 100 acciones de un valor + vender 1 Call sobre ese valor.
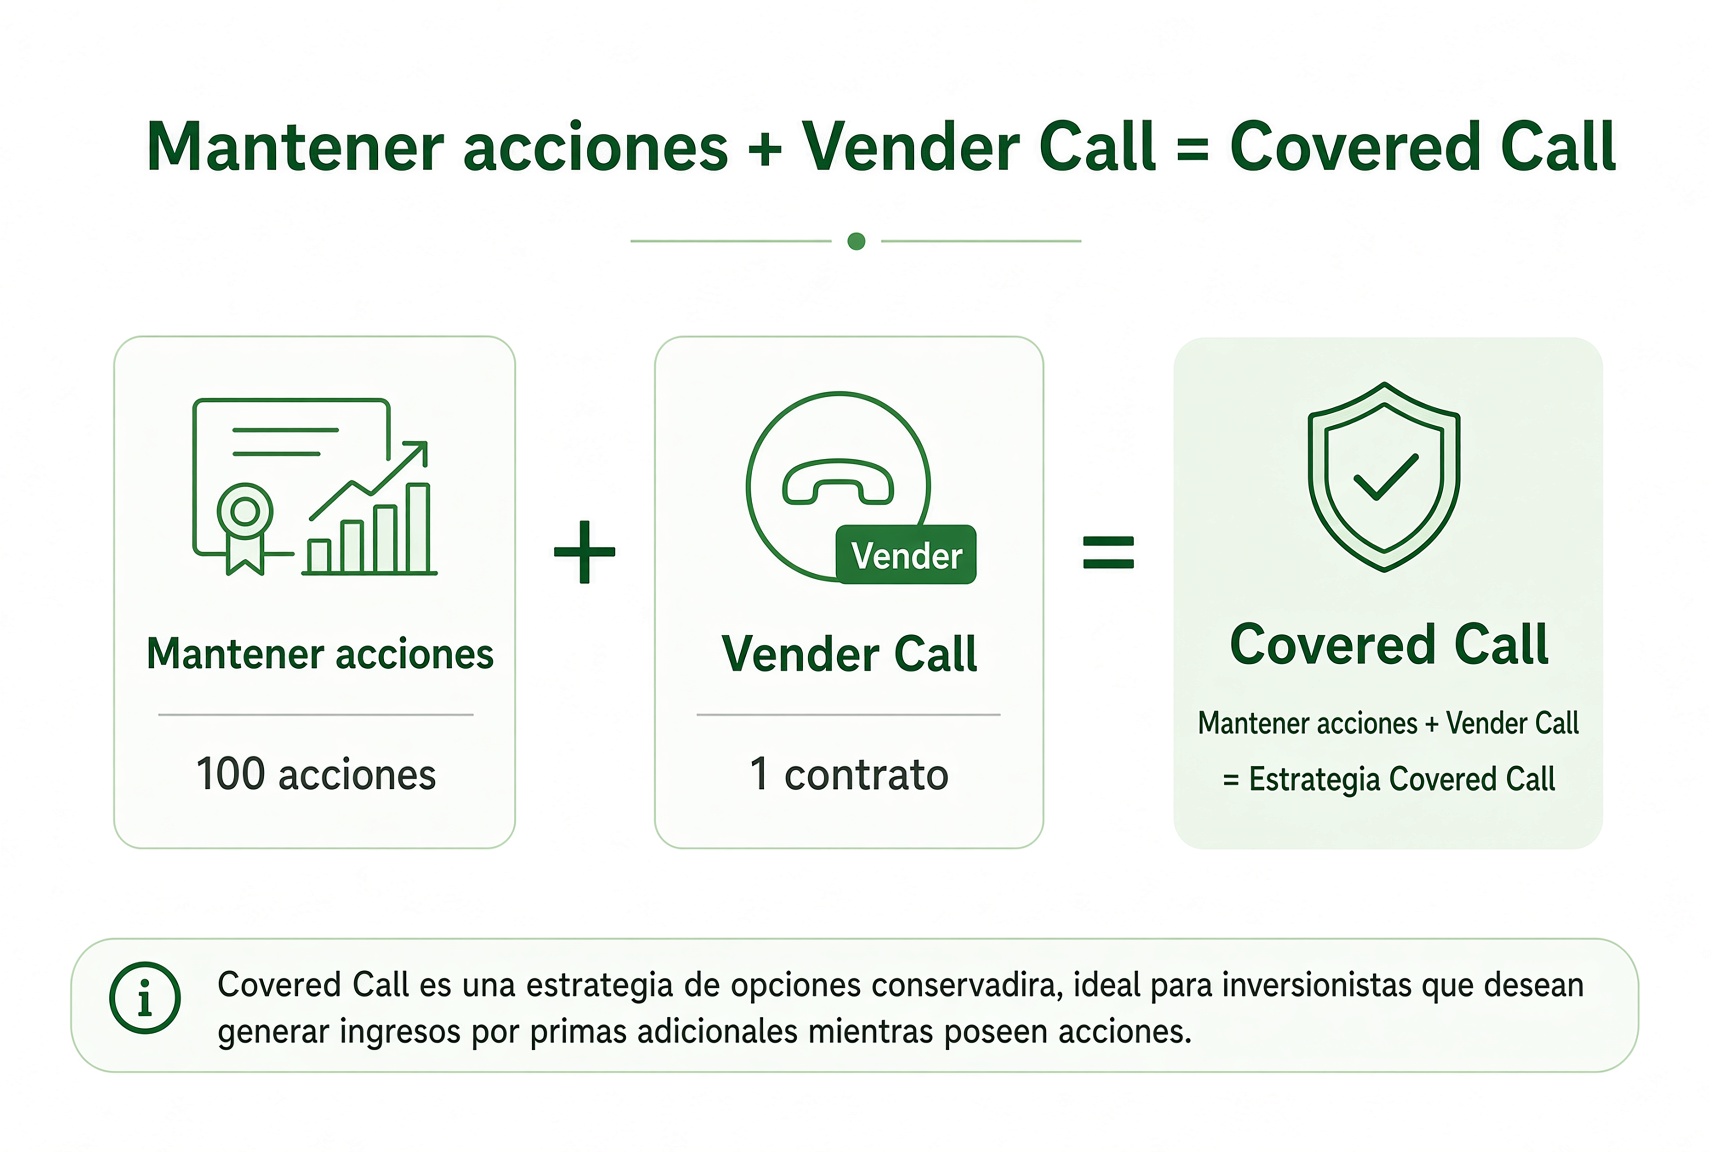
Como ya tienes las acciones, el Call que vendiste está «cubierto». No se convierte en un corto desnudo. Es una de las estrategias de vendedor donde el riesgo sí está acotado.
Idea clave: Tener las acciones + vender un Call = Covered Call. Las acciones colateralizan la obligación del vendedor.
Por qué harías esto
Hay un objetivo central: cobrar prima.
Ya tienes las acciones. Al vender el Call entra una prima en la cuenta de inmediato. Ese dinero puede bajar tu coste de tenencia, o lo puedes tratar como «alquiler» extra.
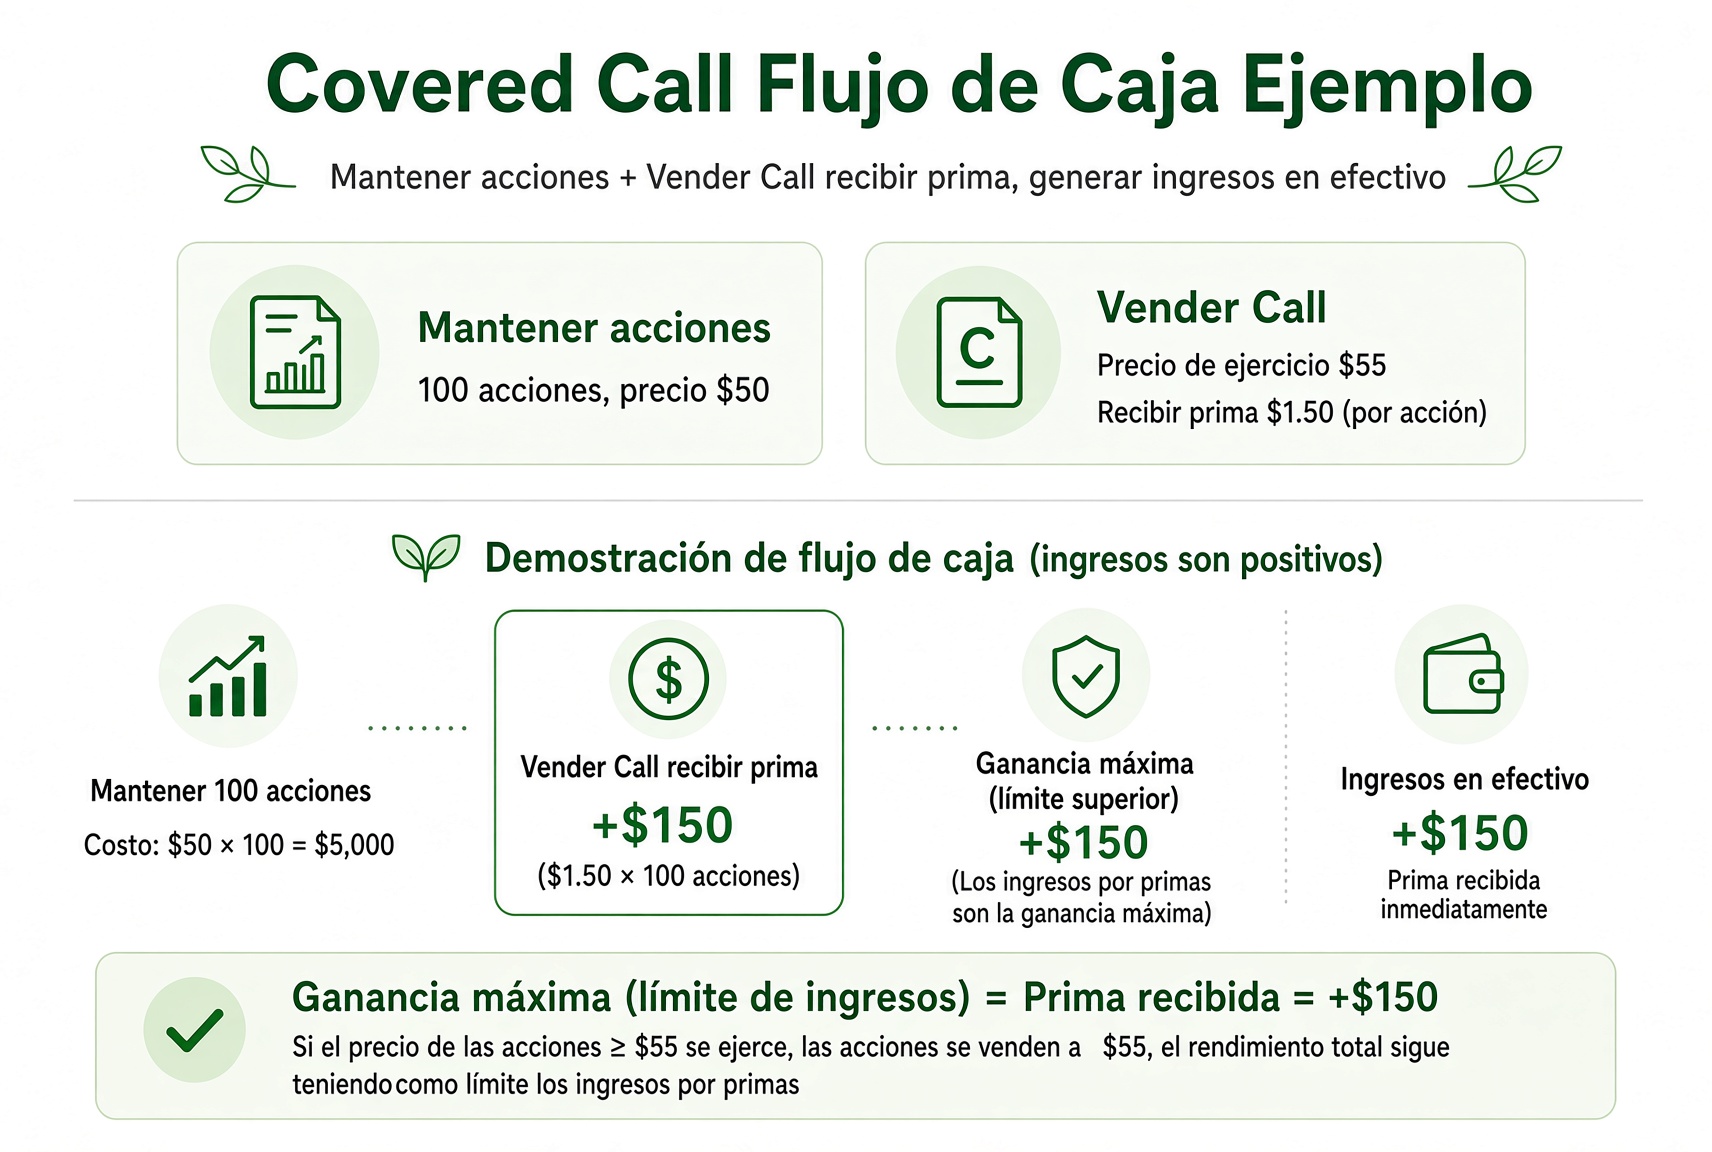
Idea clave: La prima que cobras al instante es la fuente central de retorno de esta estrategia.
Tres desenlaces típicos
La acción está plana o sube un poco y no pasa el strike: el Call caduca. Te quedas las acciones y toda la prima. Es el mejor caso.
La acción dispara por encima del strike: las acciones pueden ser llamadas. Vendes al strike y te quedas la prima. El alza tiene techo.
La acción baja: la prima amortigua parte de la caída, pero no toda. Sigues con las acciones y sigues comiendo el lado malo.
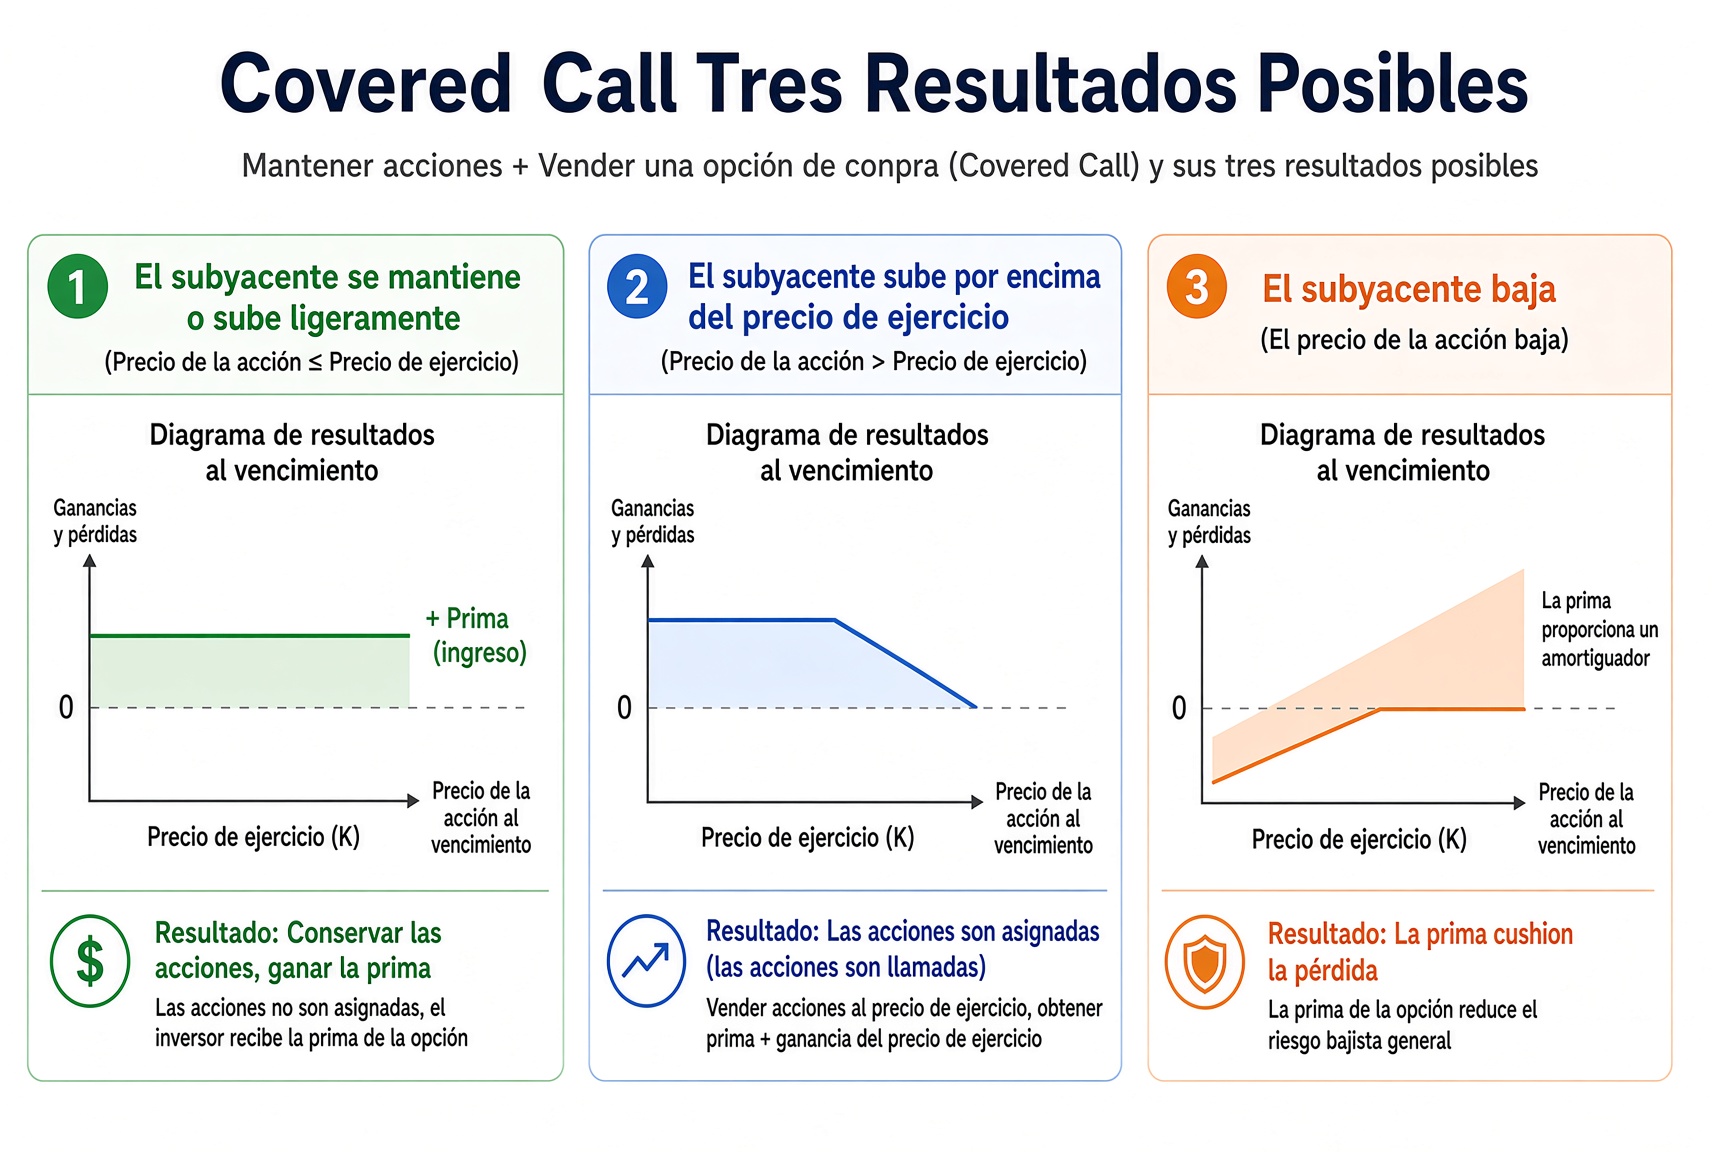
Idea clave: Un Covered Call cambia «parte del alza» por «una prima conocida».
A quién le encaja, a quién no
Le encaja: a quien ya tiene las acciones, está neutral o ligeramente alcista, está dispuesto a vender a un precio fijado y quiere más flujo de caja.
No le encaja: a quien está fuertemente alcista, no vendería las acciones a ningún precio, o quiere el alza sin techo.
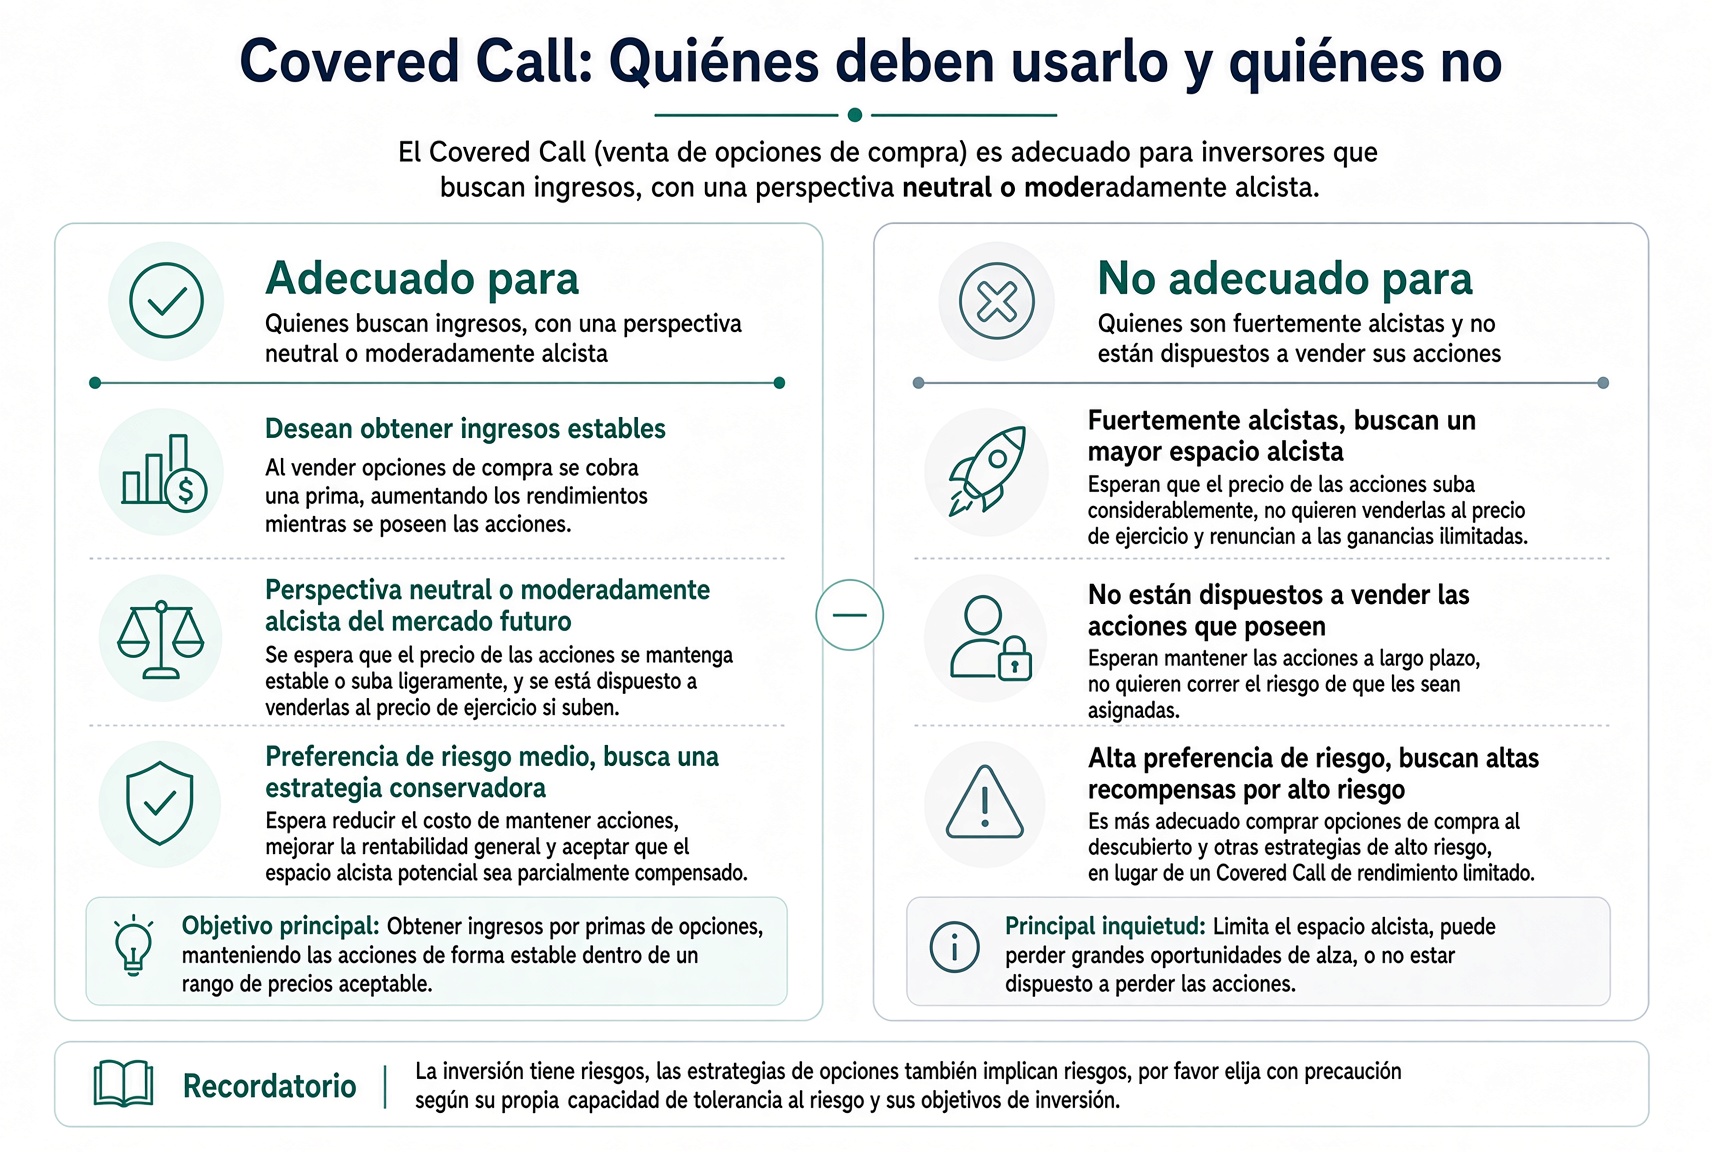
Idea clave: Neutral o ligeramente alcista, y buscando ingreso extra: esto es para ti. Fuertemente alcista y sin ganas de vender: sáltalo.
Cierre, la siguiente lección vende un Put
Errores habituales de principiante: vencimiento demasiado cerca, sin colchón de tiempo; strike demasiado bajo, fácil que te llamen pronto; vender un Call justo antes de resultados y entrar en IV crush o un movimiento violento; tratar el Covered Call como «alquiler sin riesgo» e ignorar la caída.
La frase de esta lección: Un Covered Call cambia parte del alza por una prima estable. Encaja con quien tiene las acciones y quiere flujo de caja. No encaja con quien está fuertemente alcista y no quiere vender.
Si aún no tienes las acciones, pero te gustaría comprarlas más baratas, la siguiente lección es el Cash-Secured Put.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.El Covered Call presupone que ya tienes las acciones.
2.Si la acción cae fuerte, las acciones salen de tu cuenta y solo pierdes la prima.
3.Si la acción dispara, tu alza queda topeada en el strike.