Cash-Secured Put: vender un Put para comprar más barato
Qué aprenderás
Ver la estructura de un put con efectivo de garantía, los tres desenlaces típicos, y cómo se sienta junto al Covered Call
Qué es un Cash-Secured Put
Si aún no tienes las acciones, pero te gustaría comprarlas más baratas, el Cash-Secured Put es el otro clásico. En esencia es «reservar efectivo suficiente + vender un Put», y usar la prima para bajar el coste efectivo de compra.
La estructura es simple: reservar efectivo para comprar 100 acciones + vender 1 Put sobre ese valor.
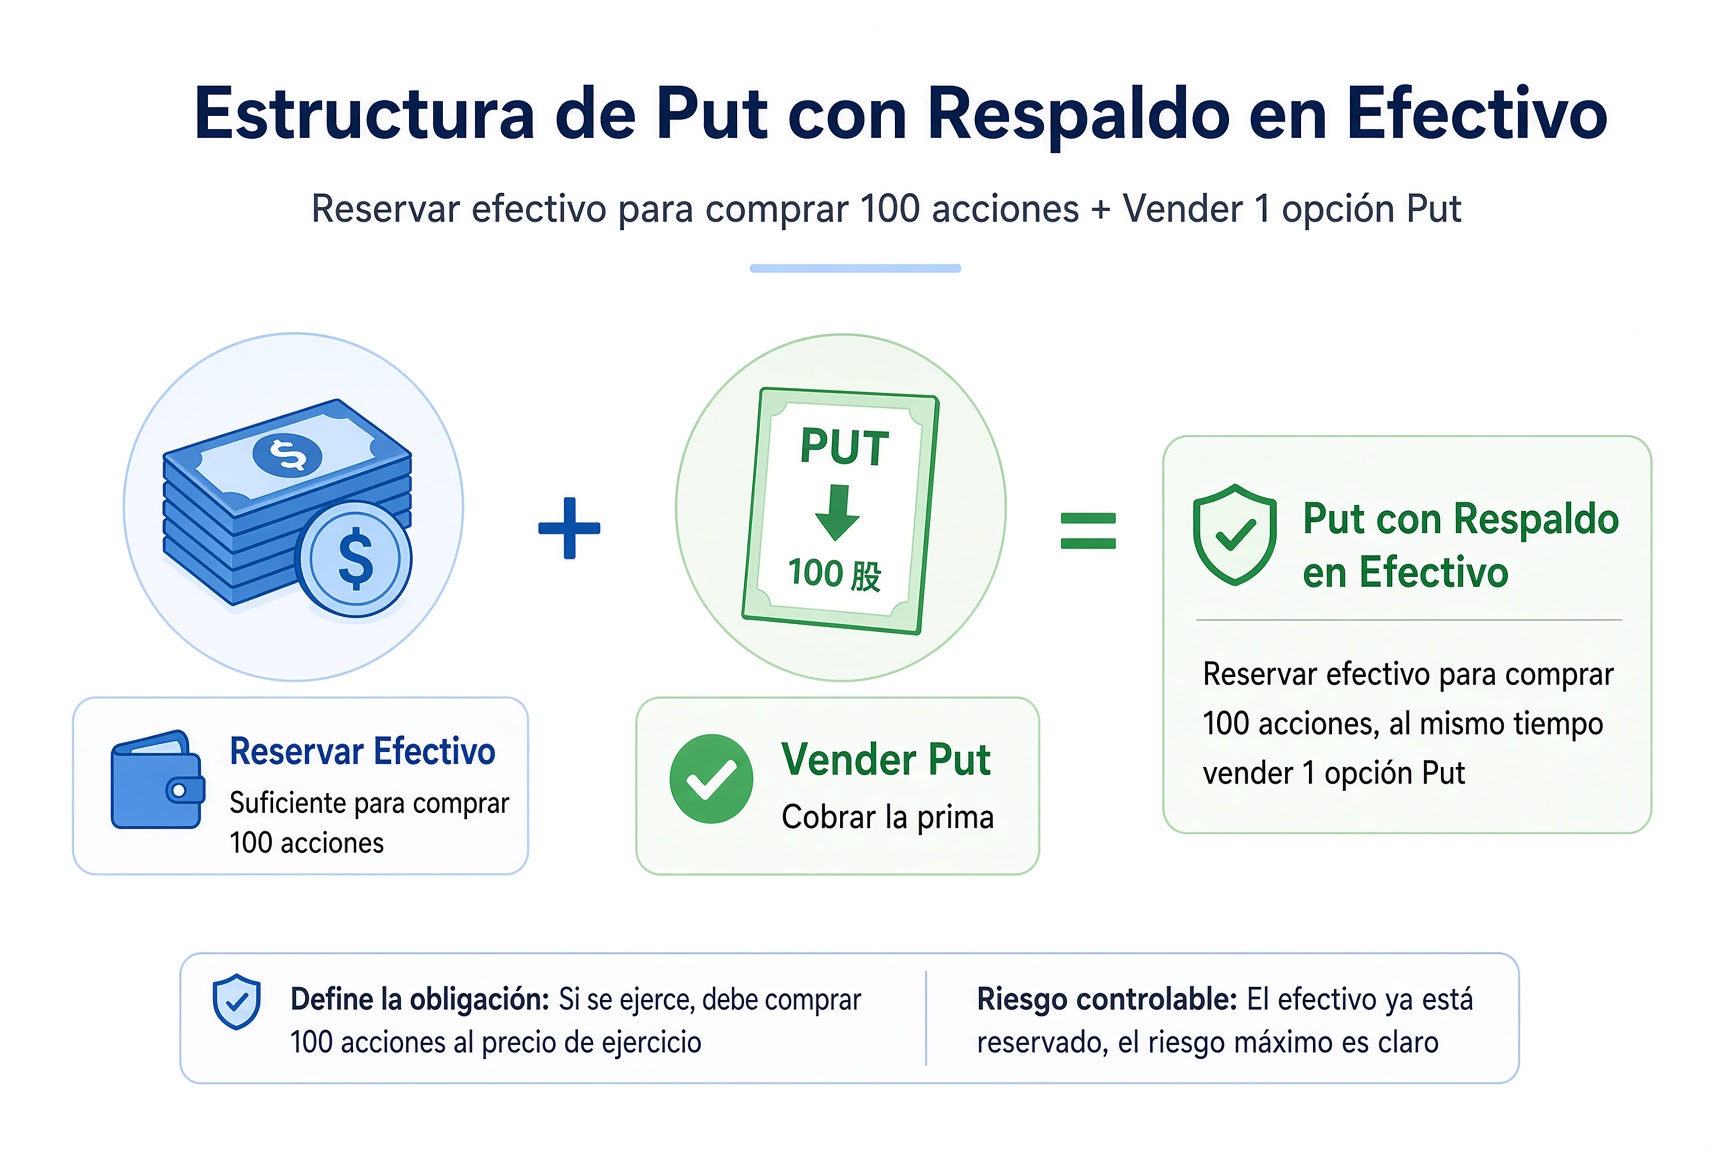
Como el efectivo ya está reservado, el Put que vendiste está «garantizado». No se convierte en un corto desnudo. Es otra estrategia de vendedor donde el riesgo sí está acotado.
Idea clave: Reservar el efectivo + vender un Put = Cash-Secured Put. El efectivo colateraliza la obligación del vendedor.
Por qué harías esto
Hay dos objetivos centrales: cobrar prima de inmediato; y si te asignan, comprar las acciones a un precio más bajo que ya aceptaste.
Es como dejar una orden límite para comprar más barato y, de paso, cobrar un depósito. Si te asignan, coste efectivo = strike − prima.
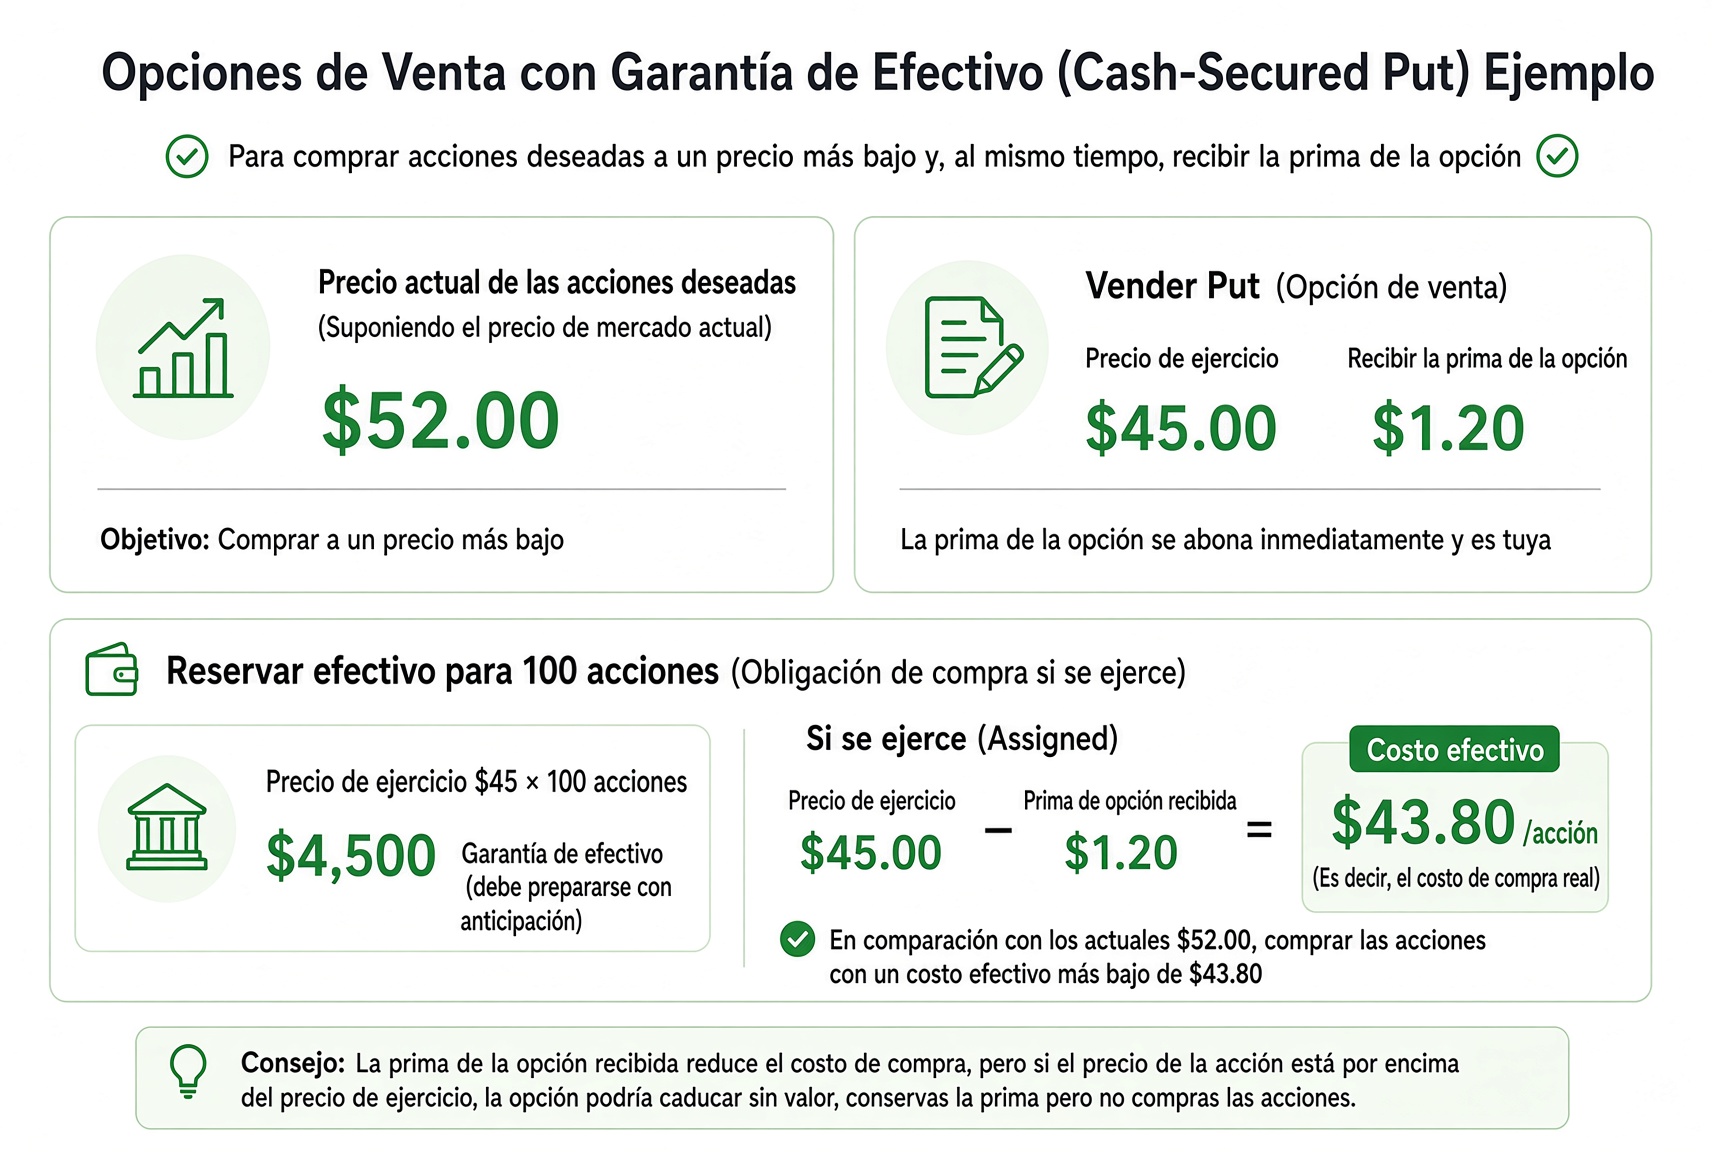
Idea clave: Cobras un depósito. Lo que prometes es: si cae al strike, tomas las acciones a ese precio.
Tres desenlaces típicos
La acción se queda por encima del strike: el Put caduca. Te quedas toda la prima y no tienes que comprar. Es el resultado más cómodo.
La acción rompe el strike: pueden asignarte y compras 100 acciones al strike. Como ya cobraste prima, el coste real queda por debajo del strike.
La acción sube: también te quedas la prima y no tienes que comprar.
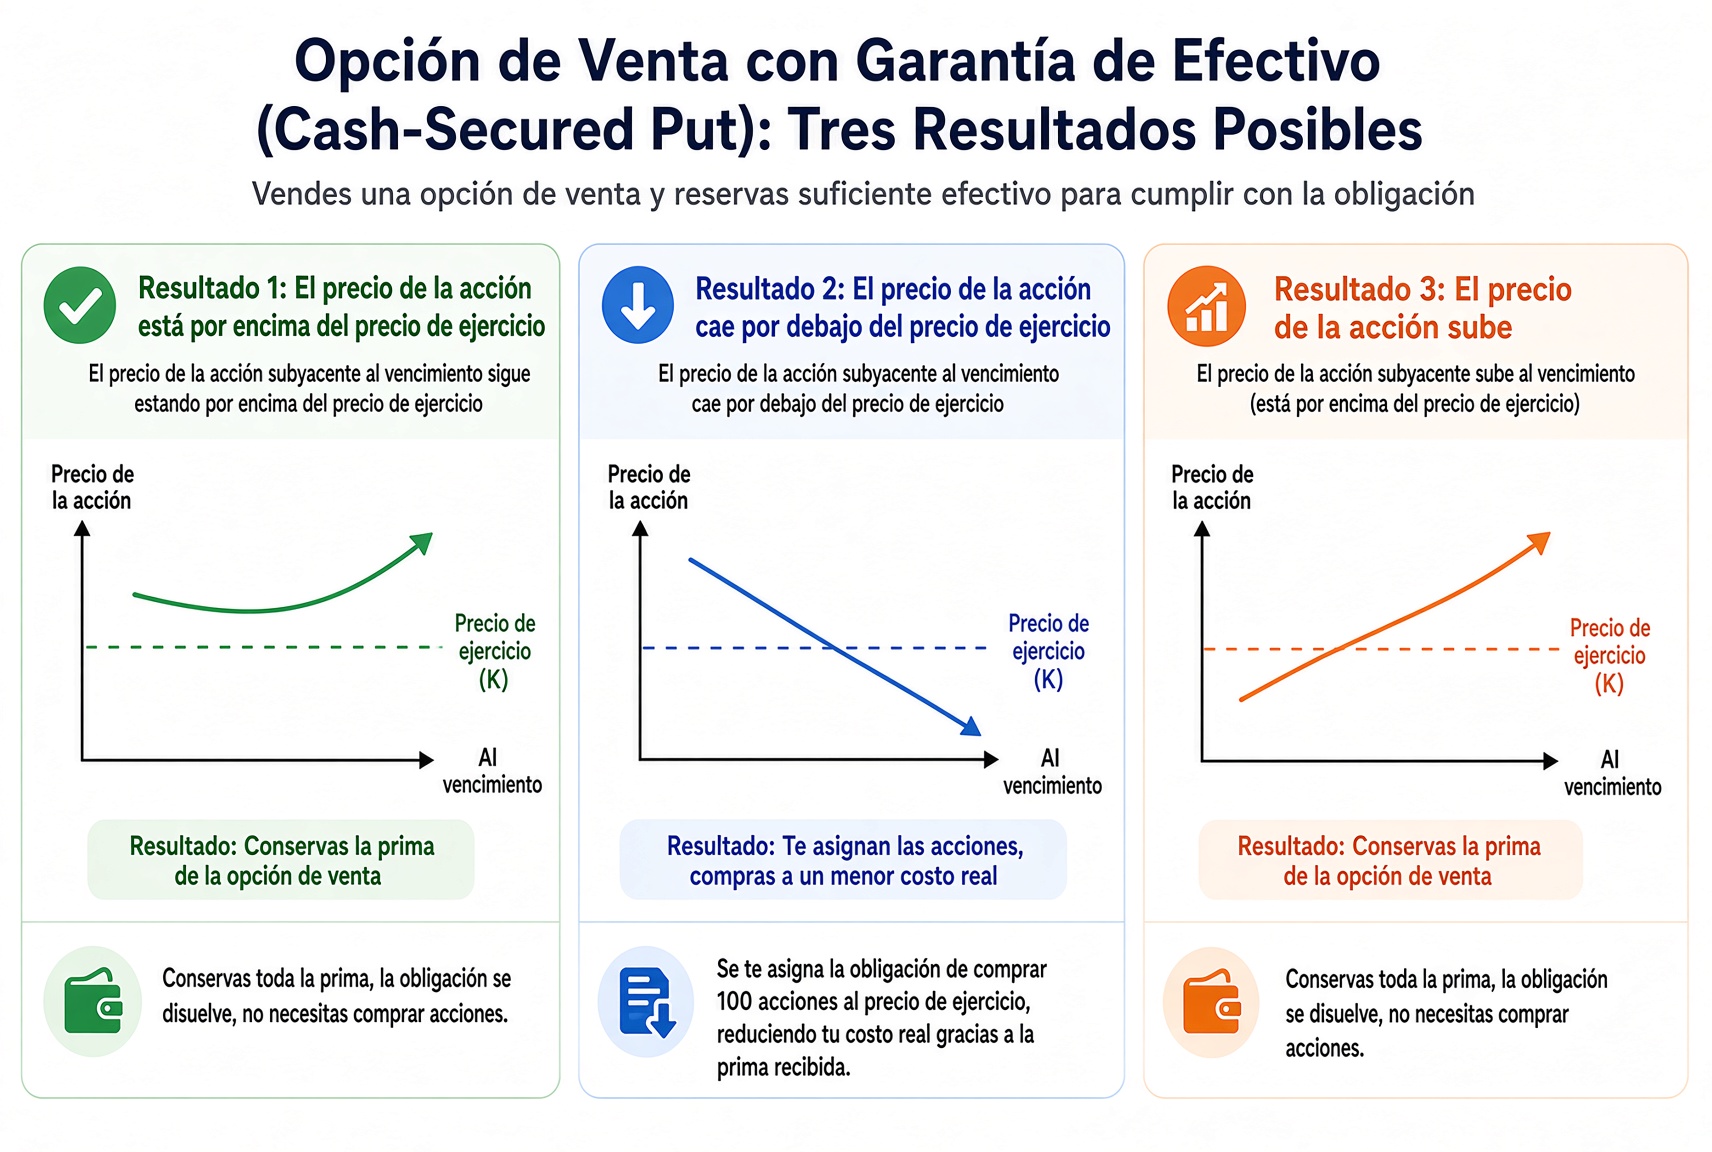
Idea clave: Un Cash-Secured Put cambia «estoy dispuesto a comprar más barato» por «una prima conocida».
Junto al Covered Call
Las dos lógicas se parecen mucho; solo cambia el punto de partida:
Covered Call: ya tienes las acciones, vendes un Call, cobras alquiler.
Cash-Secured Put: tienes efectivo, vendes un Put, cobras alquiler y estás dispuesto a tomar las acciones más baratas.
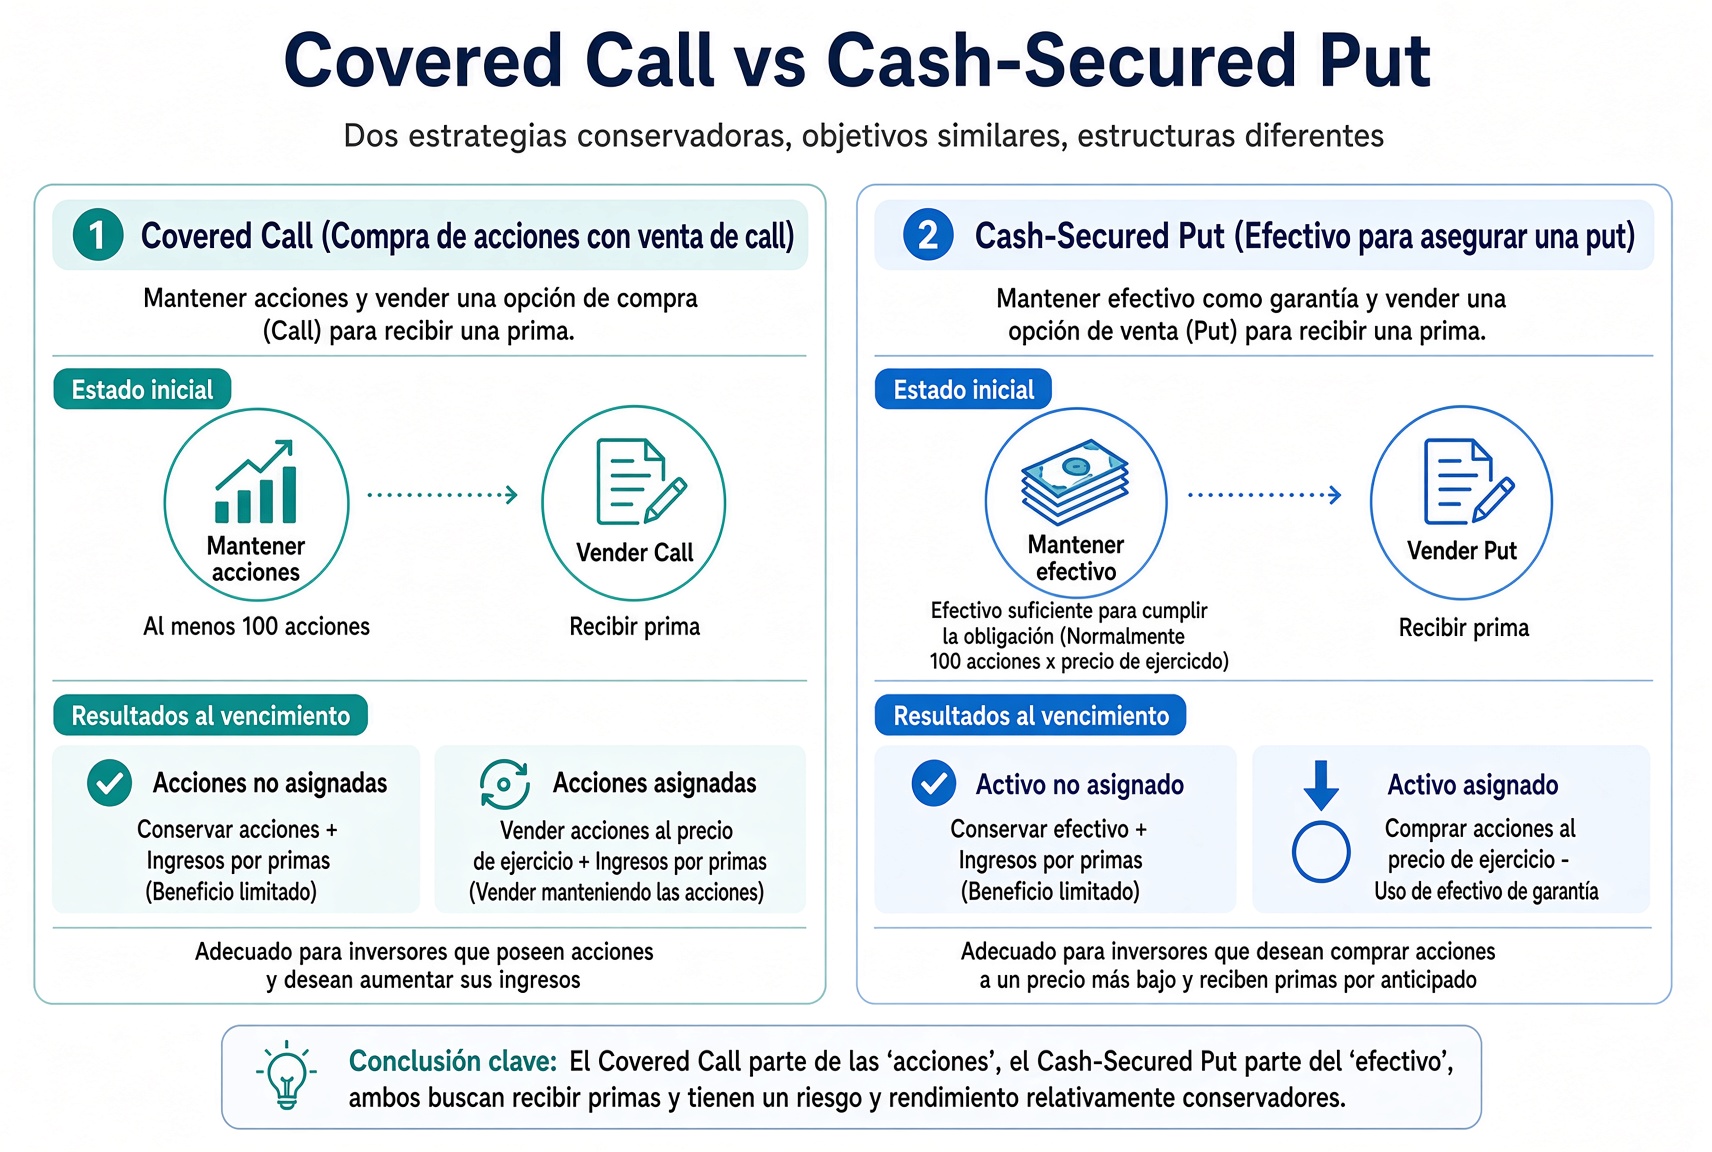
Idea clave: Uno parte de las acciones, el otro del efectivo. Ambos buscan cobrar prima.
Cierre, la siguiente lección las encadena en el Wheel
Tienes que estar de verdad dispuesto a comprar este valor al strike. Si no, no vendas el Put.
El efectivo reservado queda inmovilizado. No puedes gastarlo a tu aire.
Si la acción cae fuerte, sí compras más barato — y aún puedes ver una pérdida no realizada en las acciones.
Al elegir strike y vencimiento, tienen que coincidir con lo que de verdad piensas de este valor.
La frase de esta lección: Un Cash-Secured Put cambia «estoy dispuesto a comprar más barato» por una prima conocida. Encaja con quien quiere tomar el valor más abajo y cobrar valor temporal mientras espera.
Cuando un Put te asigna las acciones, vendes un Covered Call contra ellas. Cuando te las llaman, vuelves a vender un Put. La siguiente lección deja ese bucle explícito: the Wheel.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.El Cash-Secured Put exige tener el efectivo para comprar 100 acciones.
2.El objetivo de vender un Put es no recibir nunca las acciones.
3.Si te asignan, recibes las acciones a un coste neto más bajo.