先记住一个黄金公式
上两讲搞懂了 Call 和 Put 是什么,也学会了看期权链。真正下单前,还有一个更基础的问题:期权的价格(权利金)到底是怎么定出来的?为什么有时候股价涨了,你的 Call 却不涨,甚至还在亏钱?
期权的价格(权利金)由两部分组成:
期权价格 = 内在价值 + 外在价值
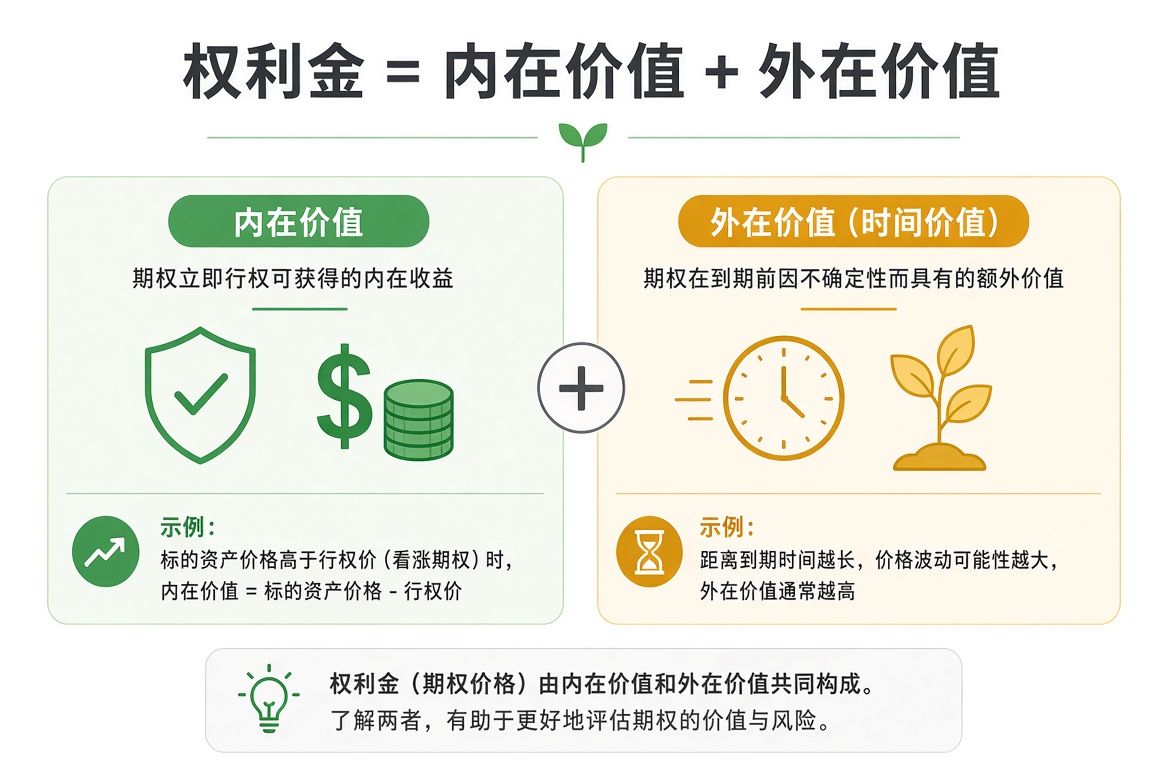
外在价值通常也叫时间价值。这个公式贯穿期权交易的始终。搞懂它,你就能解释为什么「方向看对了,账户却在亏钱」。
要点: 权利金不是只由股价涨跌决定的,它由「现在值多少」和「未来还可能值多少」两部分加起来。
什么是内在价值
内在价值就是:如果现在立刻行权,这份期权值多少钱。
举个例子:苹果现在市价 150 美元,你手里有一张行权价 140 美元的 Call。你现在立刻行权,用 140 买入,转手在市场上 150 卖掉,白赚 10 美元。这 10 美元就是实打实的内在价值。
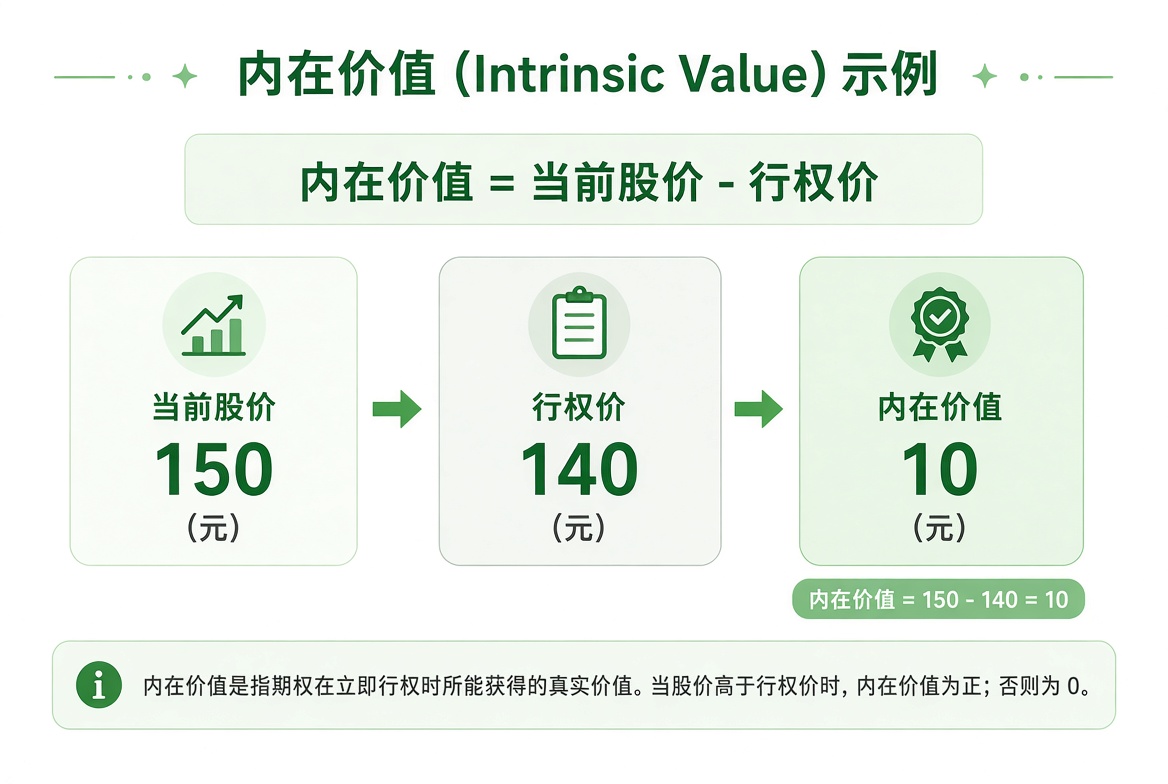
如果行权价是 160 美元(高于当前股价),立刻行权没有任何好处,内在价值就是 0。
对 Put 来说正好相反:当行权价高于当前股价时,Put 才有内在价值。
要点: 内在价值 = 立刻行权能赚到的钱。没有就是 0,不会是负数。
什么是外在价值
即使一份期权现在立刻行权不赚钱(内在价值为 0),它通常还是有价格的。这部分价格就是外在价值,也叫时间价值。
为什么会有时间价值?因为时间还没到期,股价还有机会往有利方向走。市场愿意为这个「可能性」付一点钱。
外在价值有一个极其残酷的物理特性:它就像一块拿在手里的冰块,每过一分一秒,它都在不可逆地融化。到了到期日那一天的最后一刻,所有期权的外在价值都会彻底归零。
如果到期时股票没有达到行权价,整张合约就会变成废纸。
要点: 外在价值是市场为「还没到期」付的钱。到期日一到,它一定归零。
时间衰减不是匀速的
更重要的是,时间价值的融化速度不是匀速的,而是非线性的:
离到期还有 90 天到 60 天时,冰块融化得很慢。
进入到期前 30 天到 45 天,融化速度明显加快。
最后一周(尤其是临近到期日),时间价值会加速蒸发。
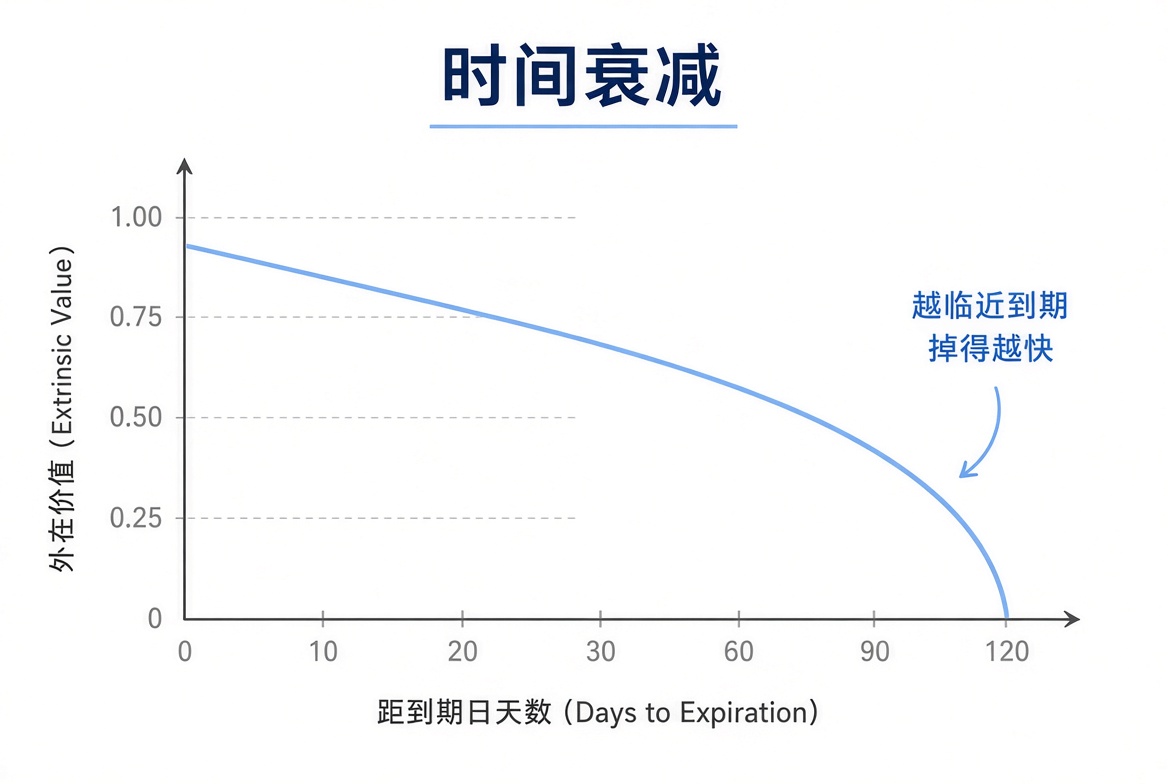
这就是为什么很多人买只剩几天到期的期权,哪怕股票小幅上涨,股价上涨带来的内在价值增加,也往往赶不上时间价值蒸发的速度。
要点: 对买方来说,时间是敌人;对卖方来说,时间是朋友。这就是卖方「收租」的底层逻辑之一。
买方和卖方对时间的不同立场
理解了内在价值和时间价值,买方和卖方的根本博弈就清楚了。
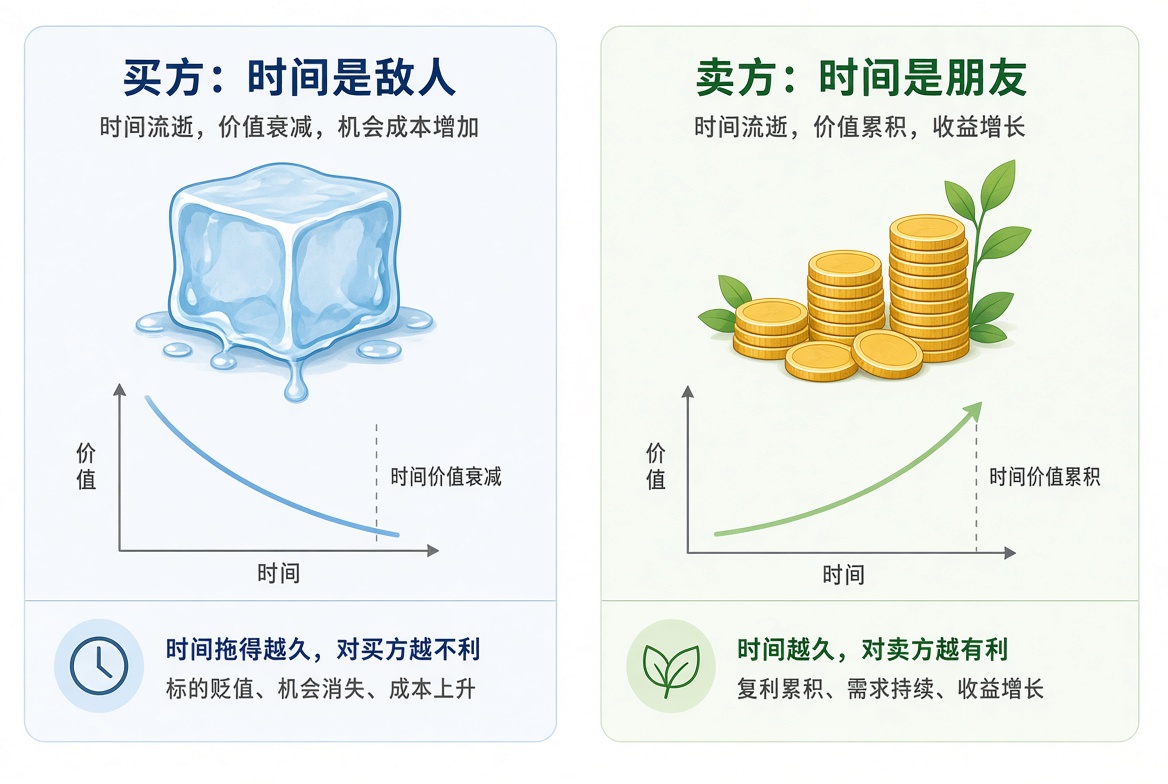
买方每天都在为「时间的流逝」付费。即使股价完全不动,你的期权也可能在亏钱。因此买方需要股价尽快往有利方向走,才能覆盖时间成本。
卖方则相反:只要股价不往不利方向大幅波动,时间衰减就会变成你的利润。你卖出期权,相当于把外在价值装进兜里;冰块融化完毕,权利金就留下了。
要点: 时间流逝对买方是成本,对卖方是收益。看懂自己站在哪一侧,再决定开哪一张合同。
方向对了,也可能亏钱
假设你买入一张 Call,当时股价 100,行权价 105,权利金 3 美元。几天后股价确实涨到了 103,但你的期权价格却从 3 美元跌到了 2.2 美元。你方向看对了,账户却在亏钱。
原因很简单:虽然内在价值从 0 变成了有一点,但外在价值(时间价值)蒸发得更多,总权利金反而下降了。
更干净的一种情况是:股价完全不动。这时内在价值没有增加,时间价值却仍在融化,权利金只会往下走。
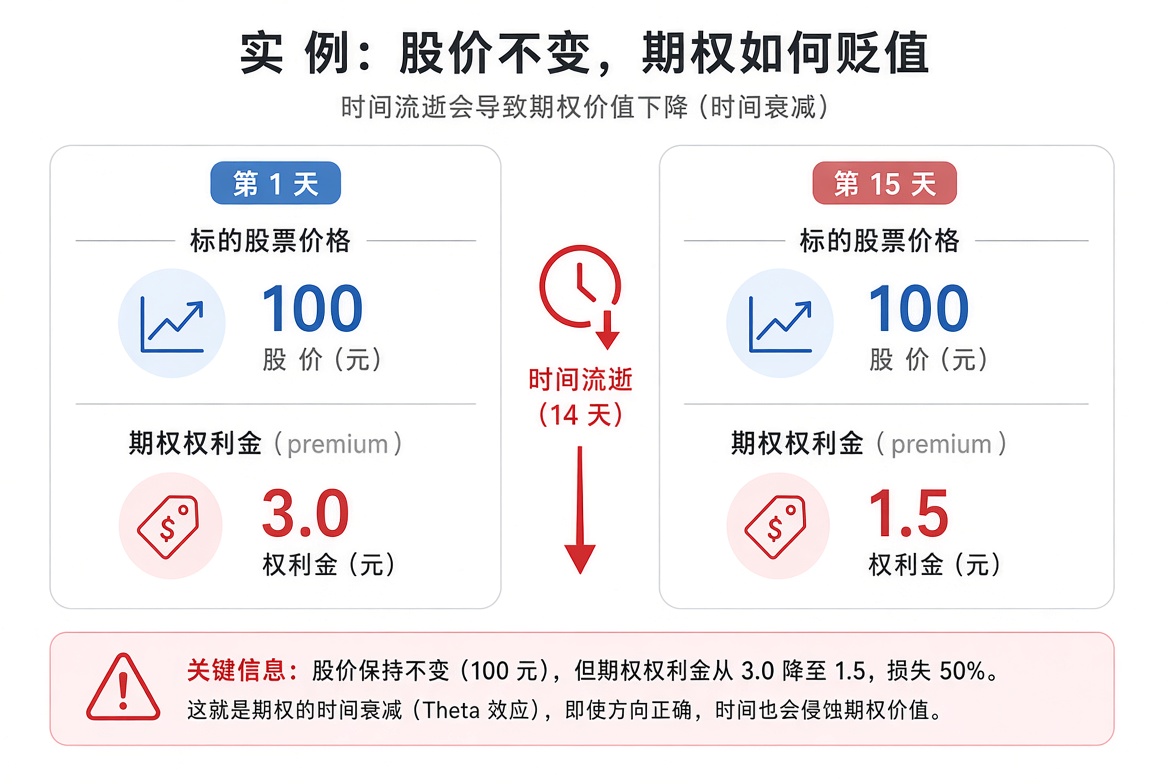
这就是为什么只看方向、不看时间价值,很容易在期权上栽跟头。
要点: 股价涨了,期权不一定涨。因为时间价值可能在偷偷蒸发。
小结,下一讲看交割
期权价格 = 内在价值 + 外在价值(时间价值)。
内在价值是「现在立刻行权能赚多少」;外在价值是「时间还没到期带来的可能性」。
外在价值会随时间不可逆地减少,而且越接近到期减少得越快。买方需要时间站在自己这边,卖方则从时间流逝中获益。
这讲最核心的一句话: 股价涨了,期权不一定涨。因为时间价值可能在偷偷蒸发。
搞懂了价格构成,下一步就是实操细节:到期之后到底怎么交割?什么是行权,什么是指派?现金结算和实物交割有什么区别?下一讲把这些流程讲清楚。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.期权价格可以拆成内在价值加外在(时间)价值。
2.越临近到期,时间价值通常越大。
3.虚值期权的内在价值是 0,价格几乎全是时间价值。