到期时的三种可能
上一讲搞清了权利金由内在价值和外在价值构成。真正持有或卖出期权之后,还要先问一句:到期时会发生什么?会不会自动变成股票?会不会突然从账户里扣一大笔钱?
一张期权到期时,只有三种结局:
作废:到期没有内在价值,合同结束。
行权(Exercise):买方主动要求履约。
被指派(Assignment):卖方被迫履约。
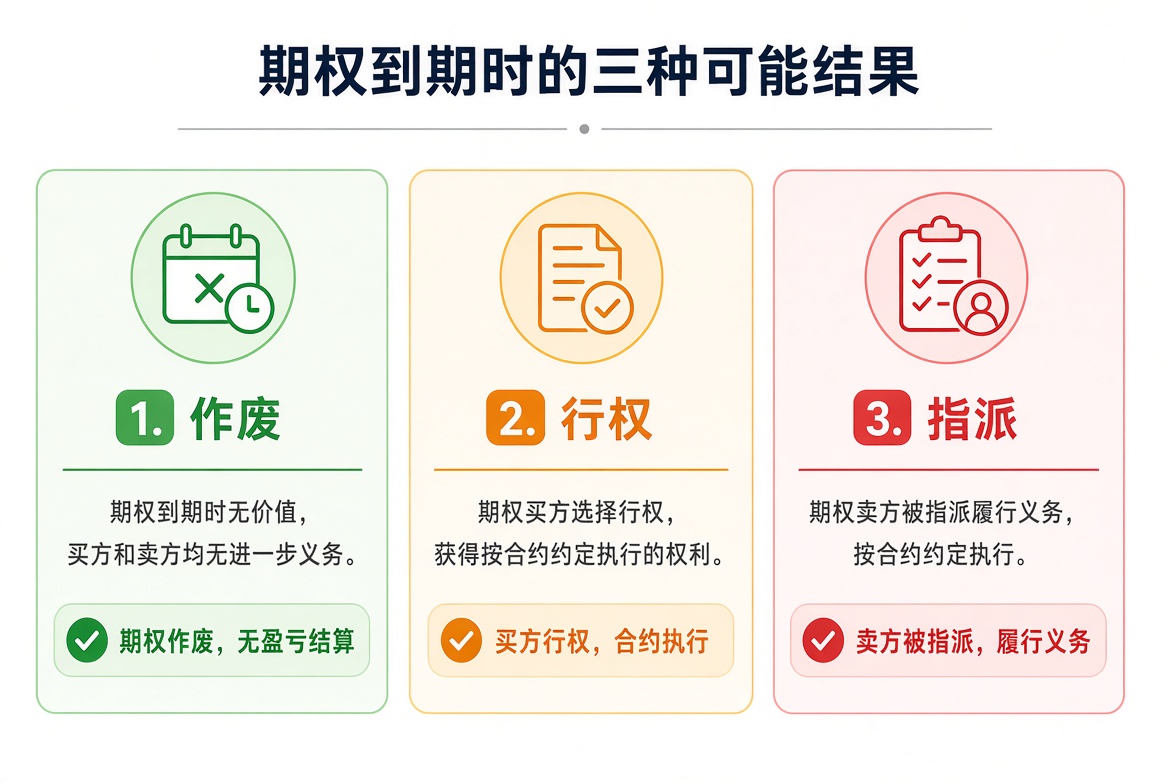
把这三条分清楚,到期日当天才不容易出意外。下面一个个看。
要点: 期权到期不是「自动消失」那么简单。先记住三种可能:作废、行权、指派。
作废:最常见的情况
如果到期时,Call 的行权价高于股价,或者 Put 的行权价低于股价,这张期权就没有内在价值,也就是虚值(OTM)。买方不会行权,期权直接作废,权利金归卖方所有。
对买方来说,亏损就是当初付出的全部权利金。对卖方来说,这是最理想的结果:义务解除,保费留下。
要点: 大多数期权最终会作废。这就是卖方「收租」能够长期成立的重要原因之一。
行权:买方主动要求履约
买方有权利在到期时要求卖方按行权价履约。美式期权甚至可以提前行权。
Call 买方行权:按行权价买入 100 股股票,账户里要准备足够的资金。
Put 买方行权:按行权价卖出 100 股股票。如果账户里没有股票,就会变成空头,或由券商按规则处理。
大多数美股券商对实值(ITM,也叫价内)期权在到期时会有自动行权规则:内在价值达到一定金额以上,即使你不手动操作,也可能自动变成股票仓位。
所以「到期就自动消失」只适用于没有内在价值的合约。实值期权到期,很可能变成 100 股股票,并占用相应的现金或持股。
要点: 实值期权到期可能自动行权。不想持有股票,就不要拖到最后一天。
指派:卖方被迫履约
当你作为卖方时,一旦买方选择行权,你就会被指派(Assignment)。买方有选择权,卖方必须履行义务。
你卖出的是 Call,被指派后必须按行权价卖出 100 股。账户里没有股票,就会变成空头。
你卖出的是 Put,被指派后必须按行权价买入 100 股,需要准备好现金。
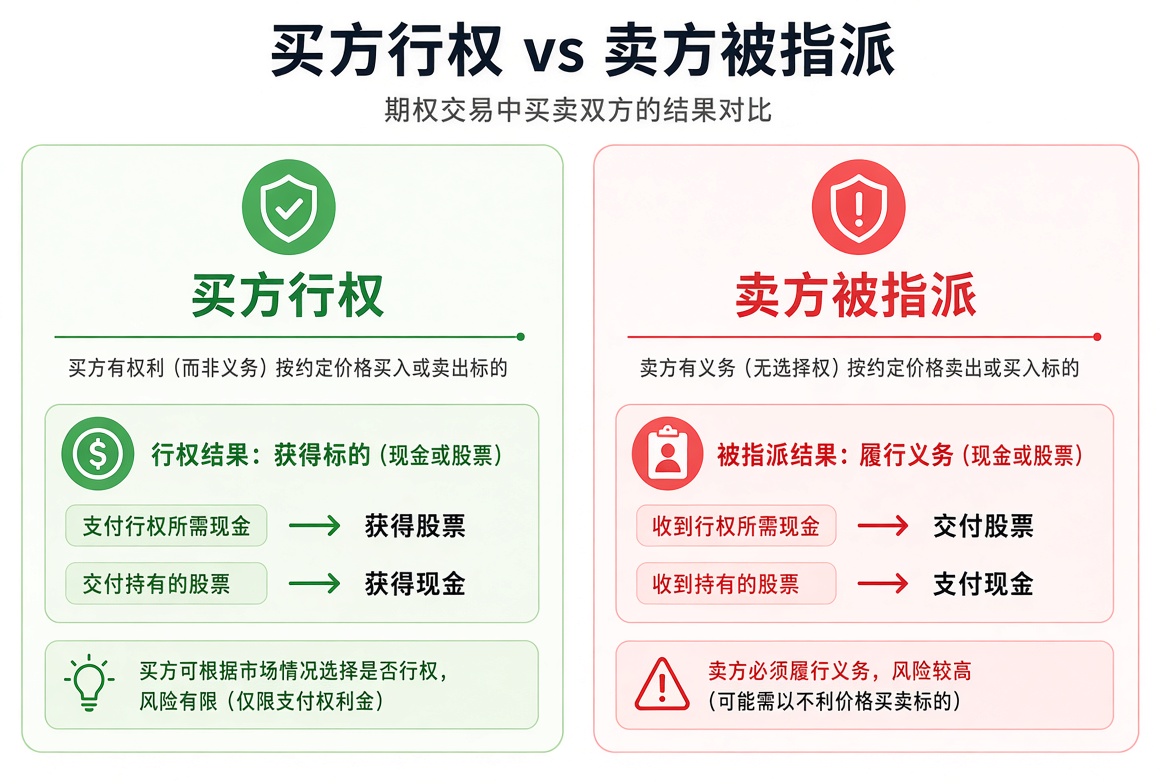
指派通常发生在到期日附近,但美式期权理论上可以提前发生。卖方不能选择「这次我不履约」。
要点: 买方付钱买权利;卖方收钱担义务。被指派时,必须按行权价买入或卖出 100 股。
美式期权 vs 欧式期权
还要分清两种行权时间。美股个股期权大多是美式:到期前任何一个交易日,买方都可以申请行权。指数期权很多是欧式:只能在到期日行权。
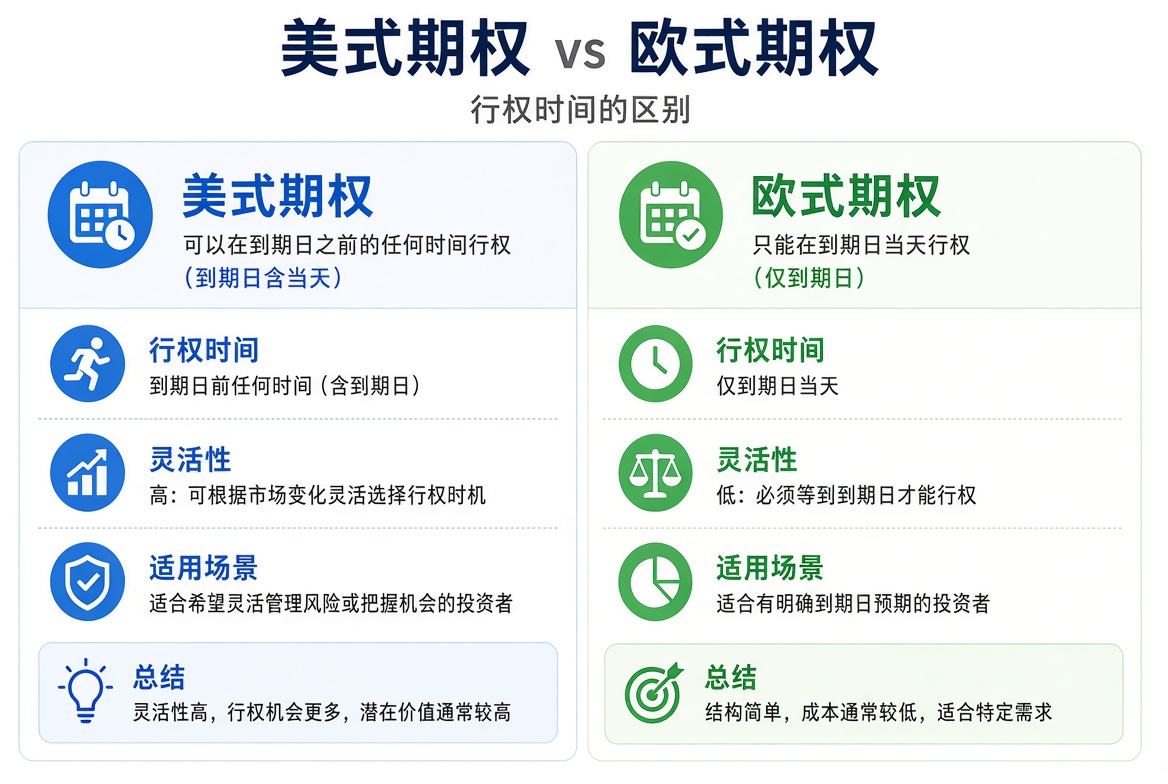
对新手来说,记住一点就够:你在软件里看到的苹果、特斯拉这类股票期权,是美式的,理论上有被提前指派的可能(虽然不常见)。
要点: 美股股票期权是美式的,到期前就有被指派的可能。先把这条记牢。
新手最容易踩的坑
把流程看完,这三件事最容易在到期日炸开:
持有实值期权到最后一天,却没有准备足够资金或股票,结果被自动行权后,账户里突然多了(或空了)100 股。
卖出期权后完全忘记,到期时突然被指派,现金或股票被占用。
不理解自动行权规则,以为「到期就自动消失」。
要点: 不想交割成股票,就不要把实值仓位拖到到期。卖方更要提前留好履约所需的现金或持股。
小结,下一讲看 Delta
到期前可以按这四项检查一遍:是不是实值、有没有足够资金或股票、要不要提前平仓、自动行权规则是什么。
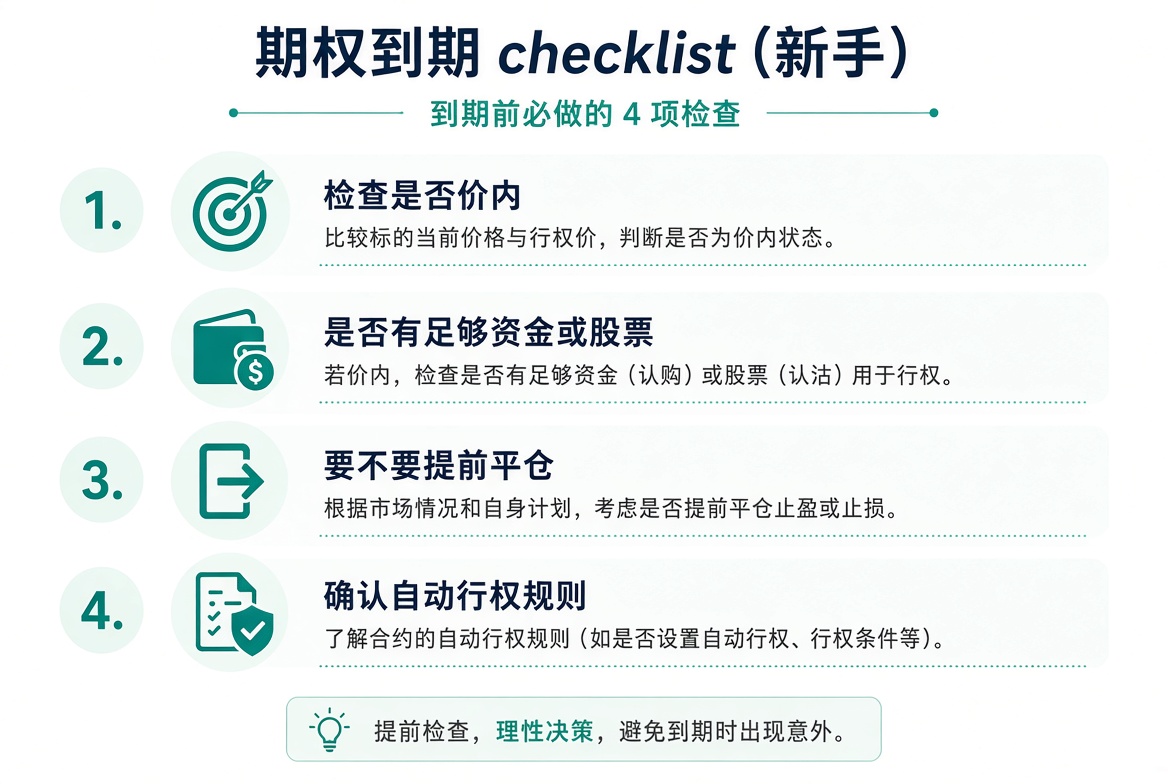
实际操作建议:
如果你是买方,且不想行权成股票,最好在到期前主动平仓(卖掉期权)。
如果你是卖方,务必确保有足够的现金或股票应对可能的指派。
到期日当天(尤其是周五)要特别留意自己的持仓状态。
这讲最核心的一句话: 期权到期不是「自动消失」。实值期权可能变成股票仓位,卖方可能被强制履约。
搞清结算之后,下一讲进入定价里最常用的一个数:Delta。它不仅告诉你股价动一格时期权大概怎么变,也能帮你判断这份合约最终变成实值的大致概率。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.行权与指派是同一件事的买卖双方。
2.股票期权到期一律现金结算,不会碰到股票。
3.实值合约到期时,可能被自动行权或指派,即使你没有点按钮。