Theta 是什么
上一讲的 Delta 回答「股价动了,期权怎么动」。这一讲回答另一件事:就算股价完全不动,期权为什么还会变便宜?
Theta 衡量的是:在其他条件不变的情况下,每过一天,期权价格大概会减少多少。
比如一张期权的 Theta 是 −0.05,意思是如果股价和波动率都不变,过一天它的价格大约会掉 0.05 美元。一手对应 100 股,单张合约大约蒸发 5 美元。
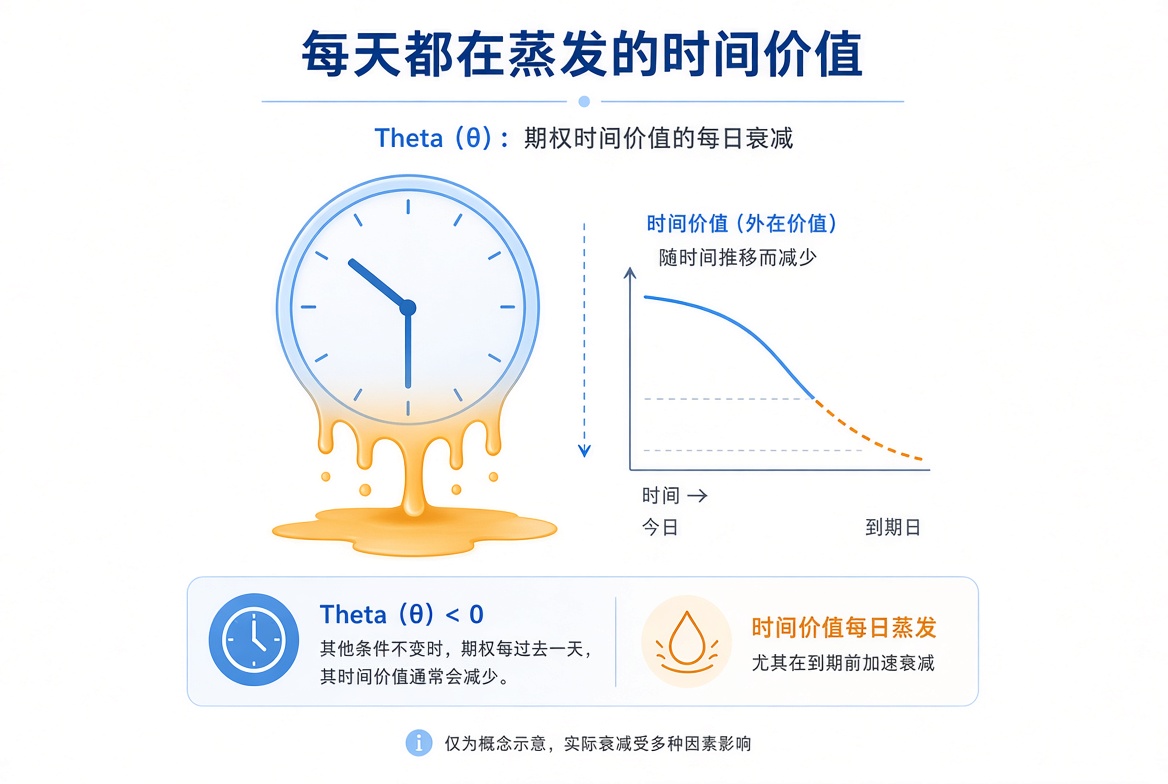
买方看到的 Theta 通常是负数(时间在消耗你的权利金);卖方持仓上的 Theta 通常是正数(时间在帮你赚钱)。
要点: Theta 是时间衰减的量化。买方在与时间赛跑,卖方在享受时间流逝。
时间衰减不是匀速的
越接近到期日,Theta 的绝对值通常越大。也就是说,最后几周的时间价值掉得特别快。
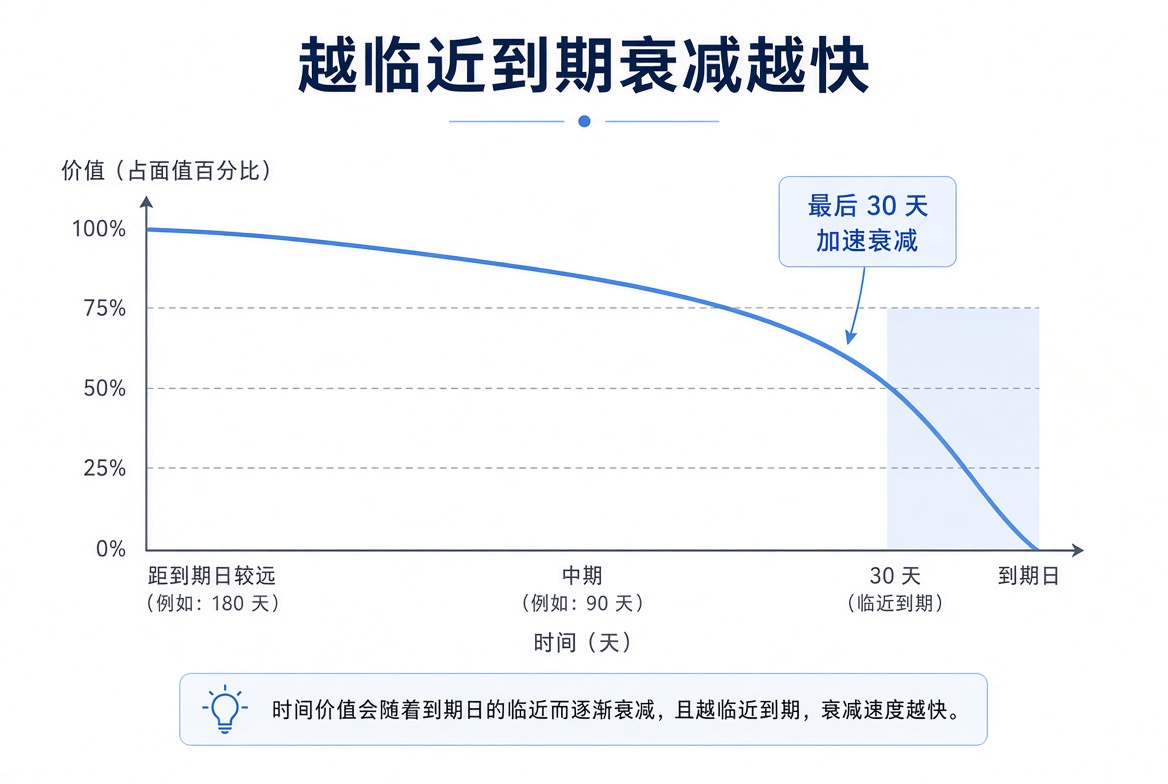
这也是为什么很多买方策略会尽量避开太短期的期权——留给自己的「时间缓冲」太少,容错率很低。
要点: 最后 30 天,冰块融化得更快。买方尤其要给方向留出窗口。
买方和卖方对时间的不同立场
买方:你每天都在为「时间的流逝」付费。即使股价完全不动,你的期权也可能在亏钱。因此买方需要股价尽快往有利方向走,才能覆盖时间成本。
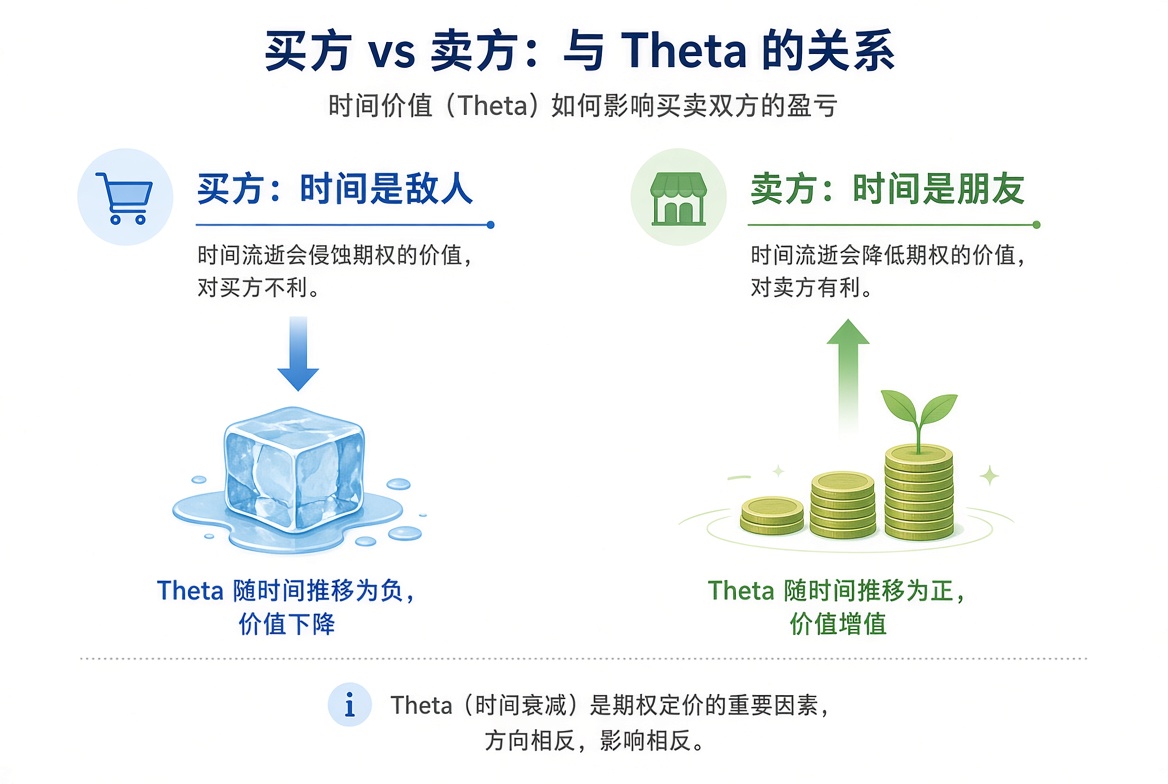
卖方:只要股价不往不利方向大幅波动,时间衰减就会变成你的利润。这就是卖方「收租」的核心来源之一。
要点: 时间对买方是敌人,对卖方是朋友。看懂自己站在哪一侧,再决定开哪一张合同。
新手实用建议
买期权时,尽量给自己留足够的时间,常见选择 30 到 60 天或更长。
卖期权时,时间衰减是你的朋友,但仍需管理方向风险。
临近到期的虚值期权,时间价值会加速归零,买方要特别小心。
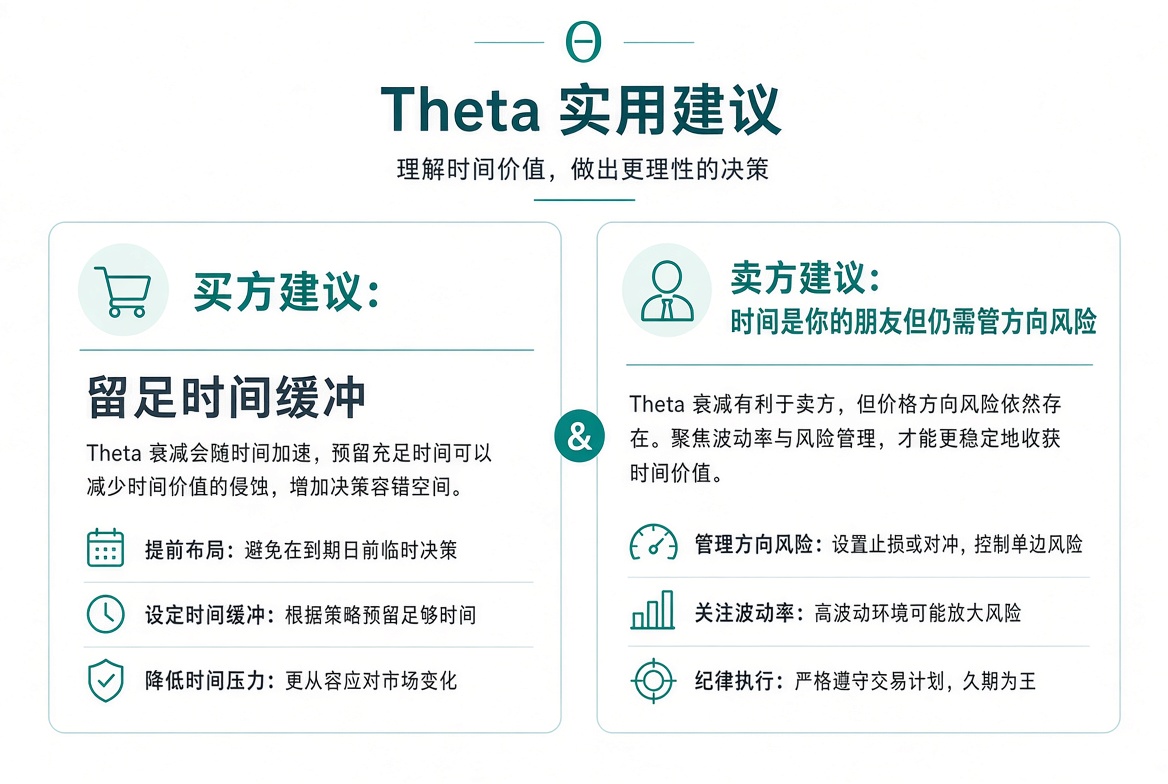
要点: 时间是买方的成本,是卖方的收入。理解 Theta,你才能真正理解为什么「方向对了还是可能亏钱」。
小结,下一讲看 Vega
Theta 把「冰块融化」写成一个每天能看见的数字。买方每天付租金,卖方每天收租金;越临近到期,融化越快。
股价和时间之外,还有第三个推手:隐含波动率。它会让期权在财报前后剧烈变贵或变便宜,即使方向完全正确,也可能亏钱。下一讲讲 Vega 和 IV。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.Theta 衡量时间流逝对权利金的消耗。
2.买入期权的人,时间通常站在他这边。
3.卖方收了权利金,时间流逝往往对他有利。