什么是隐含波动率
很多新手都会遇到一个非常挫败的情况:股票确实按自己判断的方向走了,结果期权却不涨,甚至还亏了钱。其中一个最常见的原因,就是隐含波动率的变化。
股价每天都会波动。市场对「未来波动会有多大」的预期,会被反映在期权价格里。这个预期就叫隐含波动率(Implied Volatility,简称 IV)。
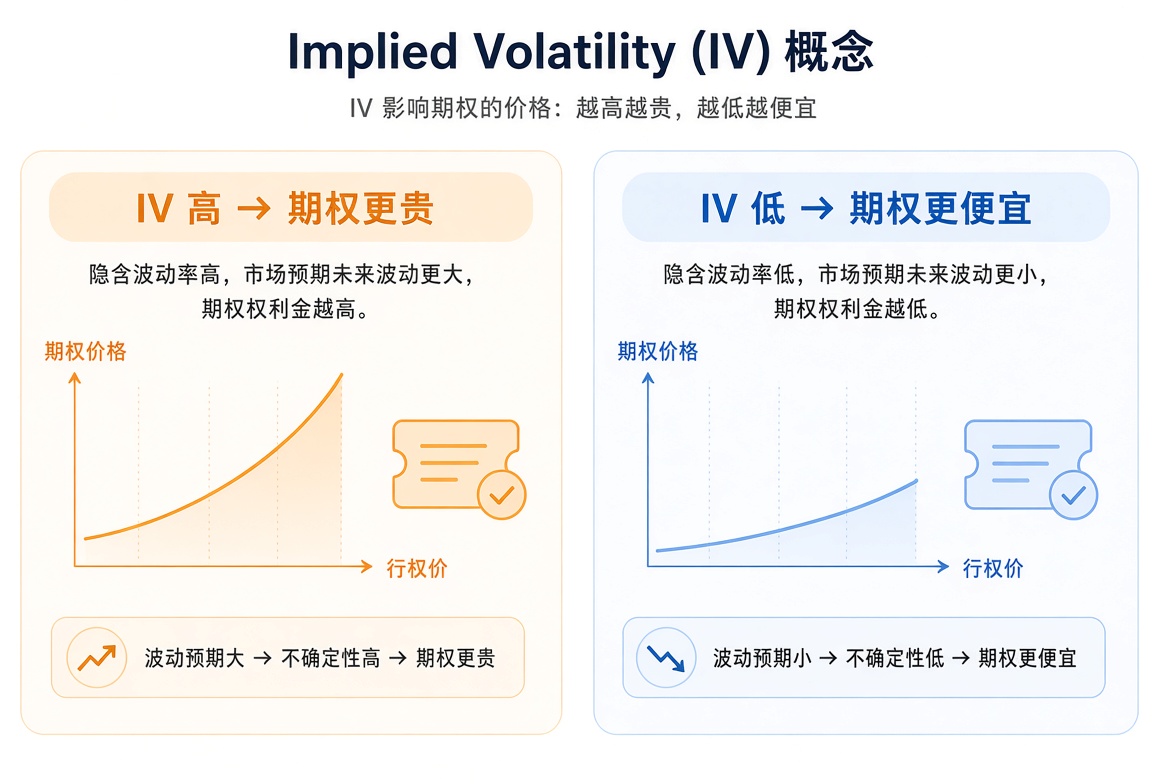
市场觉得未来会大涨大跌 → IV 高 → 期权更贵。
市场觉得未来会比较平静 → IV 低 → 期权更便宜。
IV 不是已经发生的波动,而是市场对未来的「恐慌或兴奋程度」。
要点: IV 高,权利金更贵;IV 低,权利金更便宜。先分清「已经发生的波动」和「市场预期的波动」。
Vega 是什么
Vega 衡量的是:隐含波动率每变化 1%,期权价格大概会变化多少。
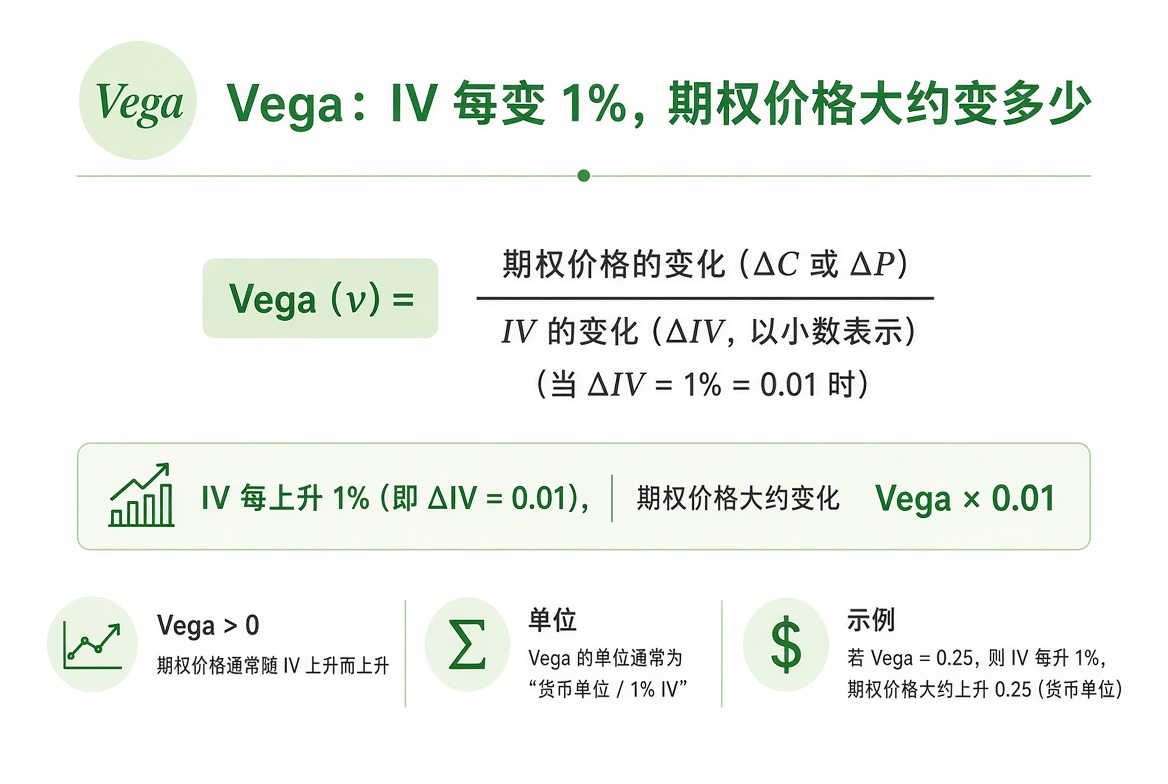
如果一张期权的 Vega 是 0.10,意思是 IV 上升 1%,这张期权的价格大约上涨 0.10 美元。一手对应 100 股,单张合约大约增值 10 美元。
买方喜欢 IV 上升(期权变贵),卖方喜欢 IV 下降(期权变便宜)。Call 和 Put 的 Vega 都是正的:波动预期升温,两边的权利金都会涨。
要点: Vega 把「市场情绪」写成对权利金的敏感度。IV 动一格,期权价格跟着动。
最容易踩的坑:IV Crush
很多公司在财报公布前,IV 会升得很高,因为市场不确定结果会怎样。财报一公布,无论好坏,不确定性消失,IV 往往会快速下降。这个过程就叫 IV Crush。
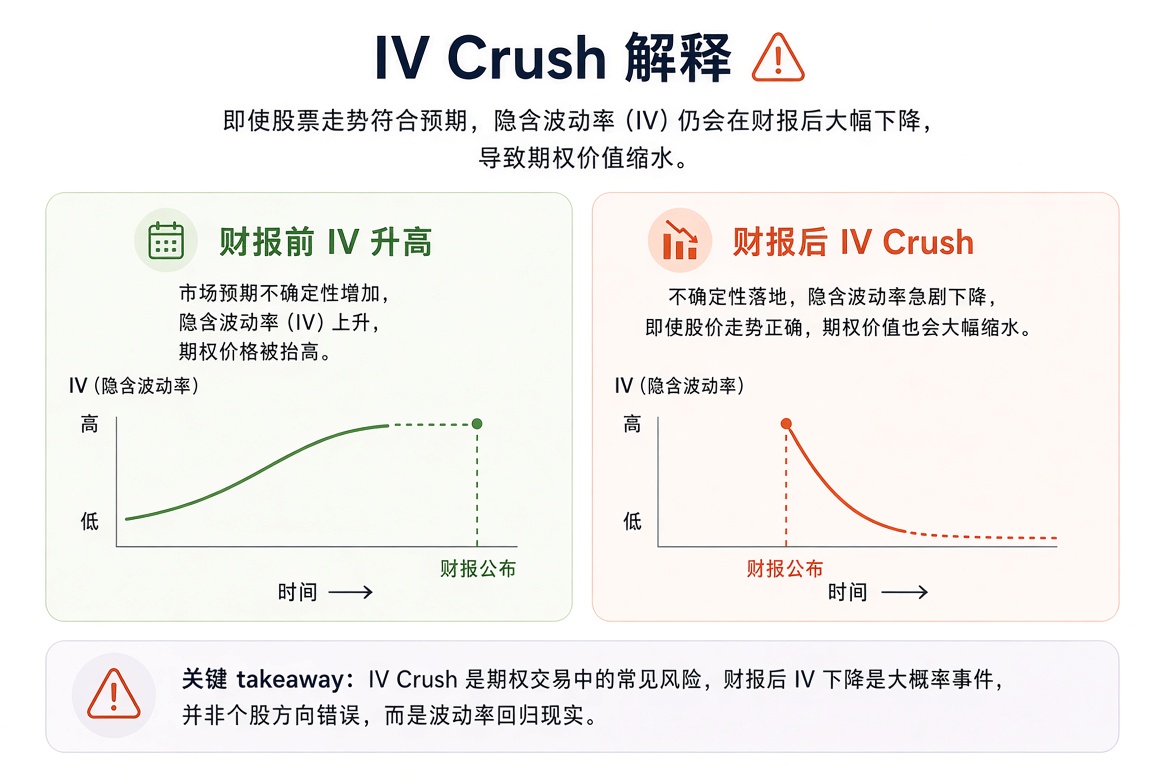
即使你方向判断完全正确——比如财报超预期,股价大涨——如果 IV 掉得太狠,你的 Call 可能还是不赚钱,甚至亏损。
这就是「方向对了却亏钱」的经典原因之一。
要点: 隐含波动率是期权价格的重要推手。方向判断对了还不够,还要考虑 IV 会不会对你不利。
期权价格受三个主要因素影响
走到这里,可以把定价看成一个系统,而不是只看股价涨跌:
股价(Delta):标的动,期权跟着动。
时间(Theta):即使股价不动,外在价值也在融化。
波动率(Vega):市场预期变了,权利金也会变。
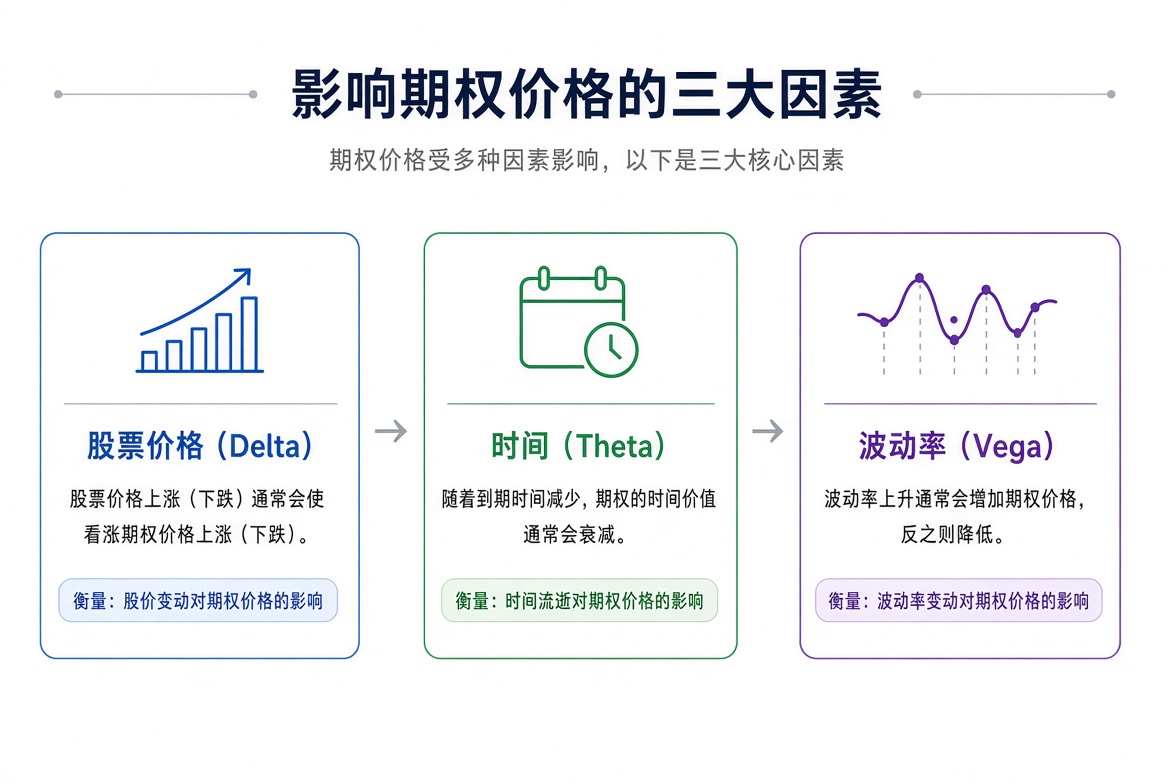
真正理解期权,需要把它们放在一起看。
要点: 只看方向,会漏掉时间和波动率这两只手。
小结,下一讲看 Gamma
买期权前,先看看这只股票当前的 IV 是不是处于相对高位。
避开财报前盲目买入短期期权,除非你非常清楚自己在做什么。
记住:期权价格受股价、时间、波动率三方面影响,不是只看股价。
这讲最核心的一句话: 方向对了还不够,还要看隐含波动率会不会对你不利。
Delta 会变,Theta 在消耗,Vega 受波动率影响。下一讲看最后一个重要 Greek:Gamma,它衡量 Delta 本身变化的速度。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.Vega 衡量隐含波动率变动时,期权价格怎么动。
2.方向看对了,即使波动率崩了也不会亏。
3.财报前 IV 往往被抬高,买权会更贵。