为什么要做价差
前面讲的都是单一腿策略。从这一讲开始进入多腿组合。垂直价差(Vertical Spread)是最基础、也最实用的组合之一。
单独买入一张 Call 或 Put,最大损失就是全部权利金。但如果你对方向的判断不是特别强烈,或者想降低成本,就可以同时买入一张、卖出一张,把风险和收益都「封顶」。
要点: 垂直价差的核心,是用有限风险换取更可控的收益结构。
看涨垂直价差
Bull Call Spread 的结构:买入较低行权价的 Call + 卖出较高行权价的 Call,同一到期日。
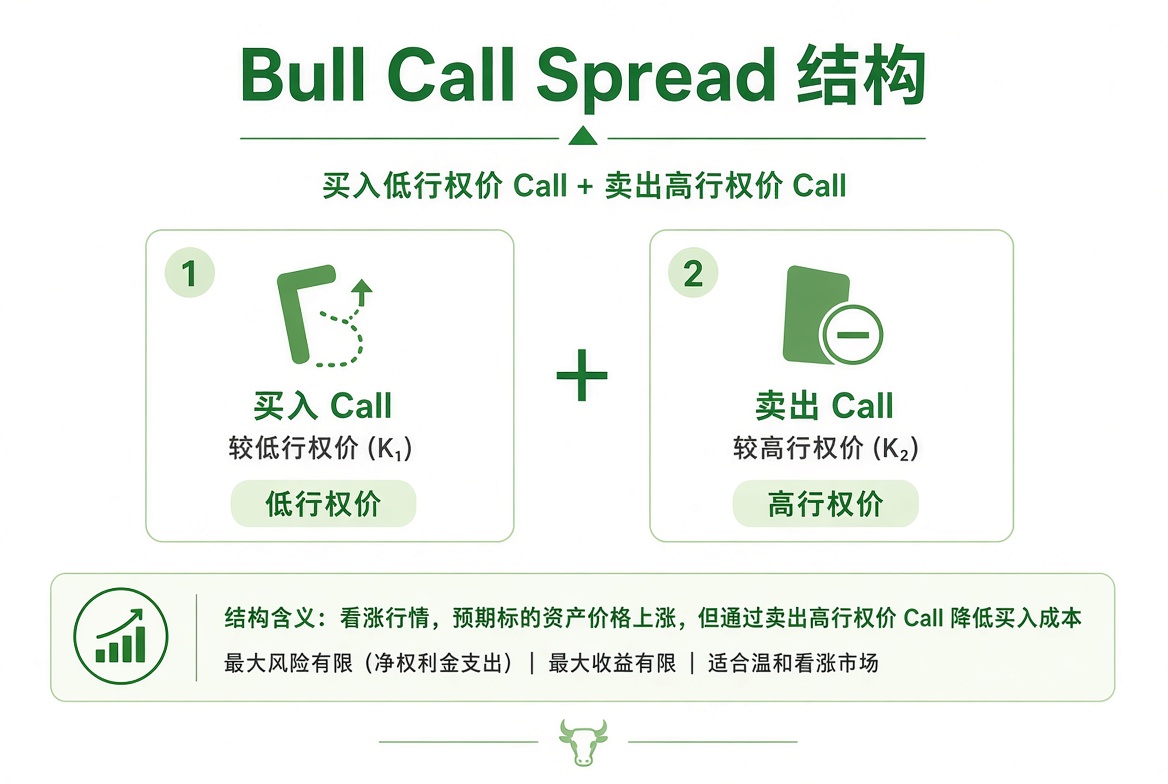
你支付净权利金(Debit),希望股价上涨。最大收益和最大损失都是有限的。
要点: 买入低行权价 Call,同时卖出高行权价 Call。付钱做看涨,涨幅被上腿封顶。
看跌垂直价差
Bear Put Spread 的结构:买入较高行权价的 Put + 卖出较低行权价的 Put。
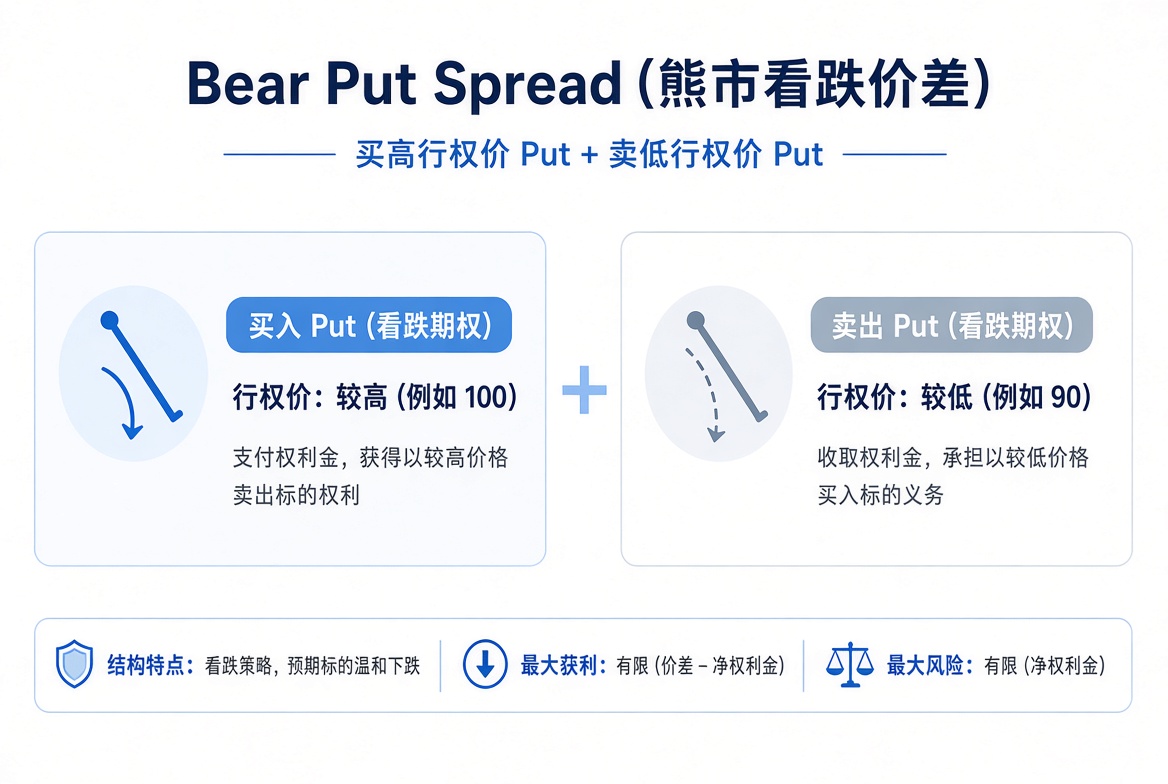
同样支付净权利金,希望股价下跌。风险和收益同样有限。
要点: 买入高行权价 Put,同时卖出低行权价 Put。付钱做看跌,跌幅被下腿封顶。
风险被封顶的优势
单一买入期权:最大损失 = 全部权利金,可能归零。
垂直价差:最大损失事先就能算清楚——净支付的权利金,或净收取权利金所对应的最大亏损。
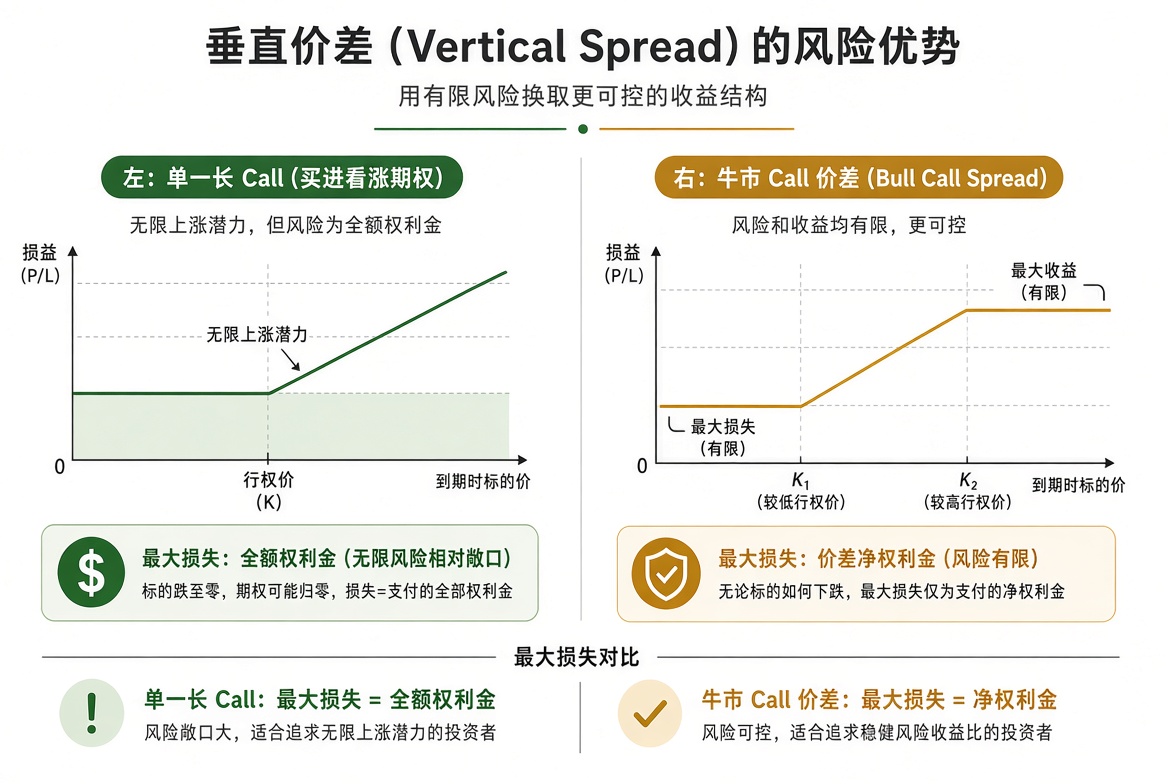
要点: 相比单一买入期权,价差把最大损失明确限制住。
Debit 价差 vs Credit 价差
Debit Spread:支付净权利金,希望标的朝有利方向走。
Credit Spread:收取净权利金,希望标的价格留在某个范围内。
两者都是有限风险、有限收益的结构。
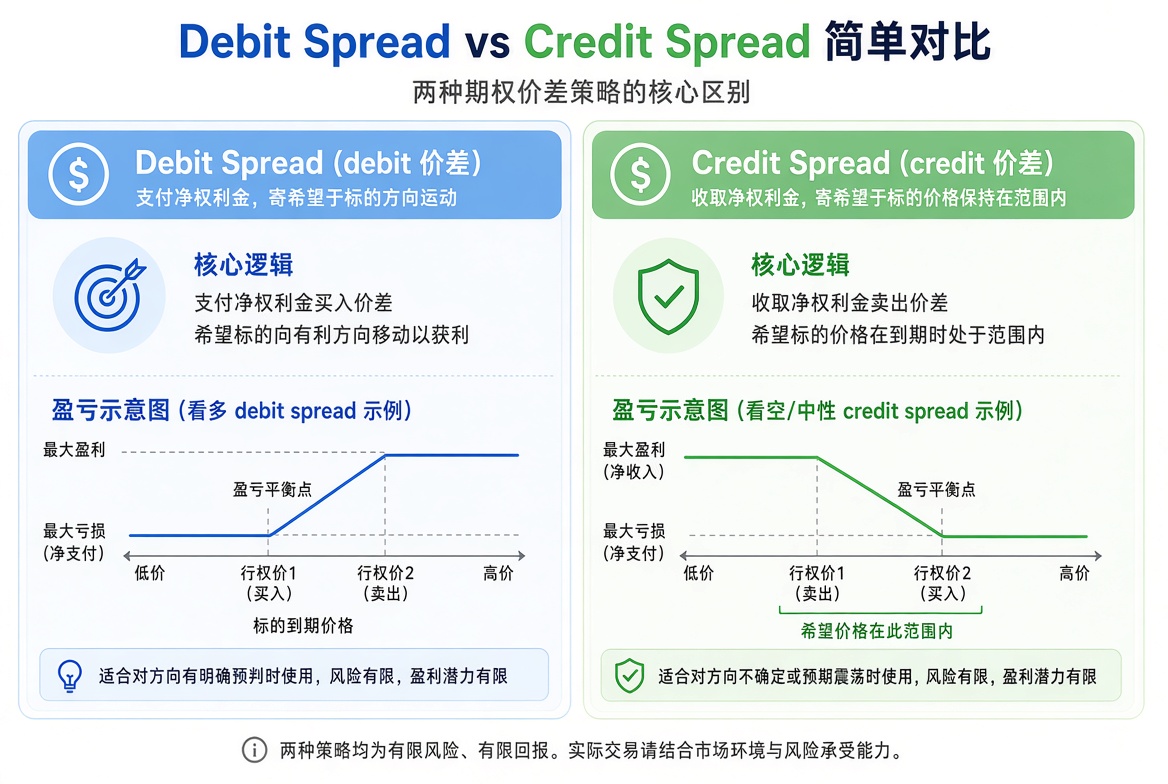
要点: 一个付钱做方向,一个收钱赌区间。先把「买入 + 卖出」的逻辑搞清楚。
小结,下一讲看仓位
先从简单的 Bull Call / Bear Put 开始。一定要事先算清最大盈利和最大亏损。价差适合温和看涨或看跌,不适合追求暴涨暴跌。流动性差的期权不适合做价差,买卖价差会吞噬利润。
这讲最核心的一句话: 垂直价差用「有限风险」换取「更可控的方向性判断」。它是从单一期权迈向组合策略的第一步。
再好的策略,如果仓位失控,也可能一次亏掉长期积累。下一讲专门讲如何控制单笔风险、总暴露和心态。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.垂直价差用有限风险,换更可控的方向判断。
2.买入垂直价差的亏损可以大过付出的净权利金。
3.垂直价差是同一到期、不同行权价的两腿组合。