Delta: no es solo un coeficiente de precio, también es una probabilidad aproximada
Qué aprenderás
Ver las dos lecturas de Delta: sensibilidad al precio de la acción, y la probabilidad aproximada de terminar dentro del dinero
La «tasa de acierto» de aquí es una aproximación de terminar dentro del dinero al vencimiento, no la probabilidad de que esta operación gane.
Qué es Delta de verdad
La lección anterior aclaró caducar, ejercicio y asignación. A partir de aquí entran las griegas. El nombre intimida; Delta es la más intuitiva y la más útil.
Delta mide: por cada dólar que se mueve el subyacente, cuánto se mueve, a groso modo, el precio de la opción.
Ejemplo: un Call con Delta 0,60 significa que si la acción sube 1 dólar, ese Call sube unos 0,60 dólares. Un contrato son 100 acciones, así que el contrato gana unos 60 dólares.
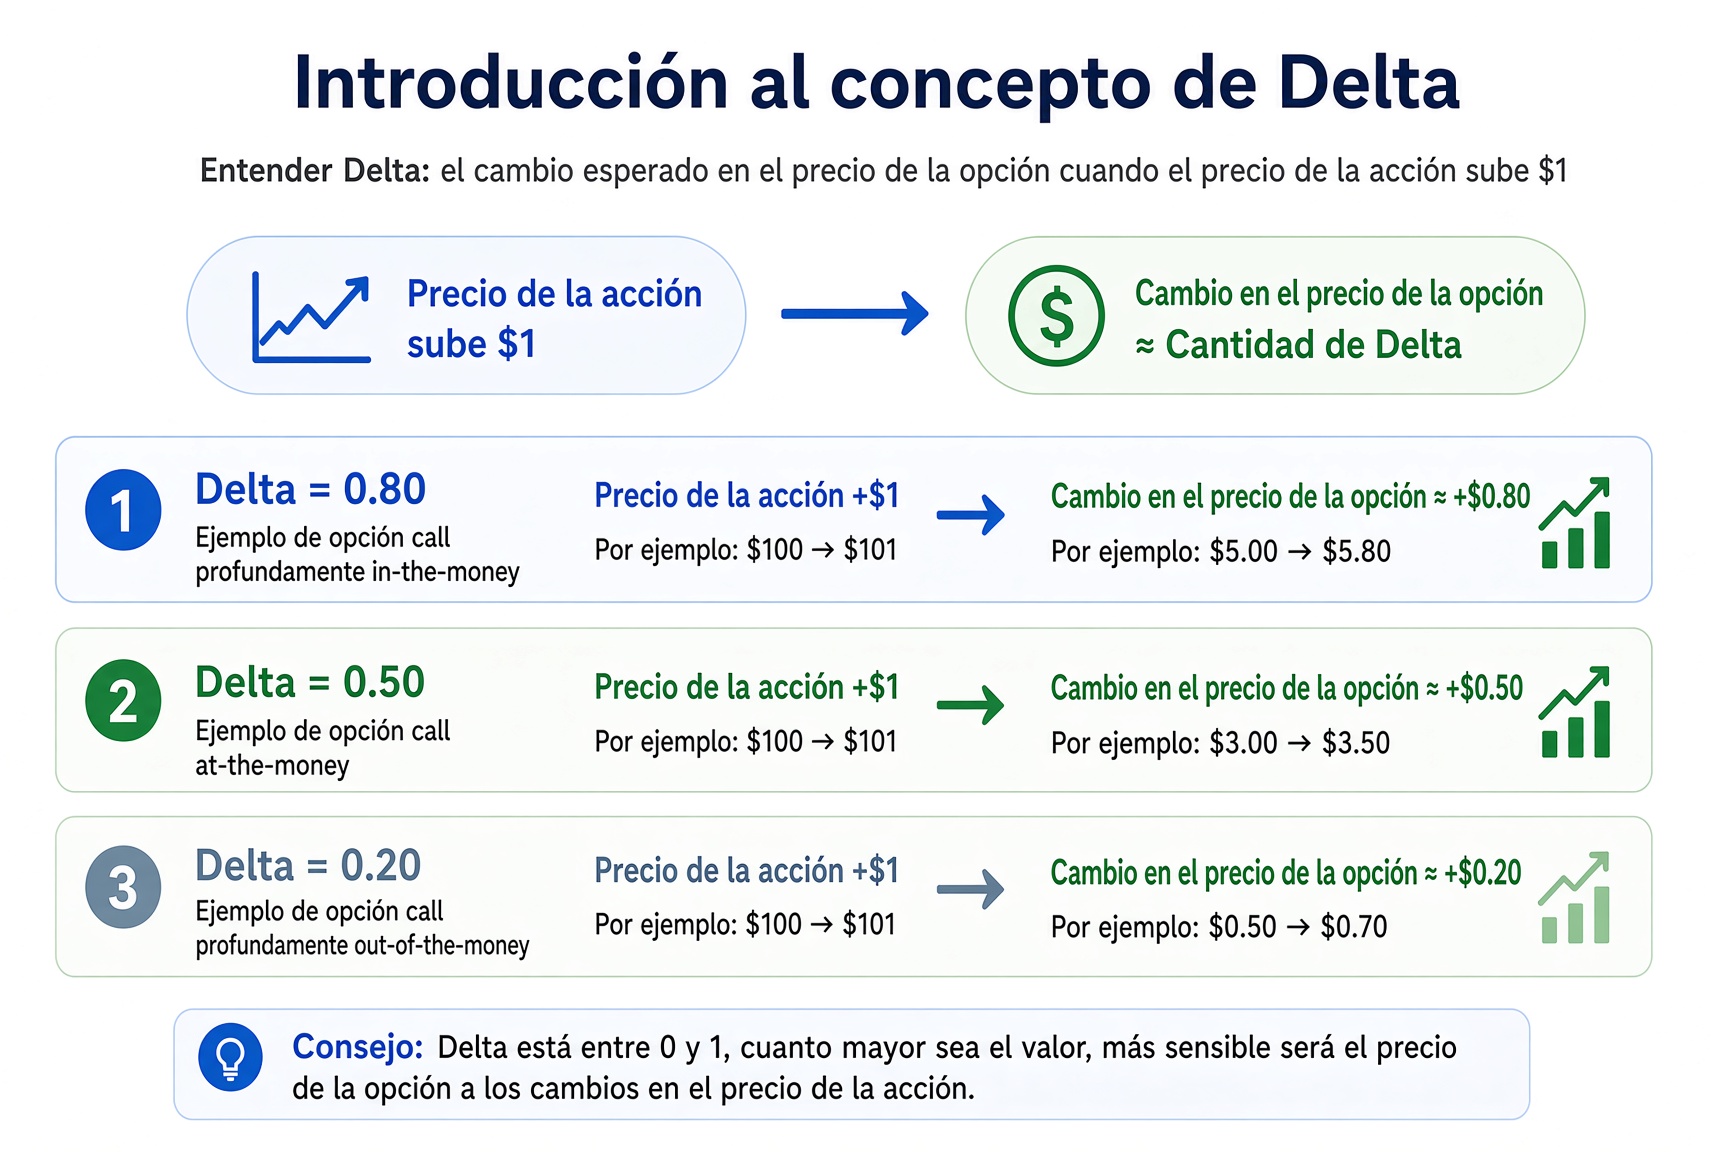
El Delta de un Call está entre 0 y 1. El de un Put, entre −1 y 0, porque si la acción sube, el Put suele bajar.
Idea clave: Delta es la sensibilidad del precio de la opción al de la acción. Es dinámico: cambia con el precio y con el tiempo.
Delta como tasa de acierto aproximada
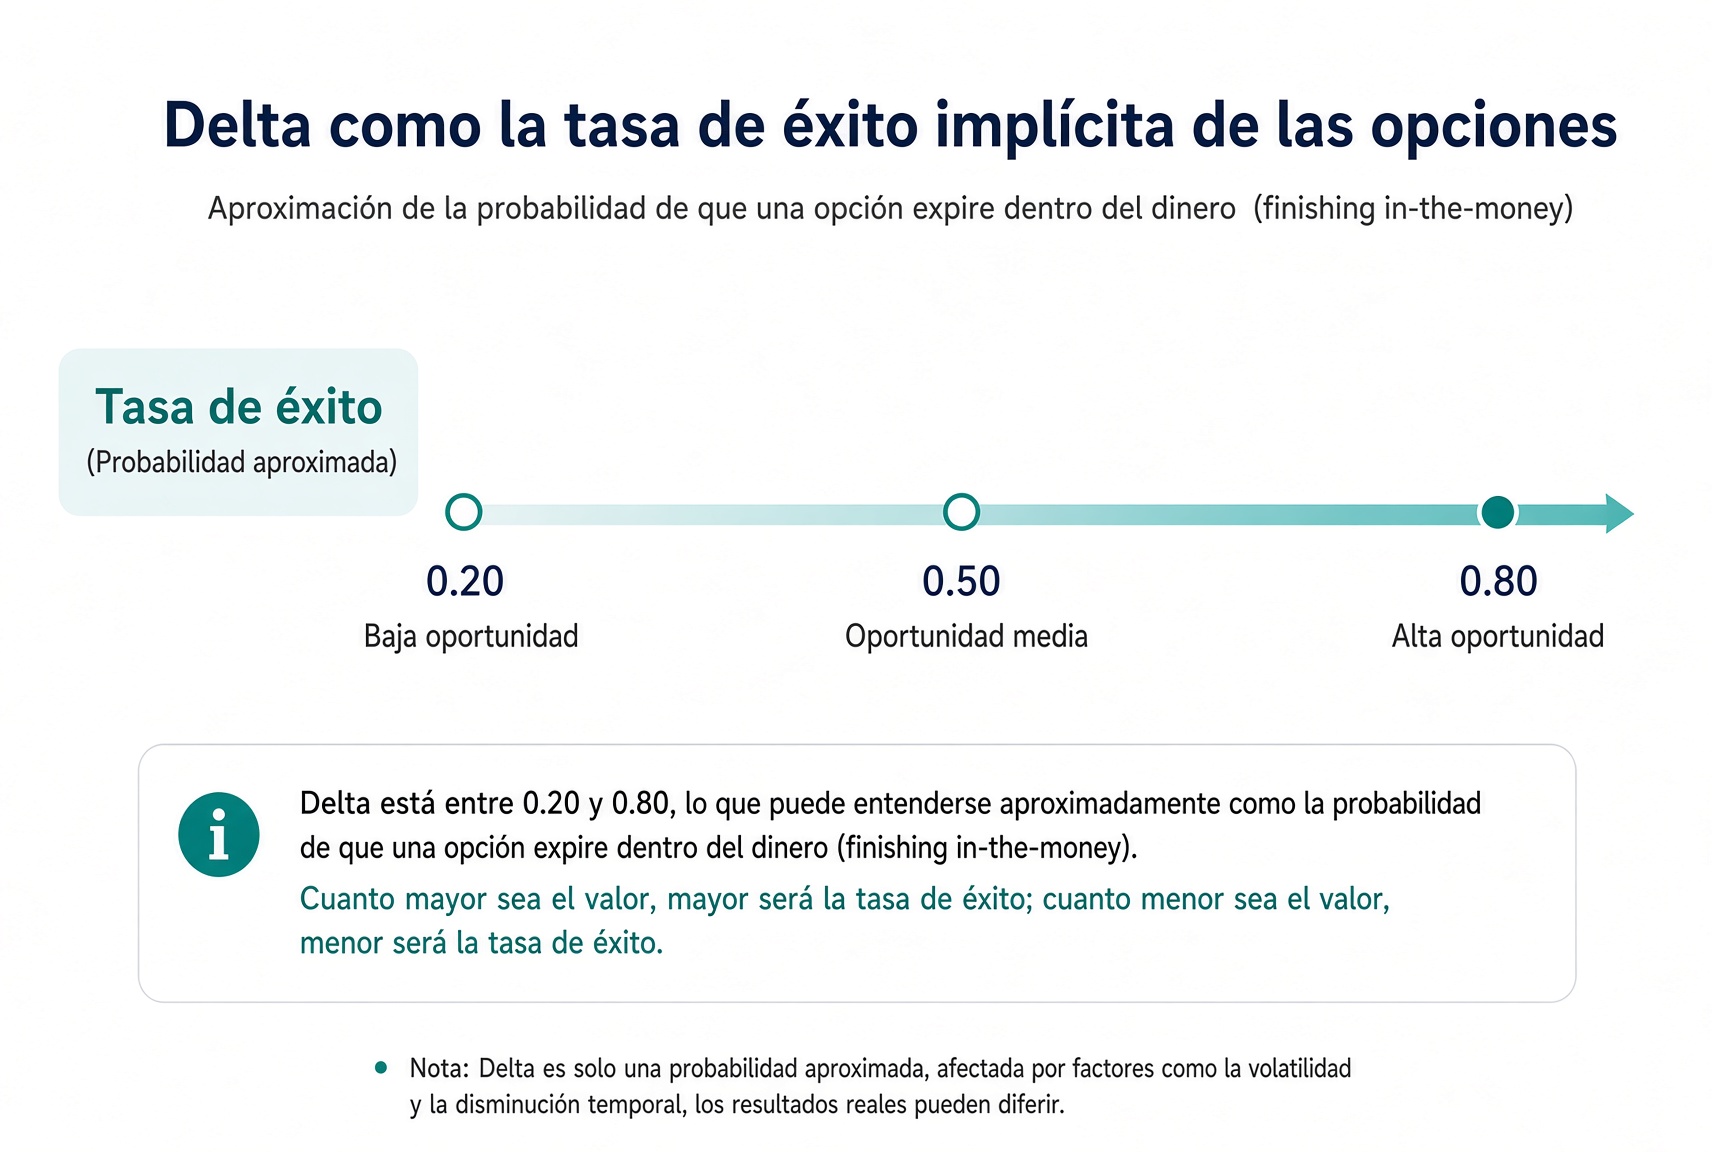
Una regla práctica muy usada: el valor absoluto de Delta es, a groso modo, la probabilidad de que esta opción termine dentro del dinero. También se llama probabilidad ITM.
Por ejemplo:
Un Call con Delta 0,70 tiene unas 70% de probabilidad de seguir teniendo valor intrínseco al vencimiento.
Un Call con Delta 0,30, unas 30% de terminar ITM.
Cerca de Delta 0,50, es casi un cara o cruz.
Esa aproximación sirve en la mesa. Un principiante que compra puede mirar Delta primero y ver rápido si está comprando «alta probabilidad, caro» o «baja probabilidad, barato».
Idea clave: Delta no es una herramienta de predicción. Cuantifica riesgo y probabilidad. Míralo primero, luego elige el strike.
Qué se siente con distintos Deltas
Si partes Delta por tamaño, el carácter del contrato cambia:
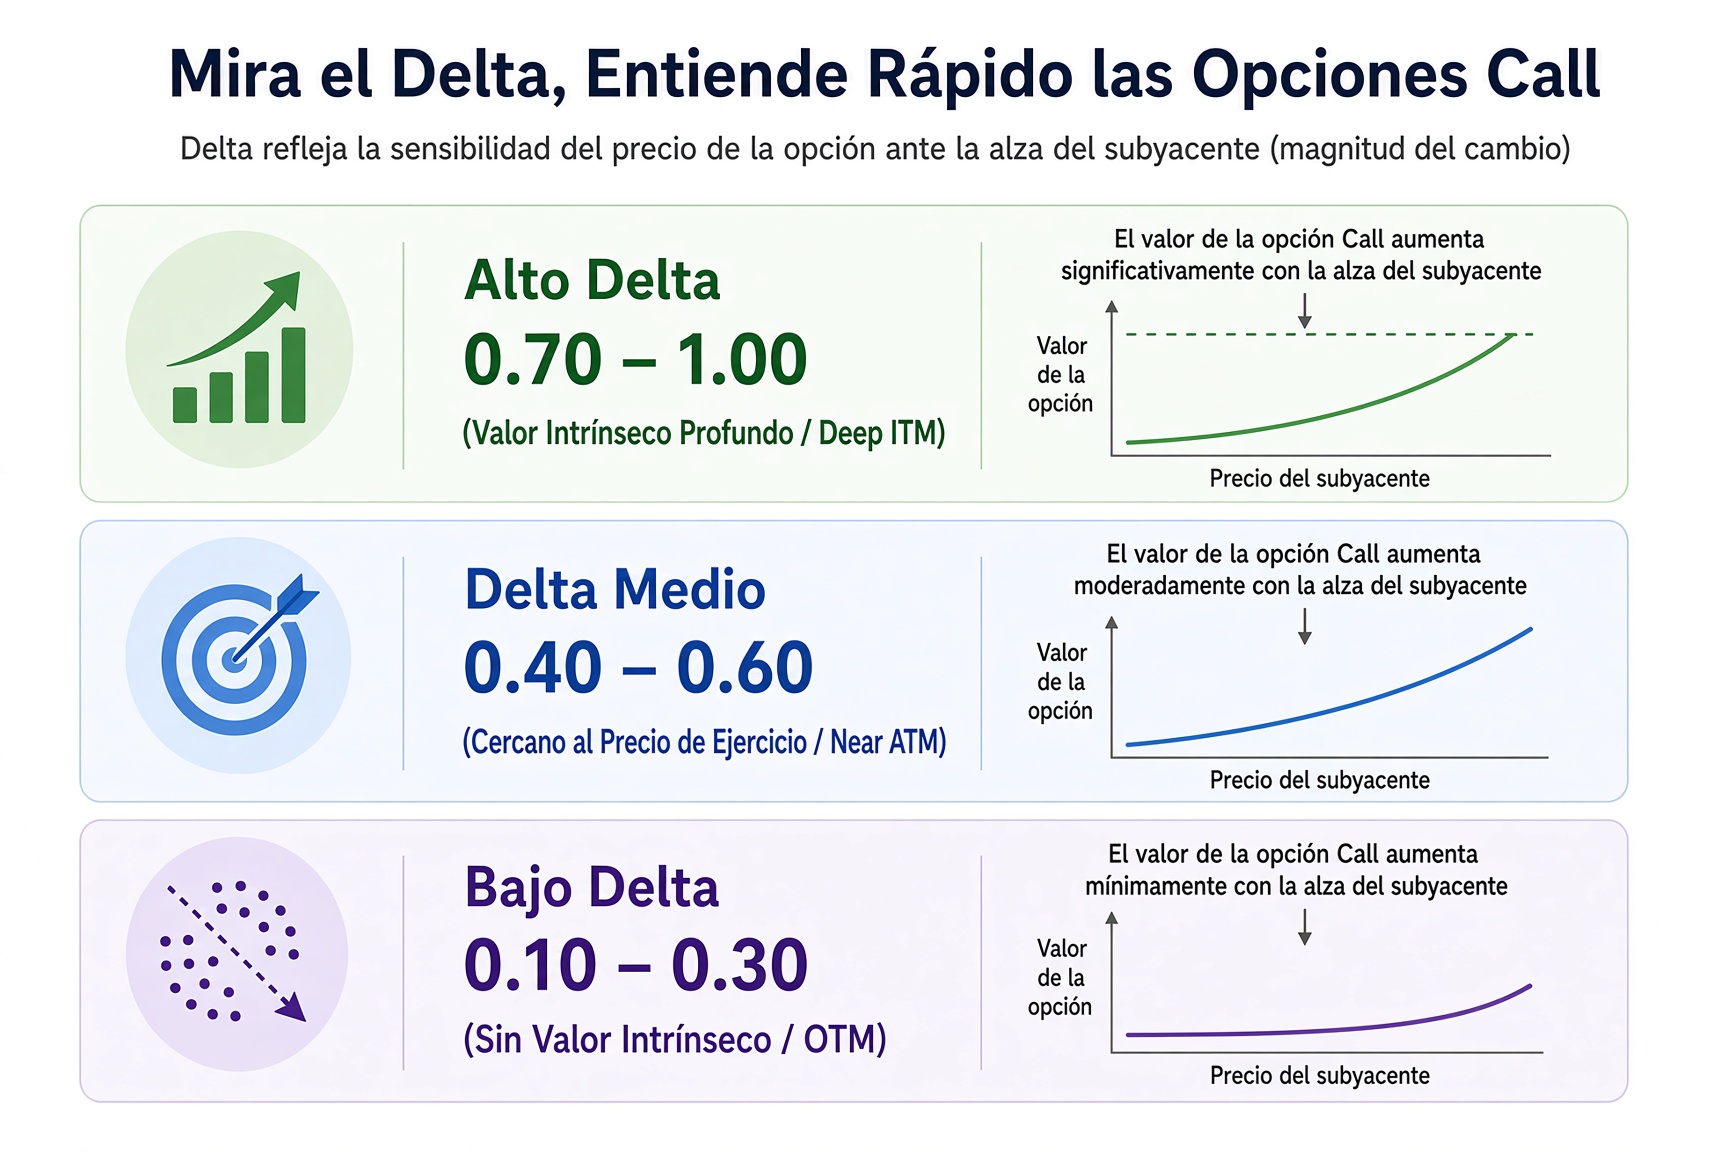
Delta alto (0,70–1,00): ITM profundo, se comporta más como la acción, menos valor temporal en el precio.
Delta medio (0,40–0,60): cerca de at-the-money, más valor temporal, un mix más equilibrado de apalancamiento y riesgo.
Delta bajo (0,10–0,30): fuera del dinero, barato, baja probabilidad — cerca de un billete de lotería.
El error típico del principiante es comprar solo las OTM más baratas y de Delta más bajo, porque «si se muere, no me duele». Con el tiempo, esos contratos van a cero con mucha frecuencia.
Idea clave: El Delta bajo es barato porque se parece más a una lotería. Pregunta primero si quieres probabilidad de acierto o un pago grande.
Cómo usan Delta el comprador y el vendedor
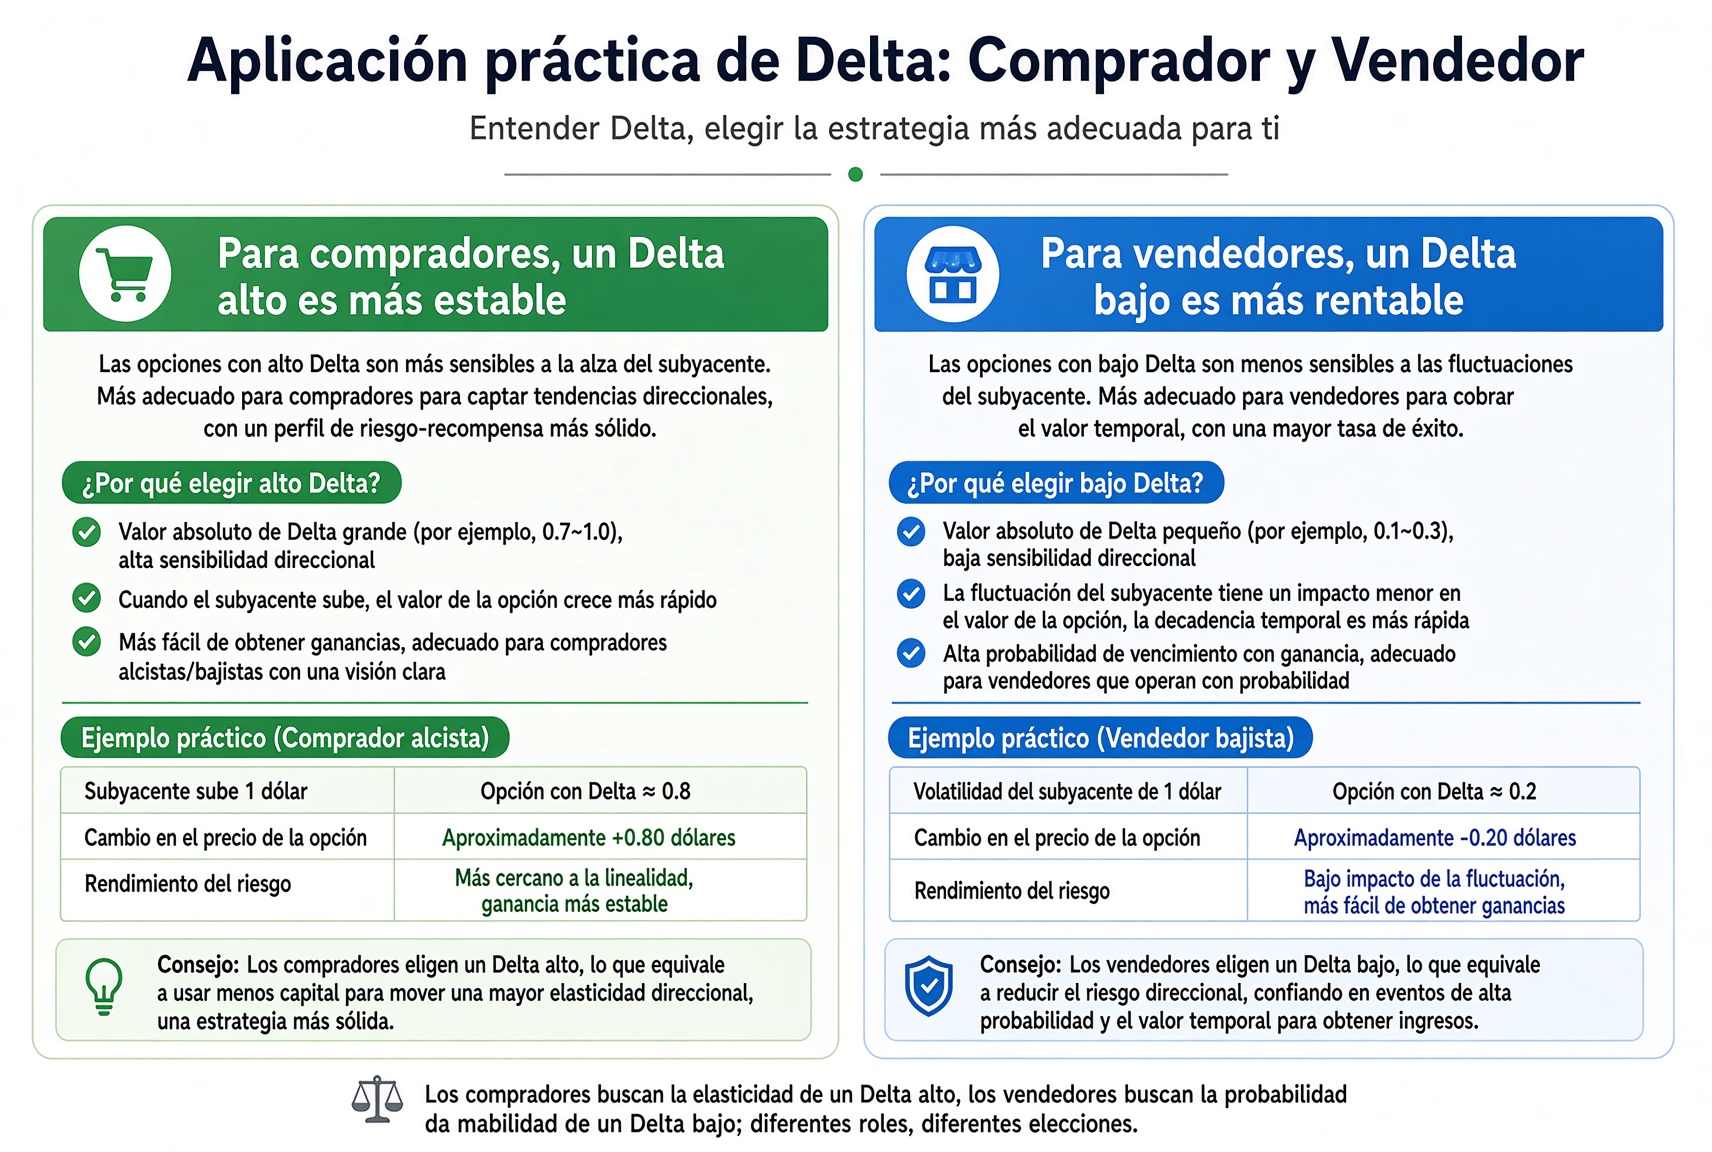
Comprador: si quieres más probabilidad de acierto, elige un contrato de Delta más alto. Si aceptas baja probabilidad a cambio de un pago grande, elige un Delta más bajo — y un tamaño mucho menor.
Vendedor: vender opciones de Delta alto implica más probabilidad de ser ejercido. Vender Delta bajo da más aciertos, pero menos prima por contrato.
Idea clave: Usar Delta para dimensionar y elegir el contrato es más sólido que mirar solo el número de la prima.
Cierre, la siguiente lección es Theta
Delta tiene dos lecturas de cada día: si la acción se mueve un dólar, cuánto se mueve a groso modo la opción; y la probabilidad aproximada de que este contrato termine dentro del dinero.
Va a cambiar. Con el movimiento de la acción y el paso del tiempo, el propio Delta se mueve. A continuación, el número que se come la prima cada día: Theta.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Delta dice, a grandes rasgos, cómo se mueve el precio de la opción si la acción se mueve 1 $.
2.Un Delta de 0,30 significa que esta operación tiene un 30% de probabilidad de ganar dinero.
3.En el atajo habitual, Delta se acerca a «sigue dentro del dinero al vencimiento», no a la probabilidad de ganar.