Theta: ¿el tiempo es amigo o enemigo?
Qué aprenderás
Ver cómo Theta pone número al decaimiento temporal, y por qué el comprador paga alquiler mientras el vendedor lo cobra
Qué es Theta
El Delta de la lección anterior respondía «si se mueve la acción, cómo se mueve la opción». Esta lección responde la otra mitad: aunque la acción no se mueva, ¿por qué la opción sigue abaratándose?
Theta mide: si el resto no cambia, cuánto cae el precio de la opción cada día.
Si el Theta de una opción es −0,05, y la acción y la volatilidad no se mueven, un día más le quita unos 0,05 dólares al precio. Un contrato son 100 acciones, así que se evaporan unos 5 dólares.
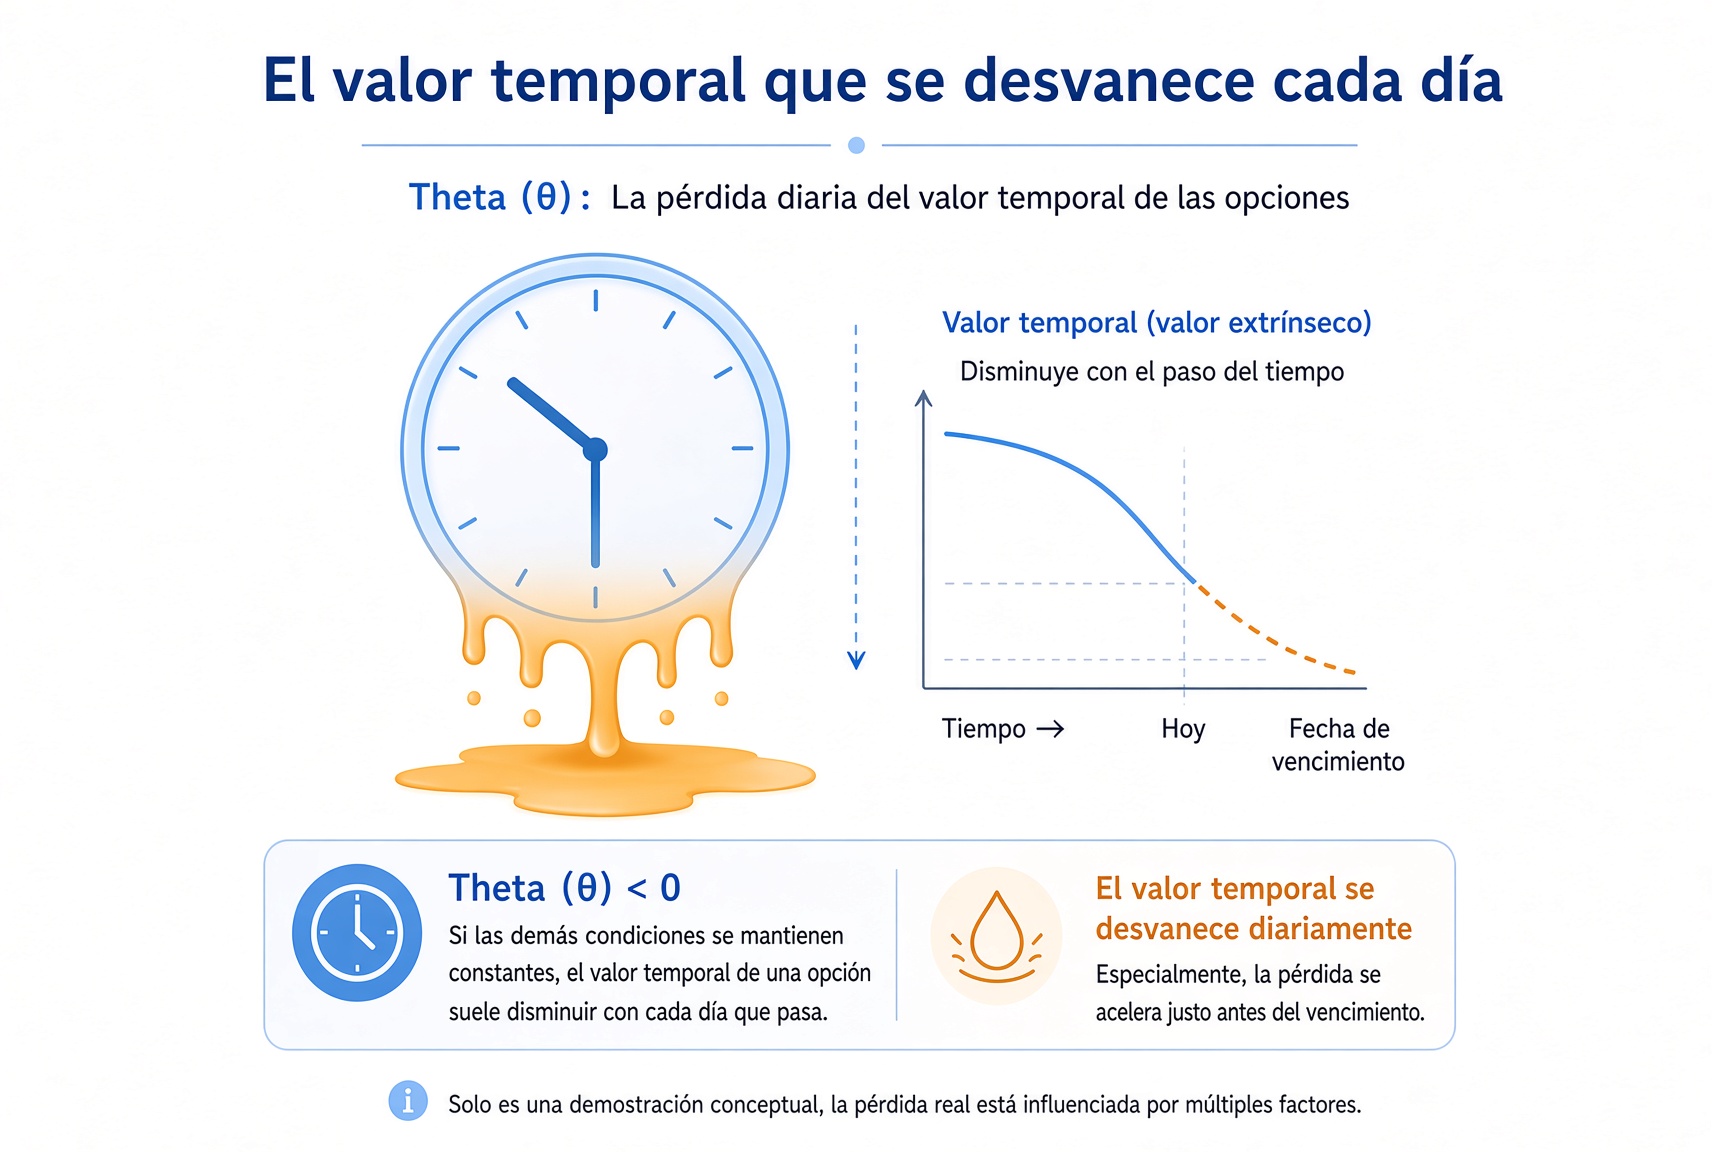
El comprador suele ver Theta como un número negativo (el tiempo se come la prima). En una posición corta, Theta suele ser positivo (el tiempo te está pagando).
Idea clave: Theta es el decaimiento temporal puesto en número. El comprador corre contra el reloj; el vendedor cobra a medida que avanza.
El decaimiento temporal no es lineal
Cuanto más cerca del vencimiento, mayor suele ser el valor absoluto de Theta. Las últimas semanas de valor temporal caen especialmente rápido.
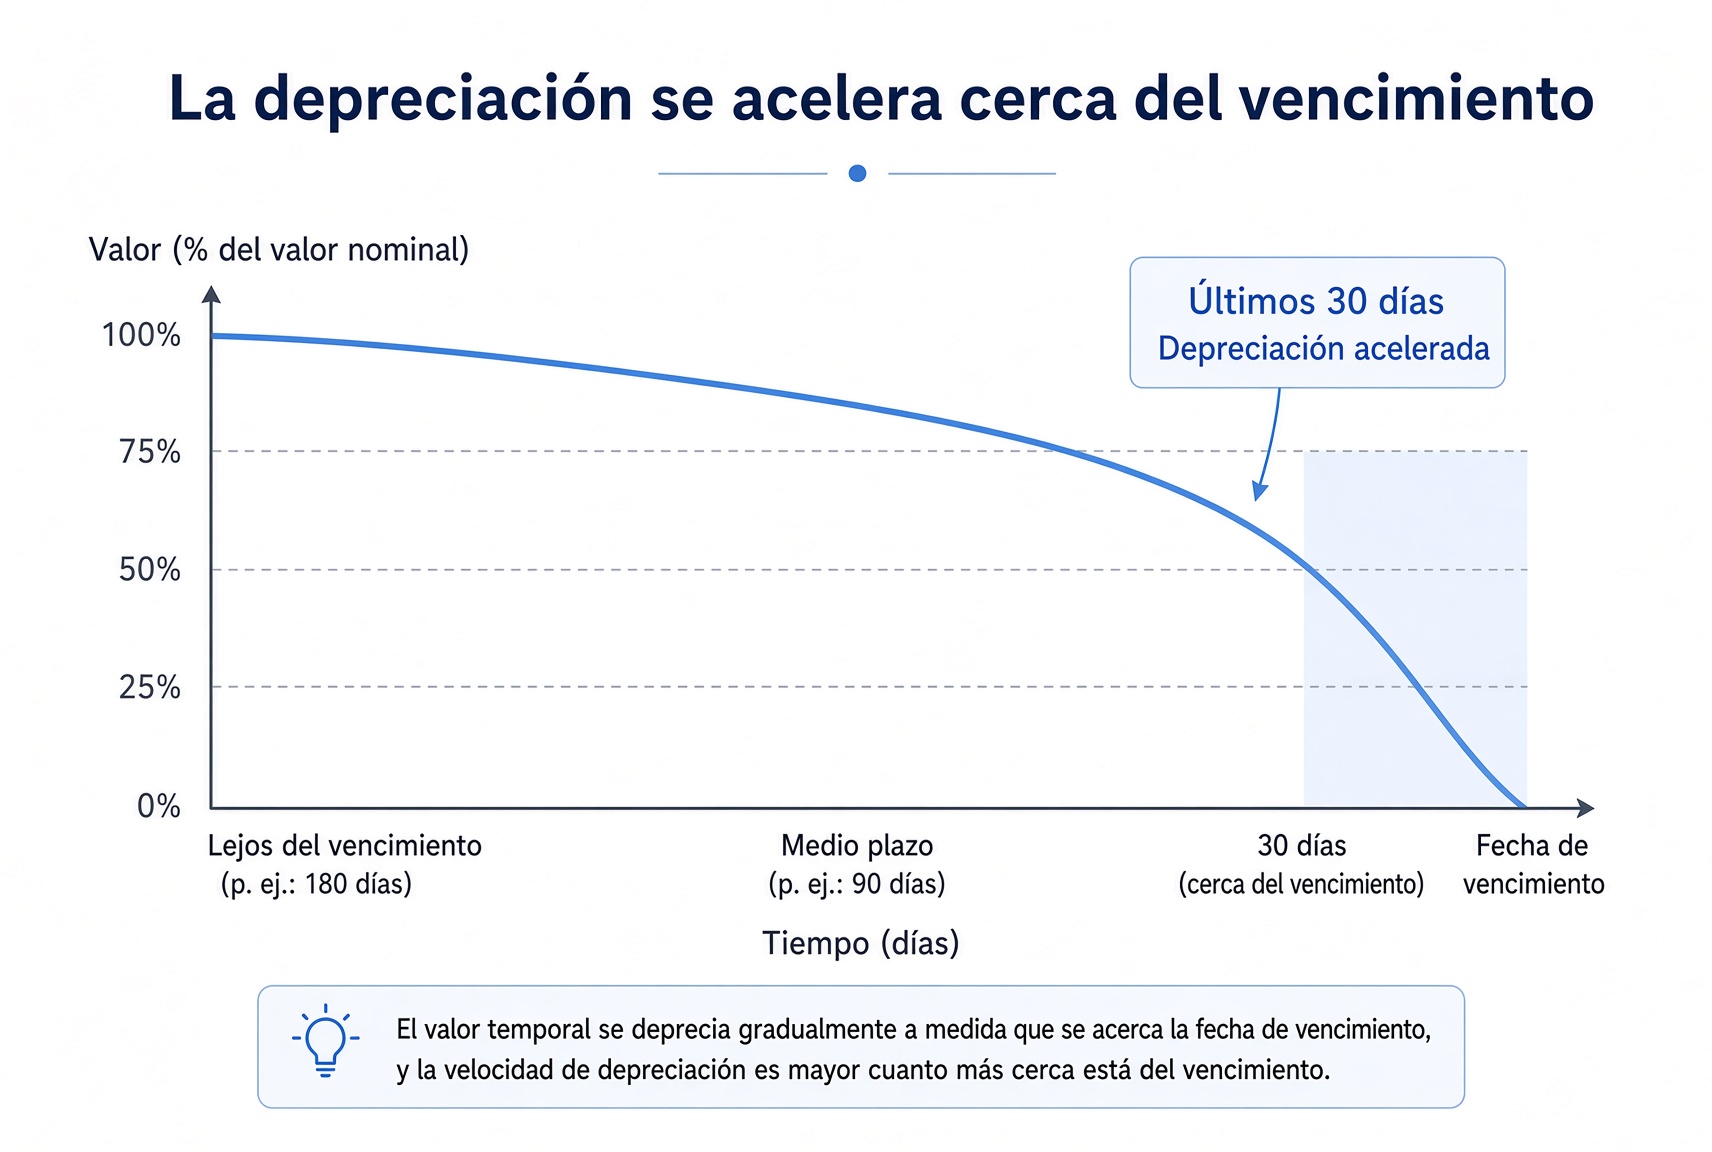
Por eso muchas estrategias largas evitan opciones muy cortas: el colchón de tiempo es demasiado fino, y hay poco margen si el movimiento llega un poco tarde.
Idea clave: En los últimos 30 días el hielo se derrite más rápido. El comprador, sobre todo, necesita dejar una ventana para la dirección.
Comprador y vendedor están en lados opuestos del tiempo
Comprador: pagas cada día por el paso del tiempo. Aunque la acción no se mueva, la opción puede perder. Así que necesitas que se mueva a tu favor lo bastante pronto para cubrir ese coste.
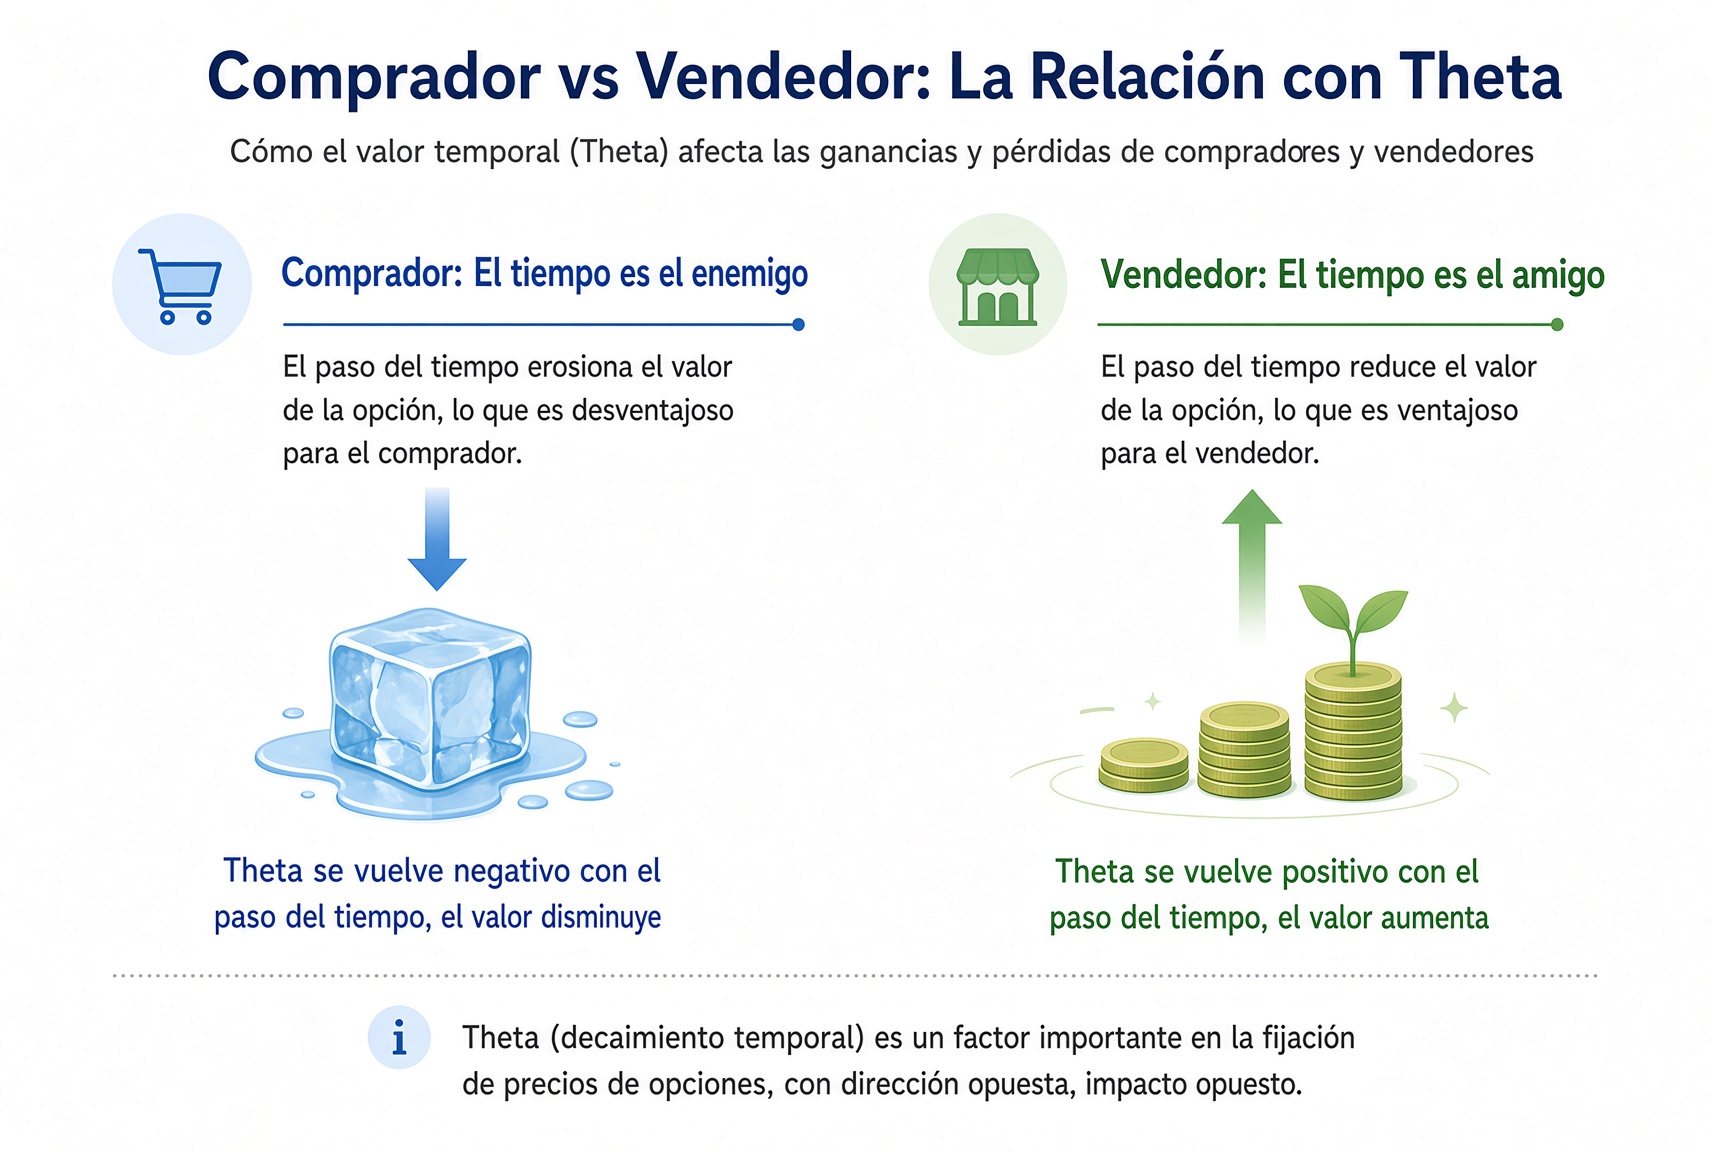
Vendedor: si la acción no corre fuerte en tu contra, el decaimiento se convierte en beneficio. Esa es una de las fuentes centrales de «cobrar alquiler» al vender.
Idea clave: El tiempo es enemigo del comprador y amigo del vendedor. Mira de qué lado estás antes de abrir el contrato.
Notas prácticas para principiantes
Al comprar, déjate tiempo suficiente: 30 a 60 días o más es una elección habitual.
Al vender, el decaimiento es tu aliado, pero igual tienes que gestionar el riesgo de dirección.
Cerca del vencimiento, el valor temporal de las OTM se va a cero más rápido. El comprador debe ir con más cuidado.
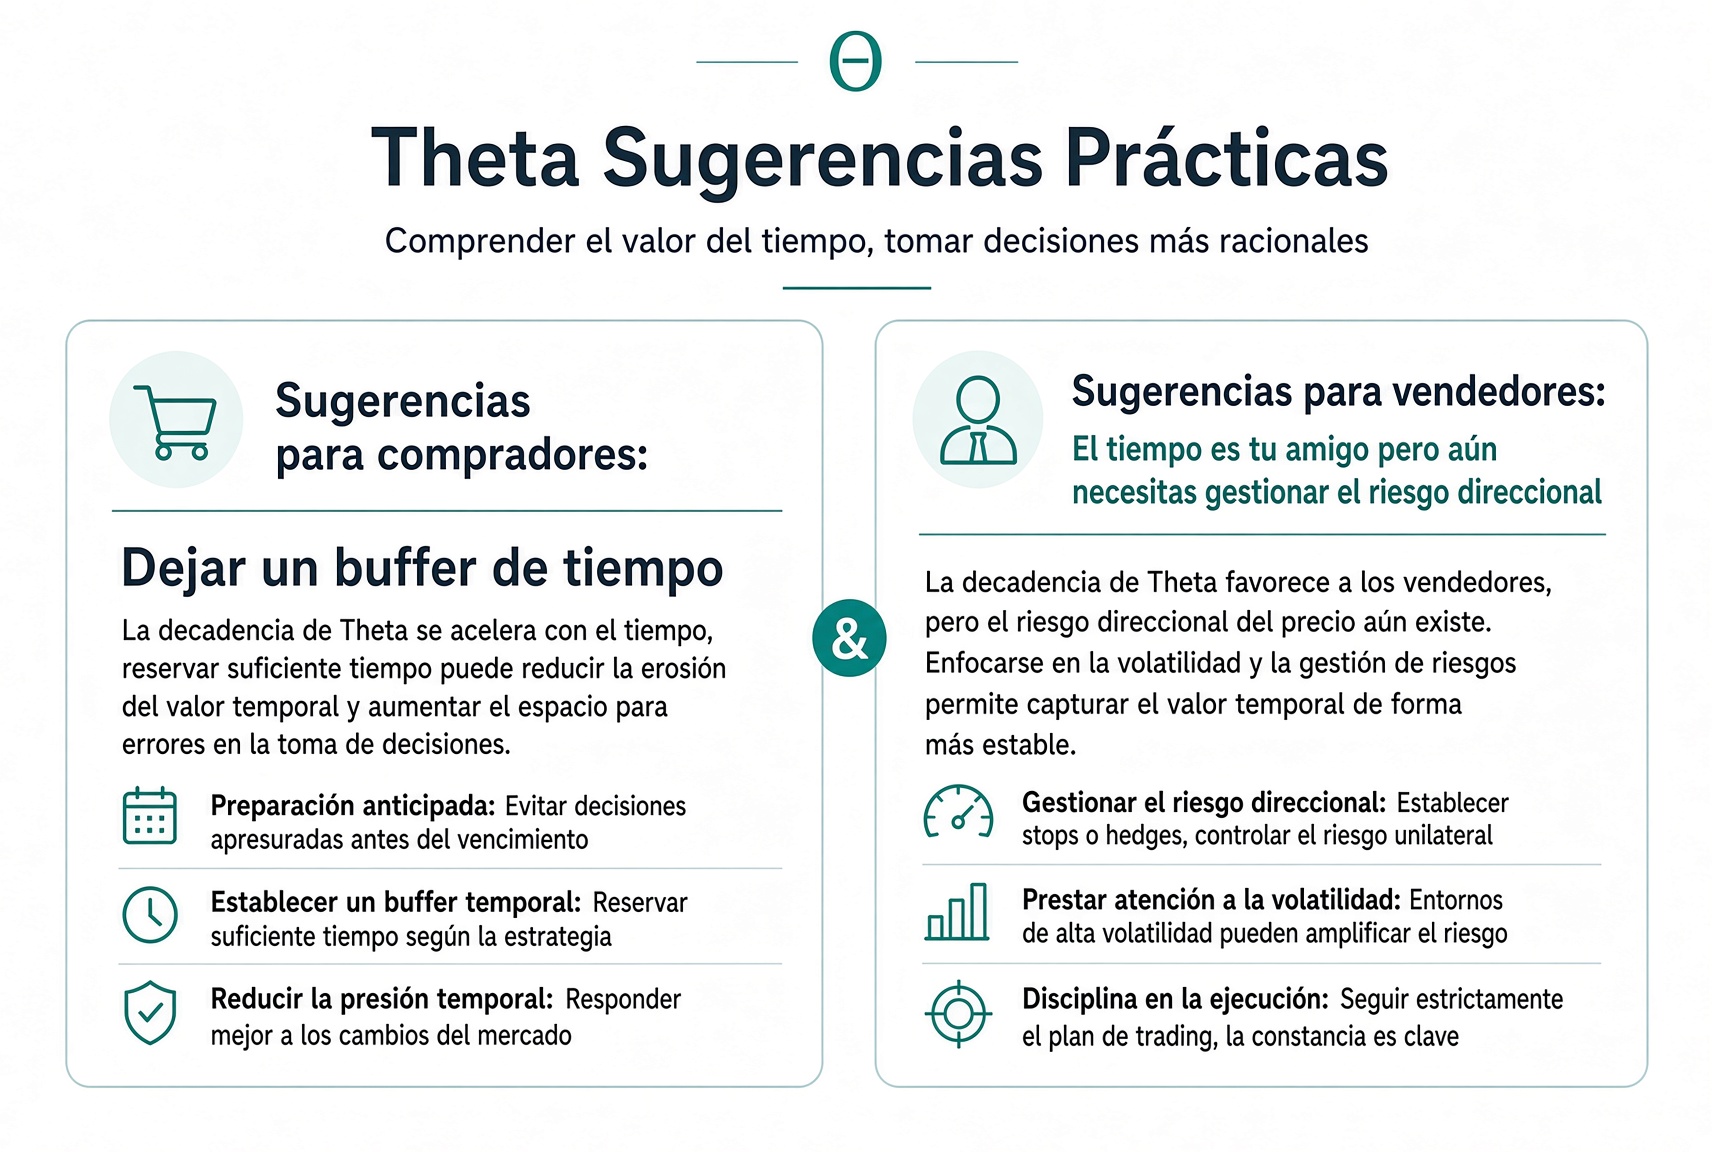
Idea clave: El tiempo es un coste para el comprador y un ingreso para el vendedor. Theta es cómo por fin ves por qué «acertar la dirección» puede seguir perdiendo dinero.
Cierre, la siguiente lección es Vega
Theta escribe «el cubito se derrite» como un número que puedes ver cada día. El comprador paga alquiler a diario; el vendedor lo cobra. Cuanto más cerca del vencimiento, más rápido el deshielo.
Además del precio y del tiempo hay una tercera mano: la volatilidad implícita. Puede encarecer o abaratar las opciones con violencia alrededor de resultados, aunque la dirección sea exactamente la correcta. Siguiente lección: Vega e IV.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Theta mide cómo el paso del tiempo se come la prima.
2.Si compras opciones, el tiempo suele estar de tu lado.
3.Quien vendió y cobró prima suele beneficiarse conforme pasa el tiempo.