Spreads verticales: tomar dirección con riesgo acotado
Qué aprenderás
Ver spreads verticales alcistas y bajistas, y cómo los spreads de débito y de crédito ponen techo al riesgo
Por qué usar un spread
Hasta aquí todo era de una sola pata. A partir de esta lección entramos en estructuras de varias patas. El spread vertical es el más básico, y de los más útiles.
Comprar un Call o un Put suelto: la pérdida máxima es toda la prima. Si tu vista direccional no es tan fuerte, o quieres bajar el coste, puedes comprar una y vender otra a la vez — y poner techo tanto al riesgo como al pago.
Idea clave: El núcleo de un spread vertical es cambiar riesgo acotado por una forma de pago más controlable.
El vertical alcista
Un Bull Call Spread: comprar un Call de strike más bajo + vender un Call de strike más alto, mismo vencimiento.
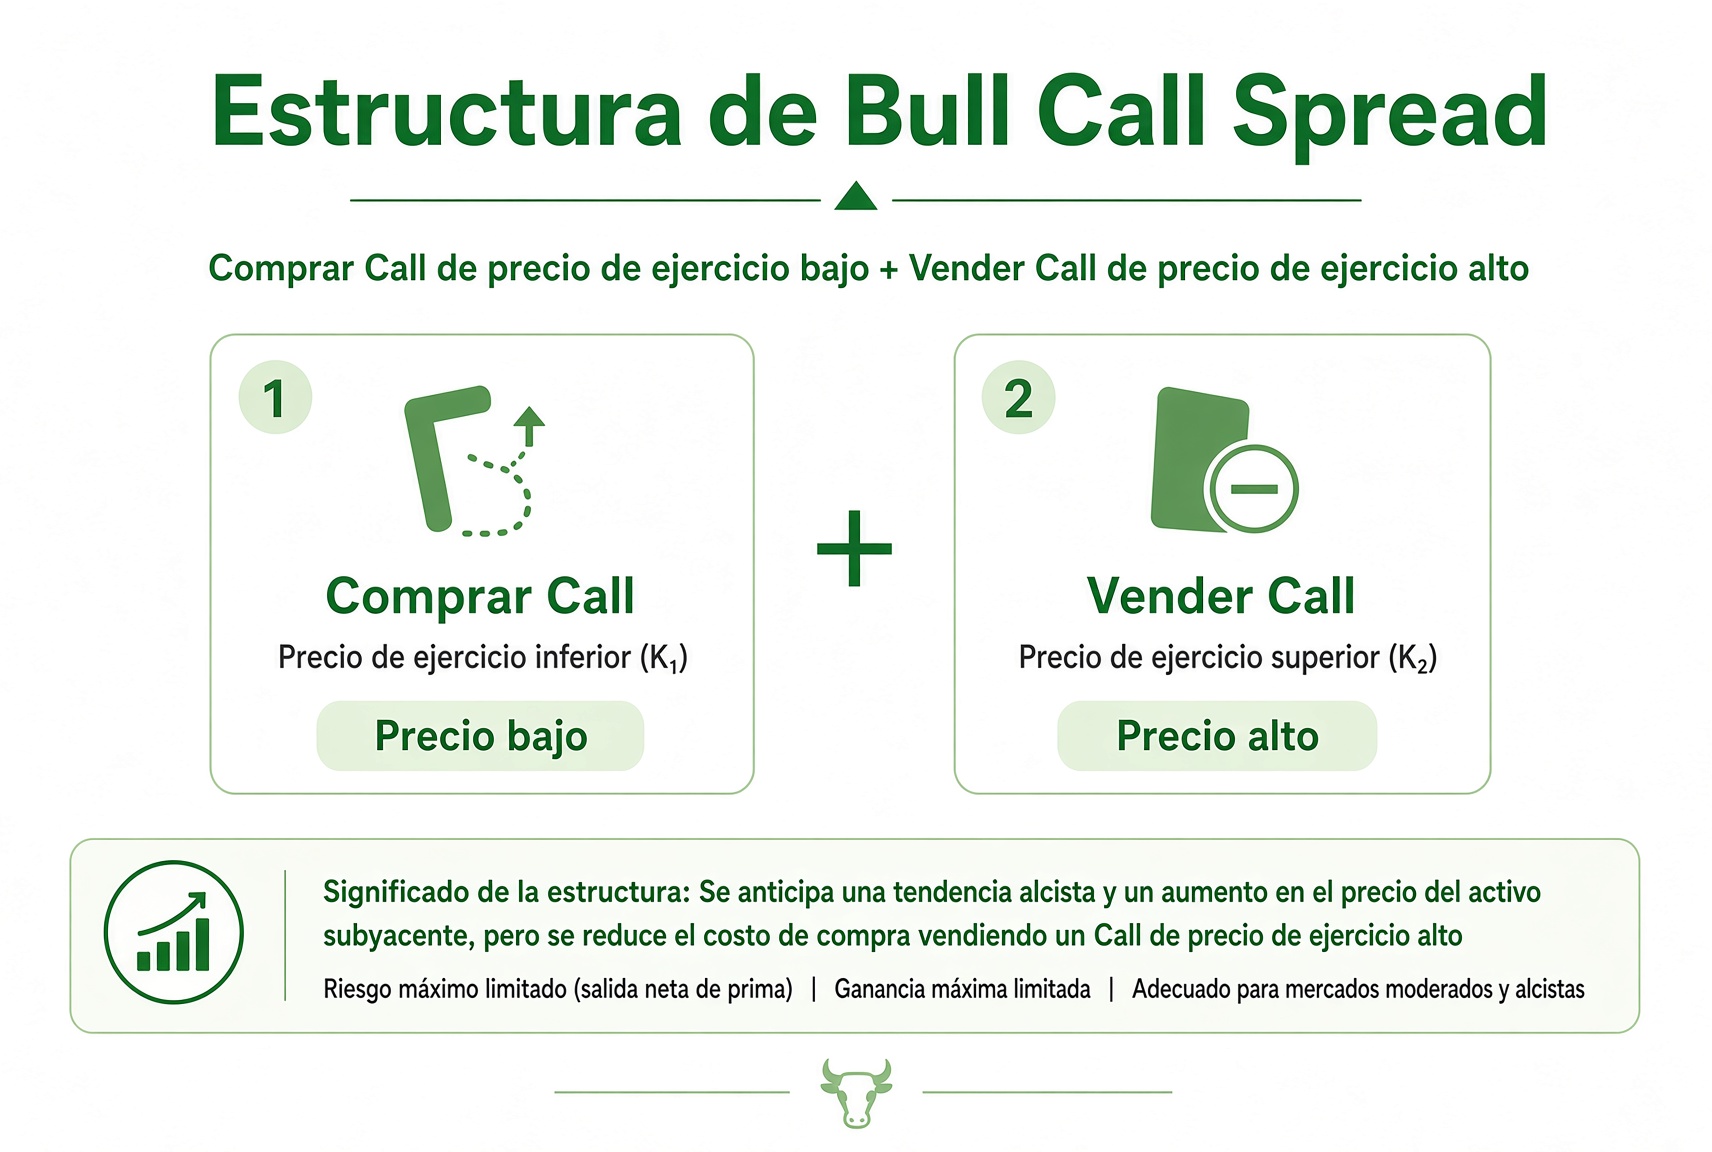
Pagas una prima neta (un débito) y quieres que la acción suba. Tanto la ganancia máxima como la pérdida máxima están limitadas.
Idea clave: Compras el Call de strike más bajo, vendes el de strike más alto. Pagas por estar alcista; la pata corta pone techo al rally.
El vertical bajista
Un Bear Put Spread: comprar un Put de strike más alto + vender un Put de strike más bajo.
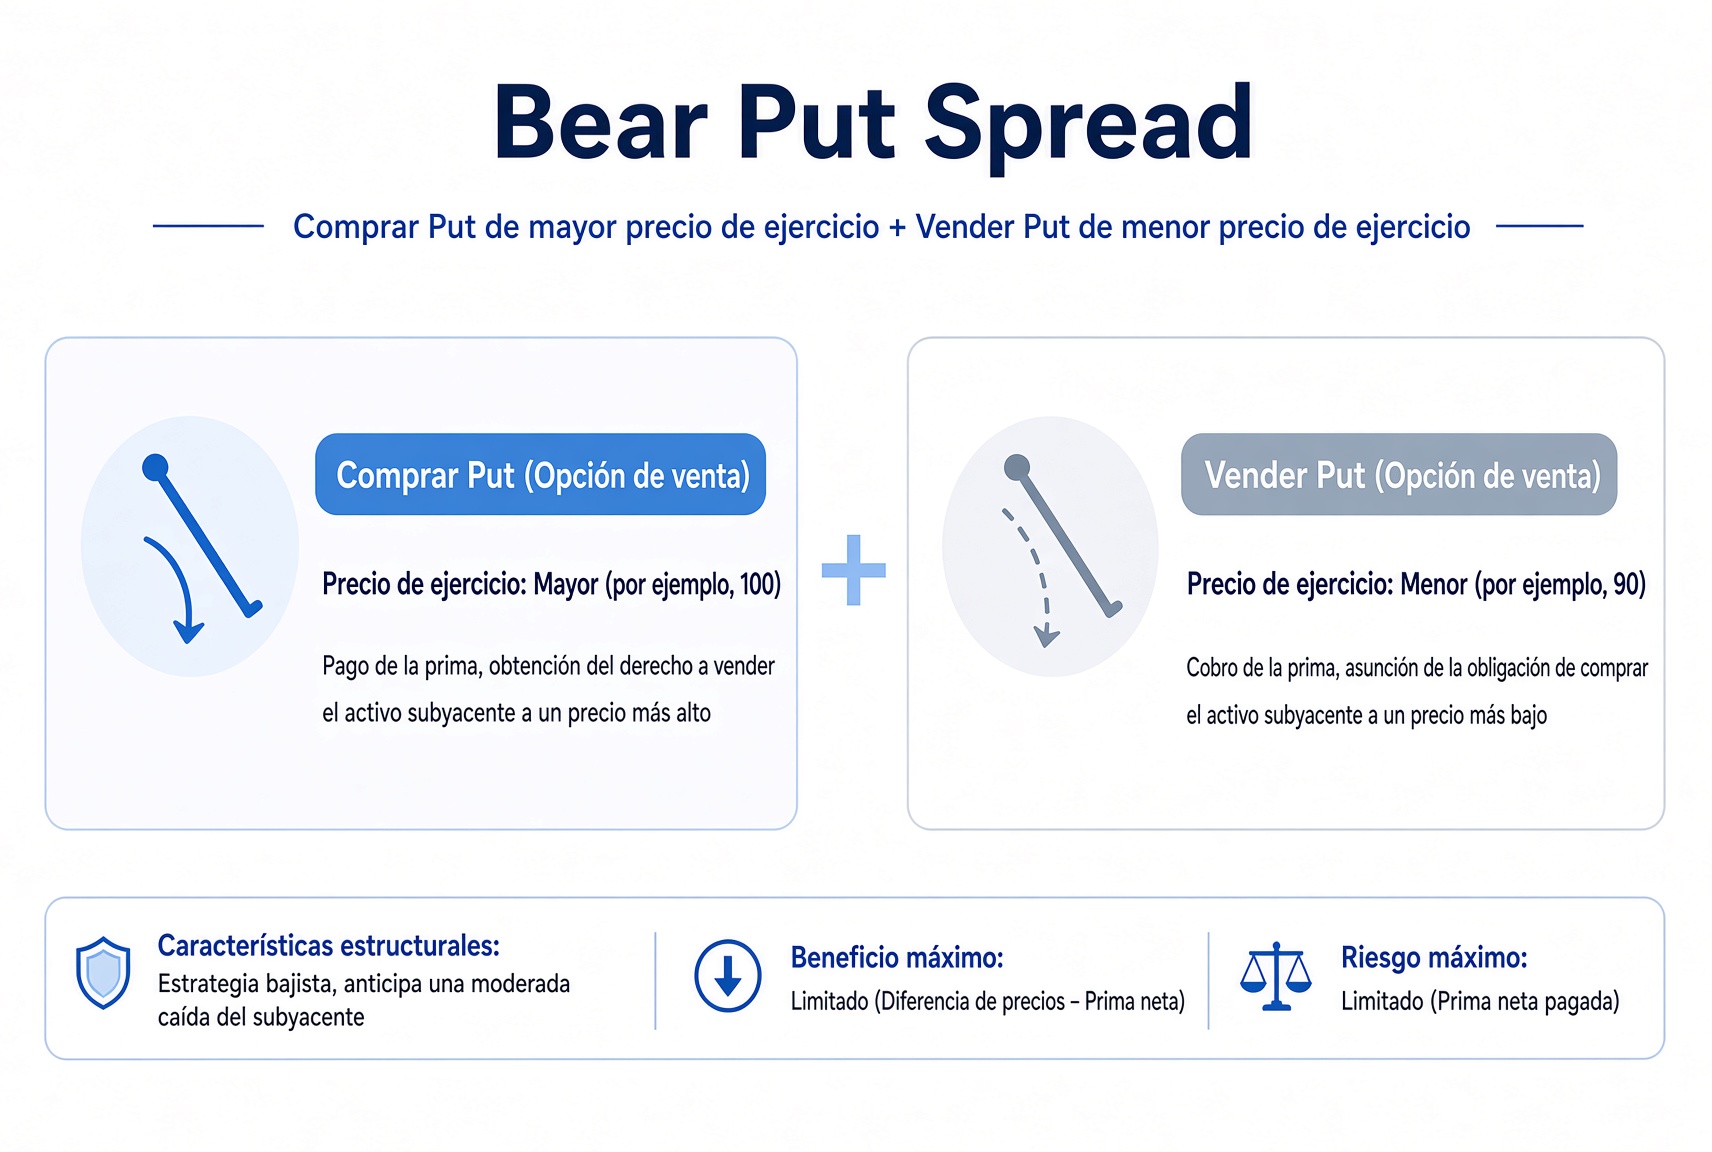
También pagas una prima neta, y quieres que la acción baje. Riesgo y pago están ambos limitados.
Idea clave: Compras el Put de strike más alto, vendes el de strike más bajo. Pagas por estar bajista; la pata corta pone techo a la caída.
La ventaja de un techo duro al riesgo
Una opción larga suelta: pérdida máxima = toda la prima, que puede irse a cero.
Un spread vertical: la pérdida máxima se sabe antes de abrir — la prima neta pagada, o la pérdida máxima que corresponde a la prima neta cobrada.
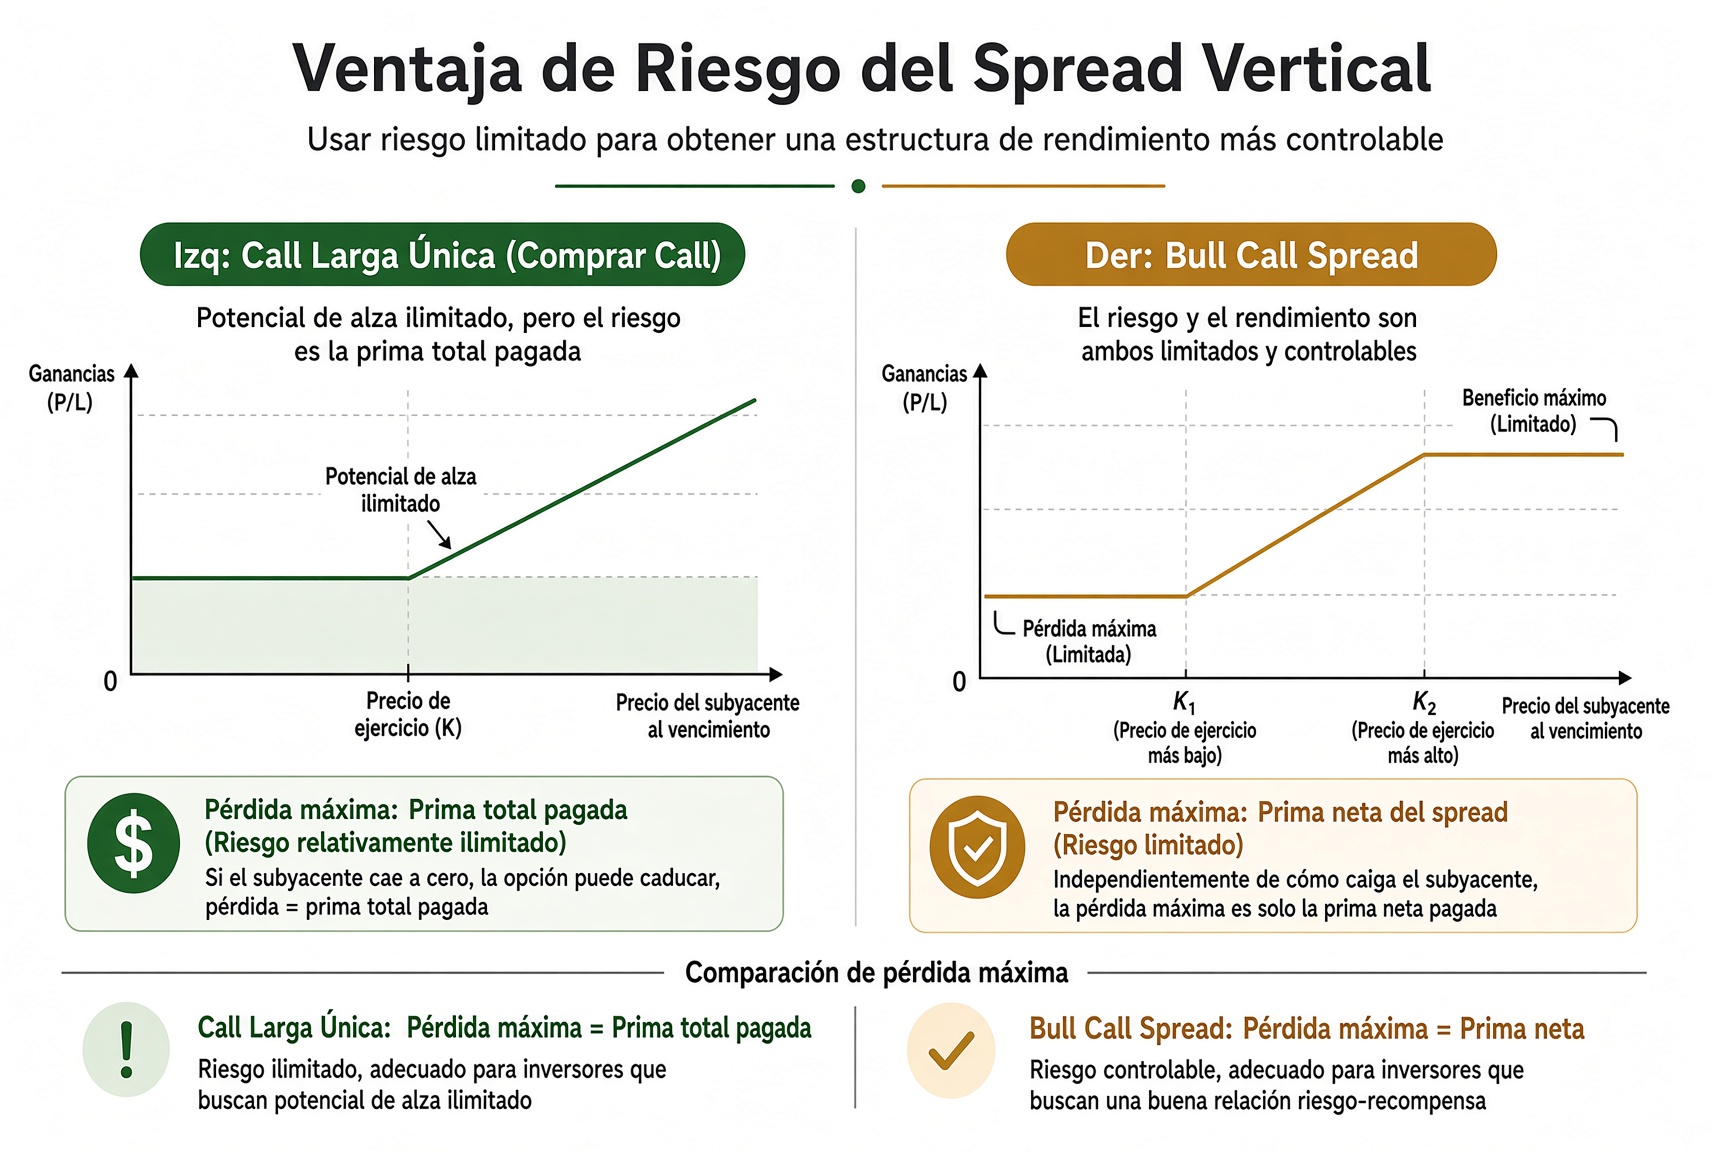
Idea clave: Frente a una opción larga suelta, el spread pone un techo duro y conocido a la pérdida máxima.
Spreads de débito frente a spreads de crédito
Spread de débito: pagas una prima neta y quieres que el subyacente se mueva a tu favor.
Spread de crédito: cobras una prima neta y quieres que el subyacente se quede dentro de un rango.
Ambos son estructuras de riesgo acotado y recompensa acotada.
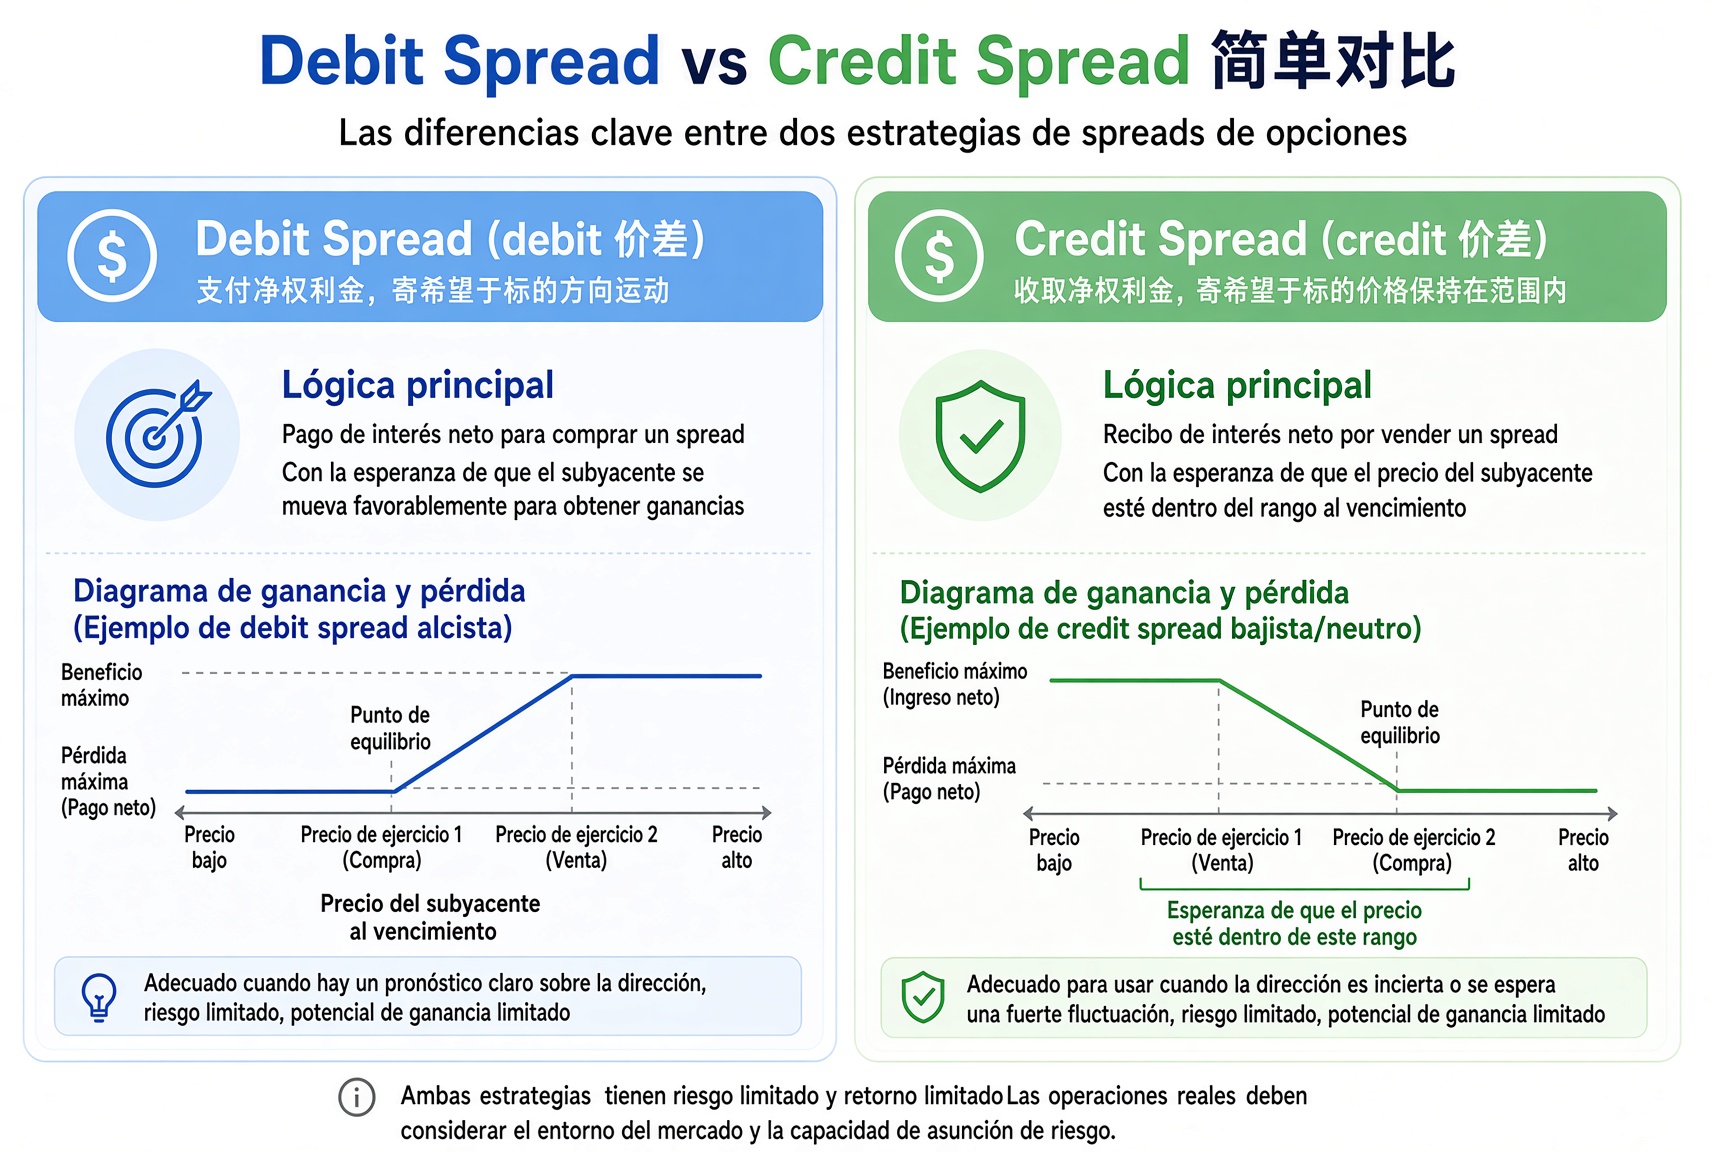
Idea clave: Uno paga por tomar una dirección. Al otro le pagan por apostar a un rango. Primero deja clara la lógica de «comprar una + vender otra».
Cierre, la siguiente lección es el tamaño de la posición
Empieza por un Bull Call o un Bear Put simple. Calcula siempre ganancia y pérdida máximas antes de abrir. Los spreads encajan con una vista ligeramente alcista o bajista, no con la caza de un movimiento extremo. Las opciones ilíquidas son un mal spread: el bid–ask se puede comer el beneficio.
La frase de esta lección: Un spread vertical cambia riesgo acotado por una vista direccional más controlable. Es el primer paso de una opción suelta a una estructura.
Aunque la estructura sea buena, si el tamaño se desmanda puede borrar de un golpe una racha larga. La siguiente lección es cómo poner techo al riesgo de una sola operación, a la exposición total y al juego de cabeza.
Comprueba estas tres primero
Pasa estas tres antes de la siguiente lección. Puedes saltarlas.
1.Un vertical cambia riesgo acotado por una vista direccional más controlable.
2.Un vertical comprado puede perder más que la prima neta que pagaste.
3.Un vertical son dos patas: mismo vencimiento, strikes distintos.