オプションの値段はどう決まる?本質的価値・時間価値と時間減衰
この回で学ぶこと
プレミアム=本質的価値+時間価値を押さえ、時間減衰を理解し、方向は当たっても損する落とし穴を避ける
まず黄金の式を覚える
前の二回でコールとプットが何か、オプションチェーンの見方も押さえました。本当に発注する前に、もっと基礎の問いがあります。オプションの値段——プレミアム——は、いったいどう決まっているのか。株が上がっているのに、自分のコールが動かない、むしろ損しているのはなぜか。
オプションの価格(プレミアム)は二つの部分から成ります。
オプション価格 = 本質的価値 + 時間価値
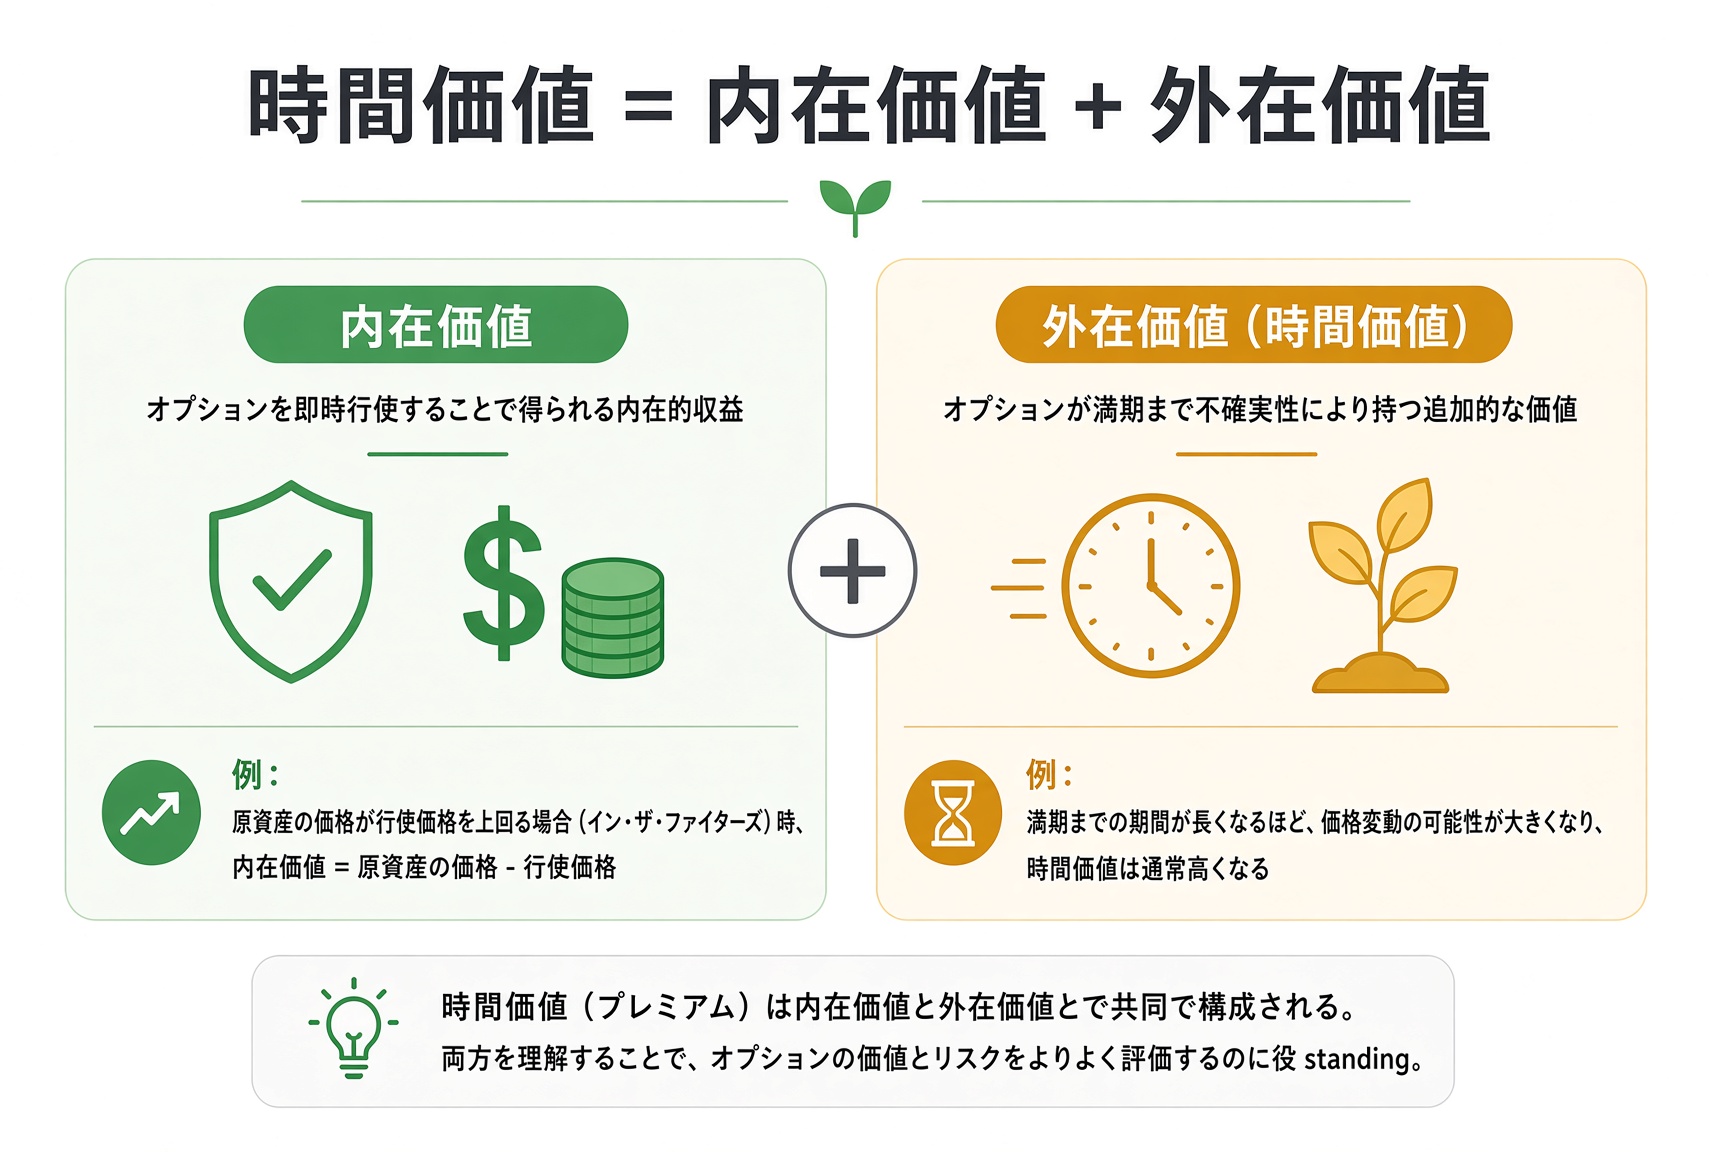
時間価値は外在価値とも呼ばれます。この式は、オプション取引の最初から最後までついて回ります。これがわかると、「方向は当たったのに口座は減っている」理由が説明できます。
ポイント: プレミアムは株の上げ下げだけで決まらない。「いまいくら価値があるか」と「まだ先にいくらになり得るか」の合計だ。
本質的価値とは
本質的価値は、「いま直ちに行使したら、このオプションはいくらか」です。
例:アップルが 150 ドル、手元のコールの行使価格が 140 ドル。いま行使して 140 で買い、市場で 150 で売れば 10 ドルが残ります。この 10 ドルが、実のある本質的価値です。
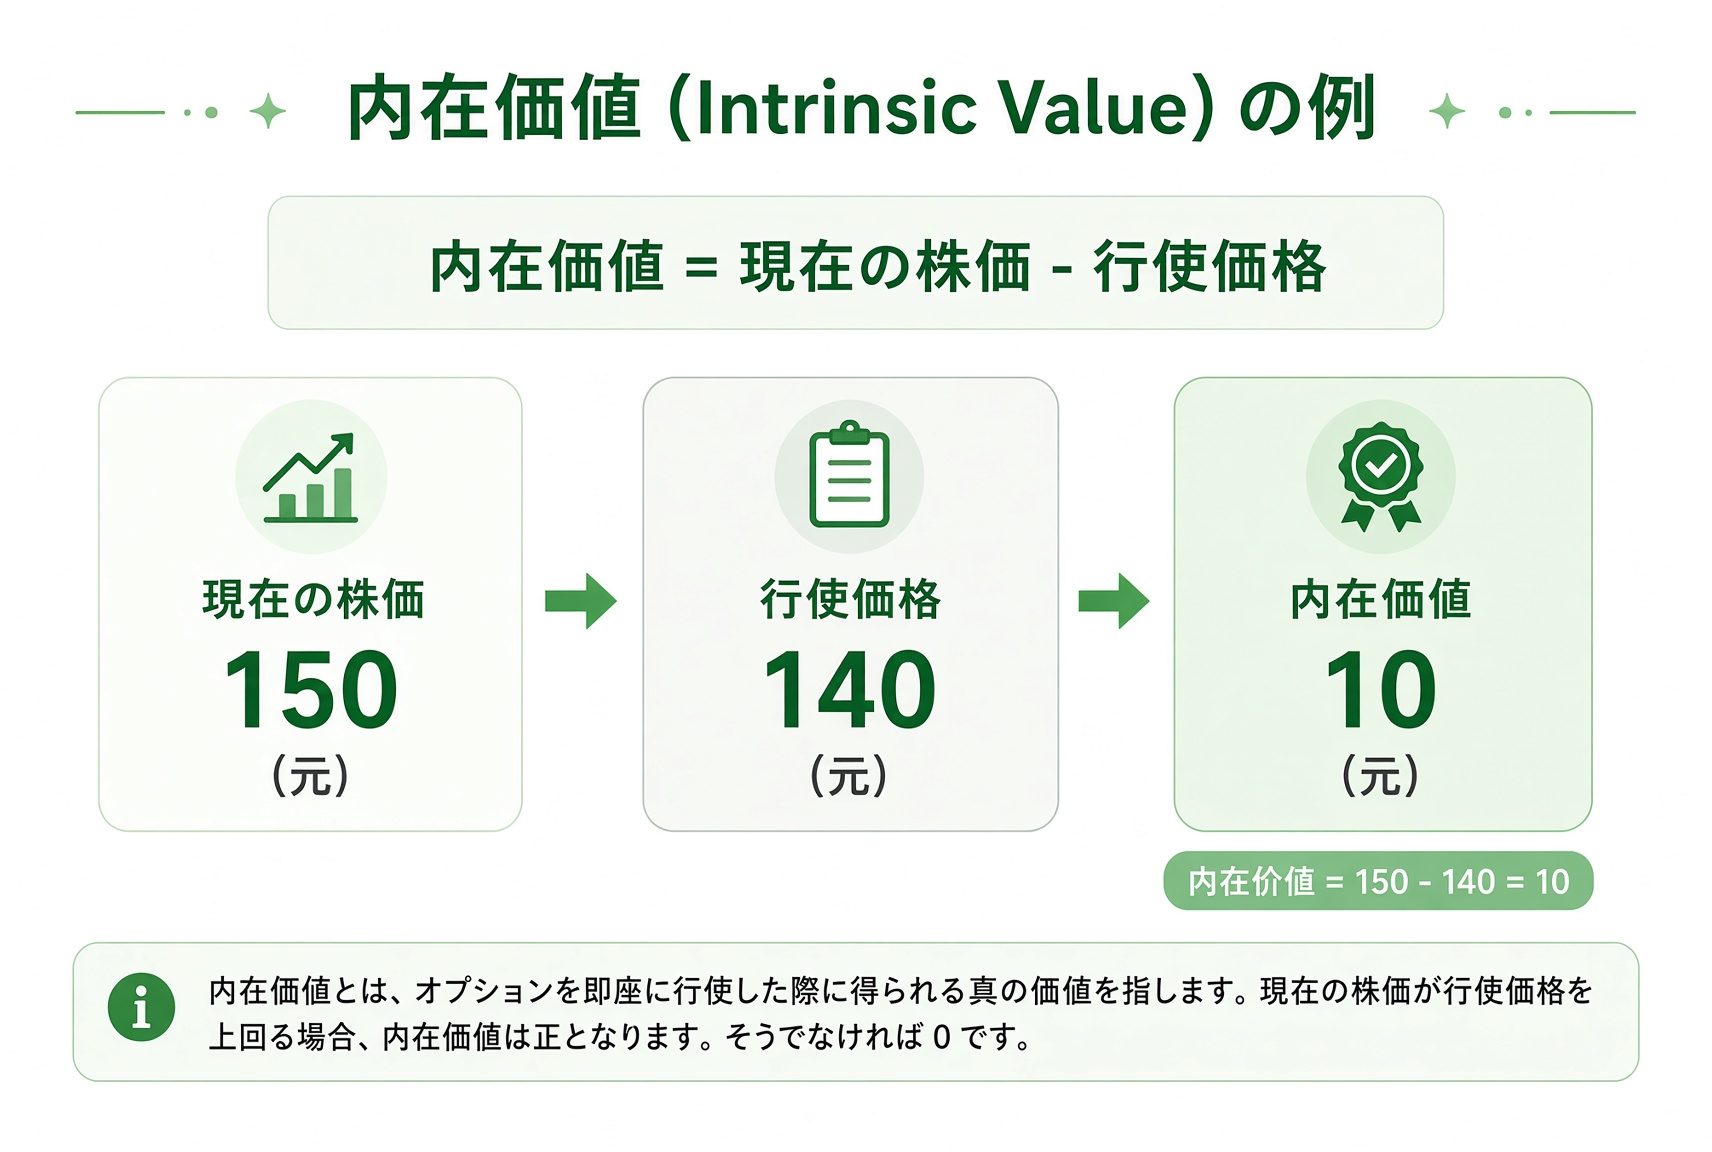
行使価格が 160 ドル(いまの株価より高い)なら、いま行使しても得はありません。本質的価値は 0 です。
プットはその逆です。行使価格がいまの株価より高いときだけ、プットに本質的価値があります。
ポイント: 本質的価値=いま行使して稼げる額。なければ 0。マイナスにはならない。
時間価値とは
いま行使しても儲からない(本質的価値が 0)オプションでも、たいてい値段は残っています。その残りが時間価値(外在価値)です。
なぜ時間価値があるのか。まだ満期ではないからです。株が有利な方向へ動く余地が残っている。市場はその「可能性」に少しお金を払います。
時間価値には、きわめて残酷な物理があります。手元の氷と同じで、一秒ごとに溶け、戻ることはありません。満期日の最後の瞬間、すべてのオプションの時間価値はゼロになります。
そのときまでに株が行使価格に届かなければ、契約そのものが紙くずになります。
ポイント: 時間価値は、市場が「まだ満期ではない」ことに払うお金だ。満期が来れば、必ずゼロになる。
時間減衰は一定速度ではない
さらに大事なのは、時間価値の溶ける速さが一定ではないことです。曲線は非線形です。
満期まで 90 日から 60 日なら、氷はゆっくり溶けます。
残り 30 日から 45 日に入ると、明らかに速くなります。
最後の一週間(とくに満期当日)は、時間価値が加速して消えます。
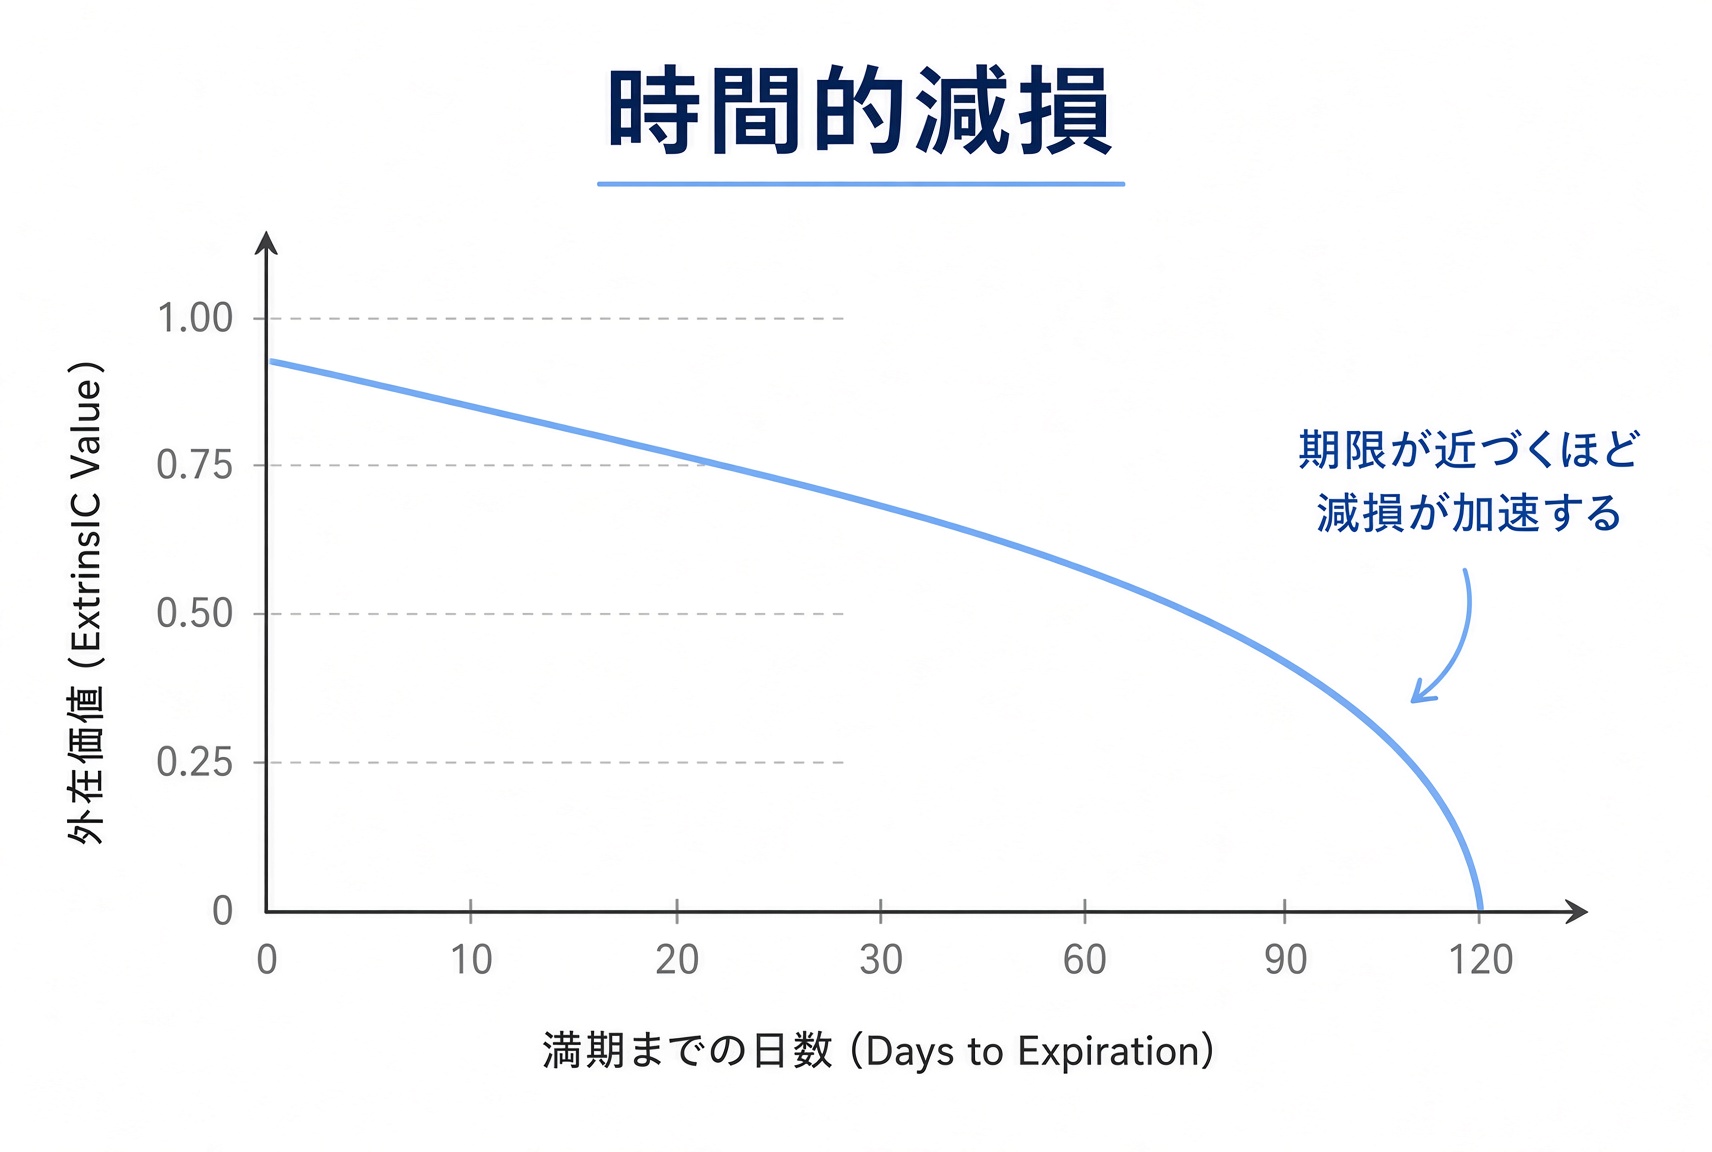
だから、残り数日のオプションを買う人は、株が少し上がっても、本質的価値の増加が時間価値の蒸発に追いつかないことがよくあります。
ポイント: 買い手にとって時間は敵、売り手にとって時間は味方。これが売り手の「家賃取り」の土台の一つ。
買い手と売り手で、時間の立場が逆になる
本質的価値と時間価値がわかれば、買い手と売り手の根本の勝負も見えます。
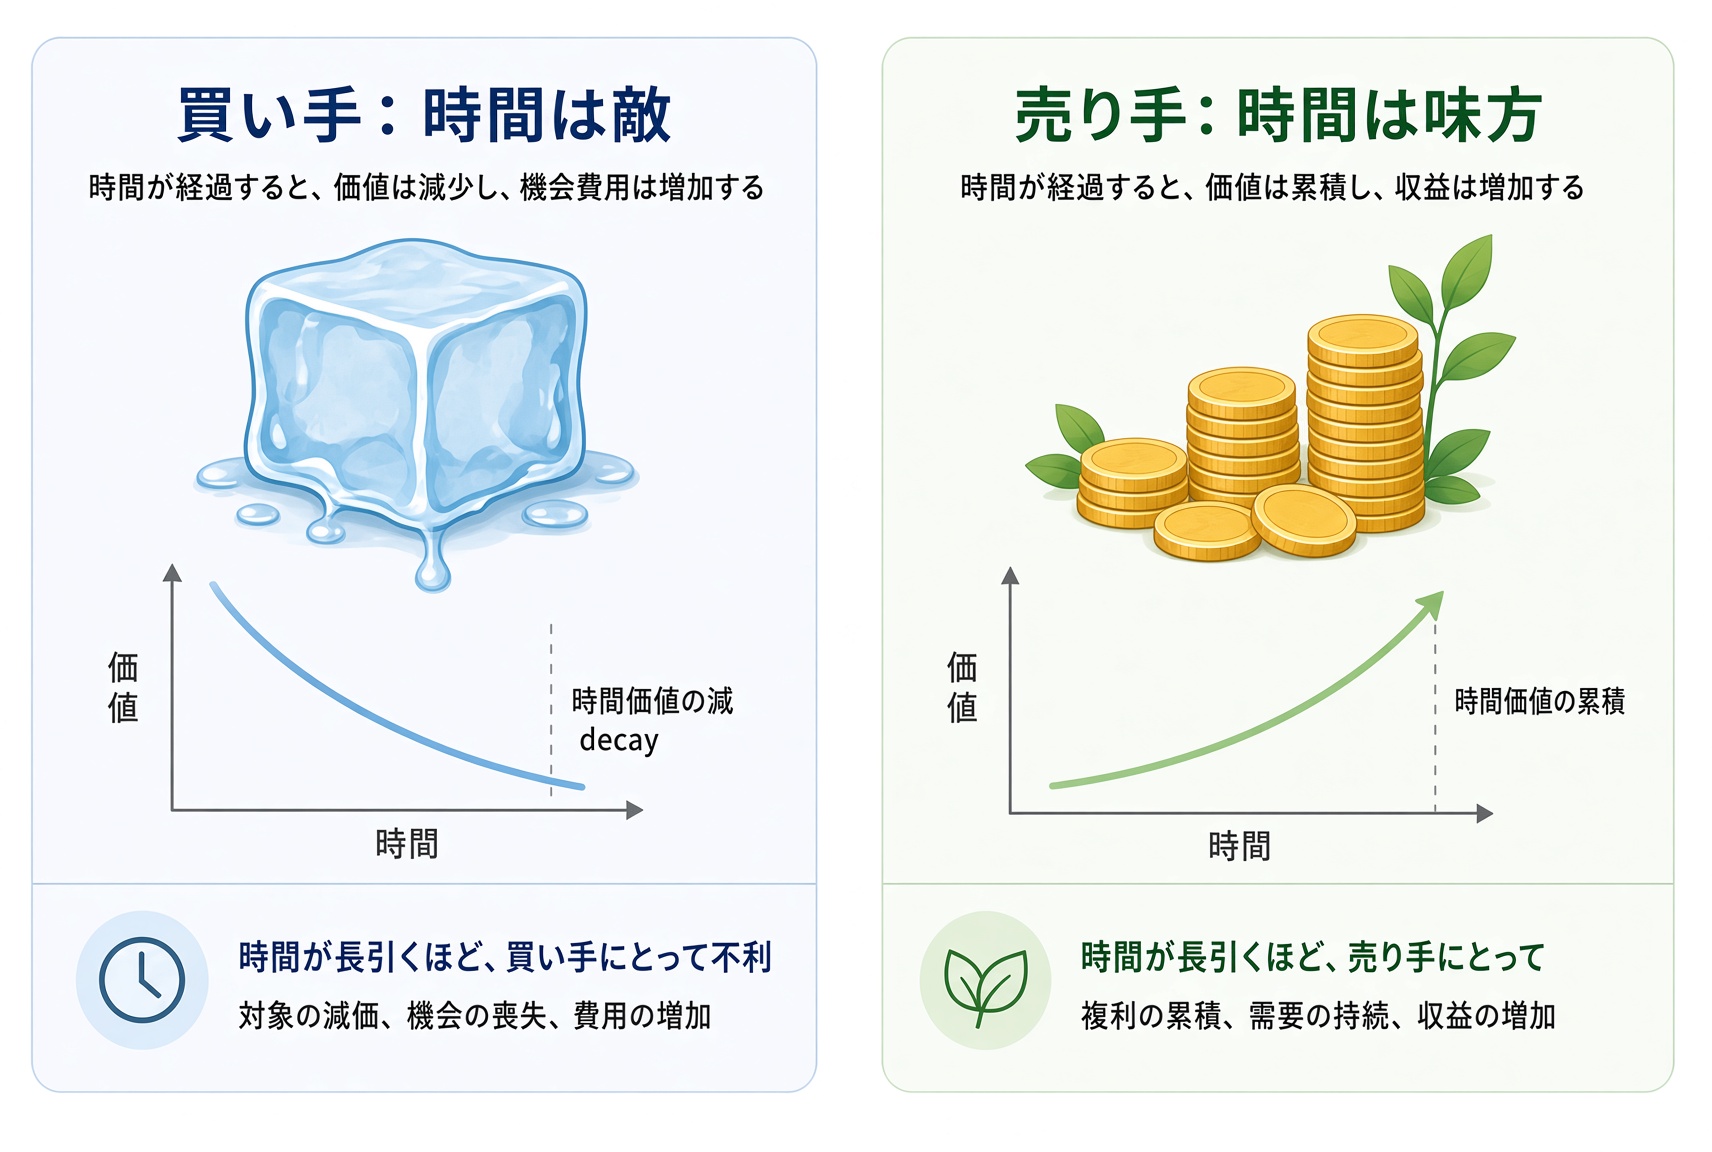
買い手は、毎日「時間の経過」に対して対価を払っています。株がまったく動かなくても、オプションは損し得ます。だから買い手は、時間コストを上回るほど早く、株が有利な方向へ動く必要があります。
売り手はその逆です。株が不利な方向へ大きく振れなければ、時間減衰が利益になります。オプションを売ることは、時間価値をポケットに入れること。氷が溶け切れば、プレミアムが残ります。
ポイント: 時間の経過は買い手にはコスト、売り手には収益。自分がどちら側に立っているかを見てから、どの契約を開くかを決める。
方向が正しくても、損することがある
株価 100、行使価格 105、プレミアム 3 ドルのコールを買ったとします。数日後、株は確かに 103 まで上がった。なのにオプションは 3 ドルから 2.2 ドルへ下がっている。方向は当たったのに、口座は減っています。
理由は単純です。本質的価値は 0 から少し出たが、時間価値の蒸発の方が大きく、合計のプレミアムが下がった。
もっときれいなケースは、株がまったく動かない場合です。本質的価値は増えず、時間価値だけが溶けるので、プレミアムは下がる一方です。
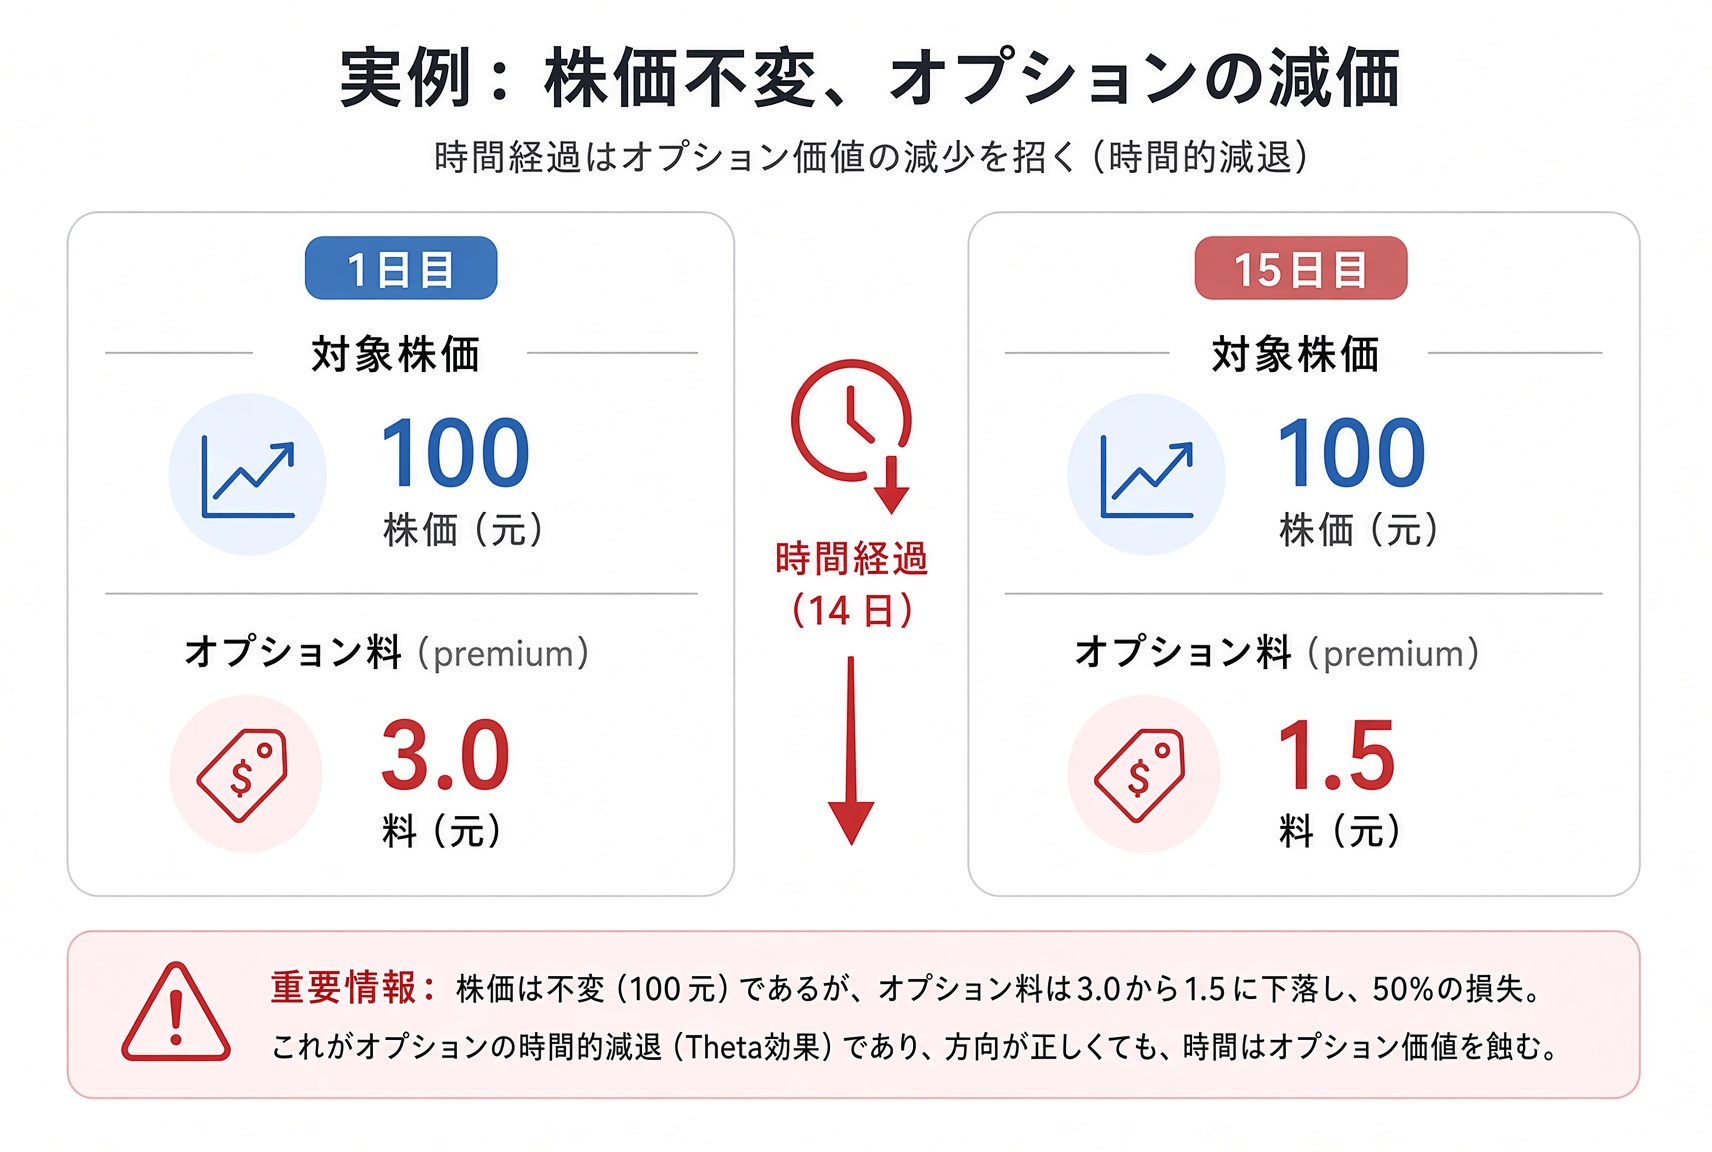
方向だけ見て時間価値を見ないのは、オプションでつまずく定番のやり方です。
ポイント: 株が上がっても、オプションは上がるとは限らない。時間価値が裏で蒸発していることがある。
まとめ、次は決済を見る
オプション価格 = 本質的価値 + 時間価値。
本質的価値は「いま直ちに行使していくら稼げるか」。時間価値は「まだ満期ではないことによる可能性」。
時間価値は時間とともに不可逆に減り、満期が近いほど速く減ります。買い手は時間を味方につける必要があり、売り手は時間の経過から利益を得ます。
この回で一番大事な一文: 株が上がっても、オプションは上がるとは限らない。時間価値が裏で蒸発していることがある。
価格の中身がわかったら、次は実務の細部です。満期のあとに何が起きるか。権利行使とは何か、割当とは何か。現金決済と現物受け渡しの違いは何か。次の回で、その流れを通します。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.オプション価格は本質的価値と時間価値に分けられる。
2.満期が近いほど、時間価値は普通大きくなる。
3.アウトオブザマネーの本質的価値は 0 で、価格のほとんどは時間価値だ。