Delta:株価の感応度だけでなく、おおよその勝率でもある
この回で学ぶこと
Delta の二層を見る。株価への感応度と、満期にイン・ザ・マネーになるおおよその確率
ここでの「勝率」は満期でもインザマネーで終わる近似であり、この取引が儲かる確率ではない。
Delta とは何か
前の回で、満期の消滅・権利行使・割当を整理しました。ここからギリシャ文字に入ります。名前は怖そうですが、Delta がいちばん直感的で、いちばん使えます。
Delta が測るのは、原資産が 1 ドル動いたとき、オプション価格がだいたいいくら動くかです。
例:コールの Delta が 0.60 なら、株が 1 ドル上がると、そのコールはだいたい 0.60 ドル上がります。1 枚は 100 株なので、1 契約あたり約 60 ドル増えます。
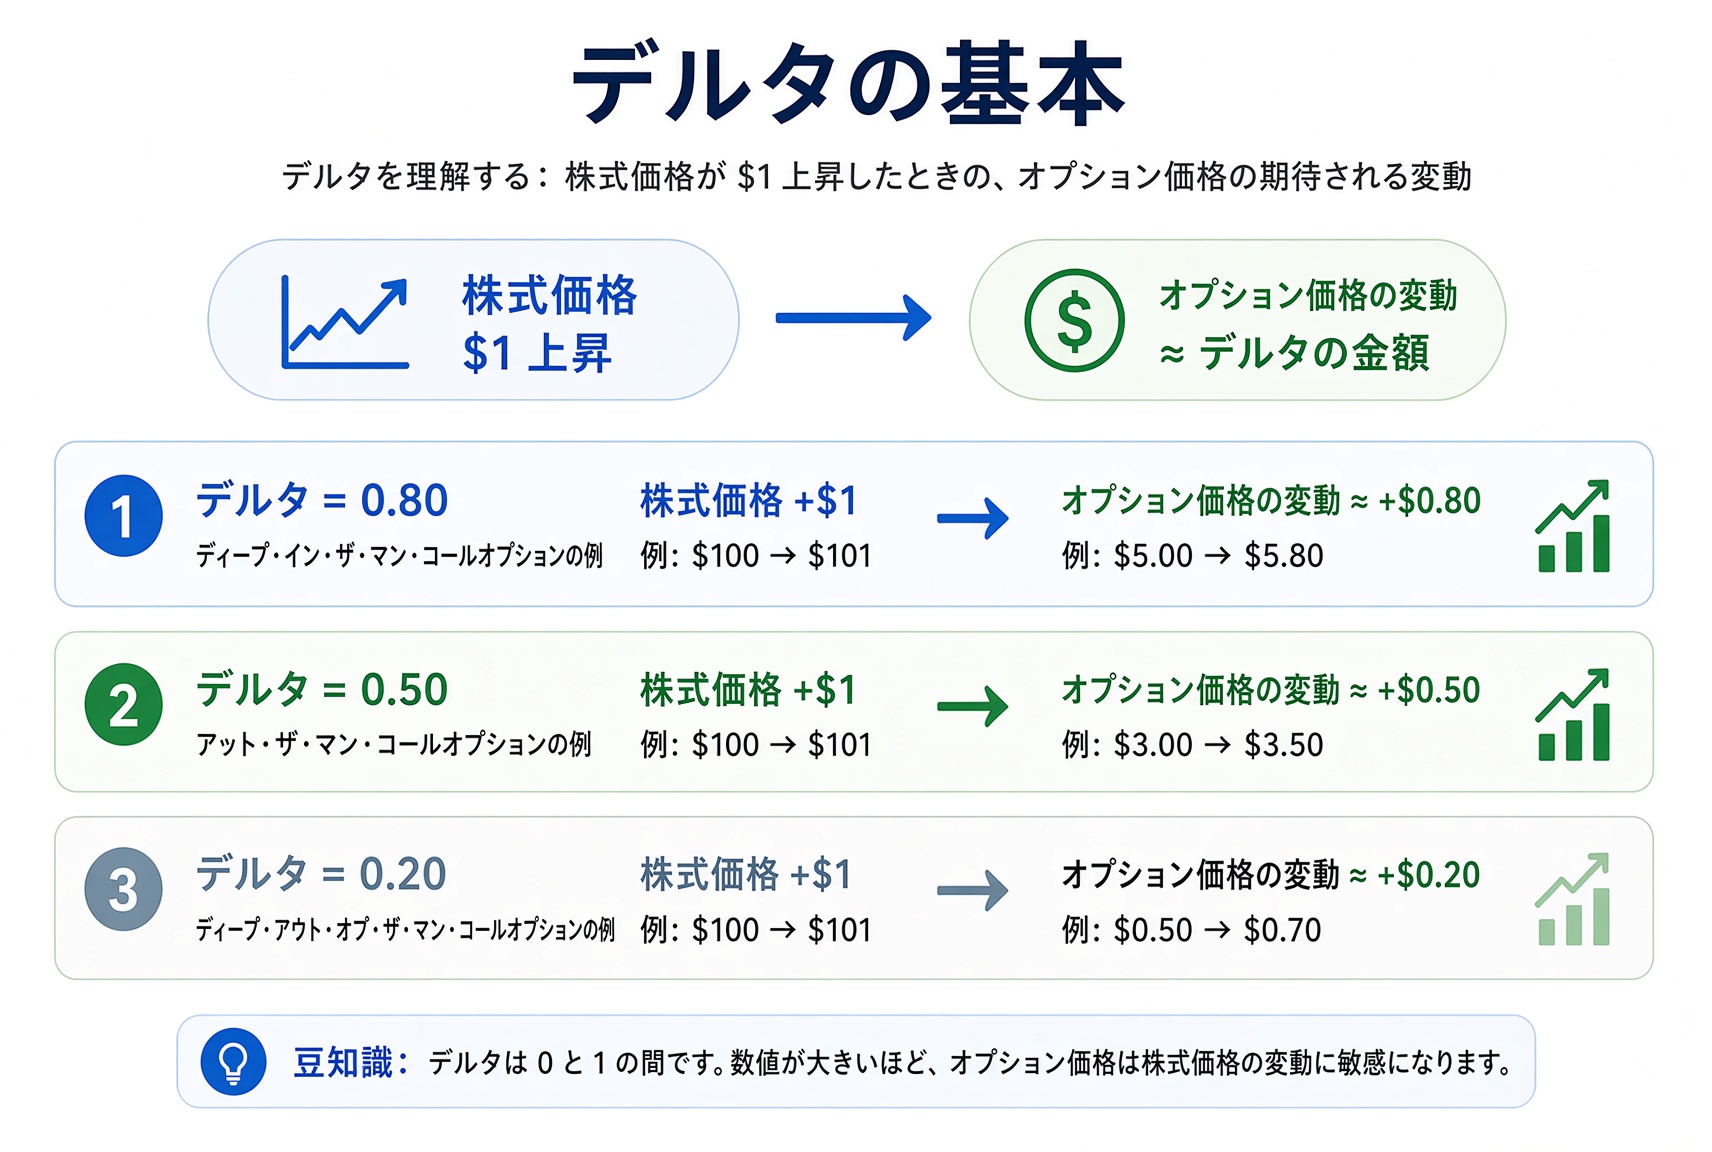
コールの Delta は 0 から 1。プットの Delta は −1 から 0 です。株が上がると、プットは通常下がるからです。
ポイント: Delta は、オプション価格の株価に対する感応度だ。動的で、株価と時間とともに変わる。
Delta を勝率として見る
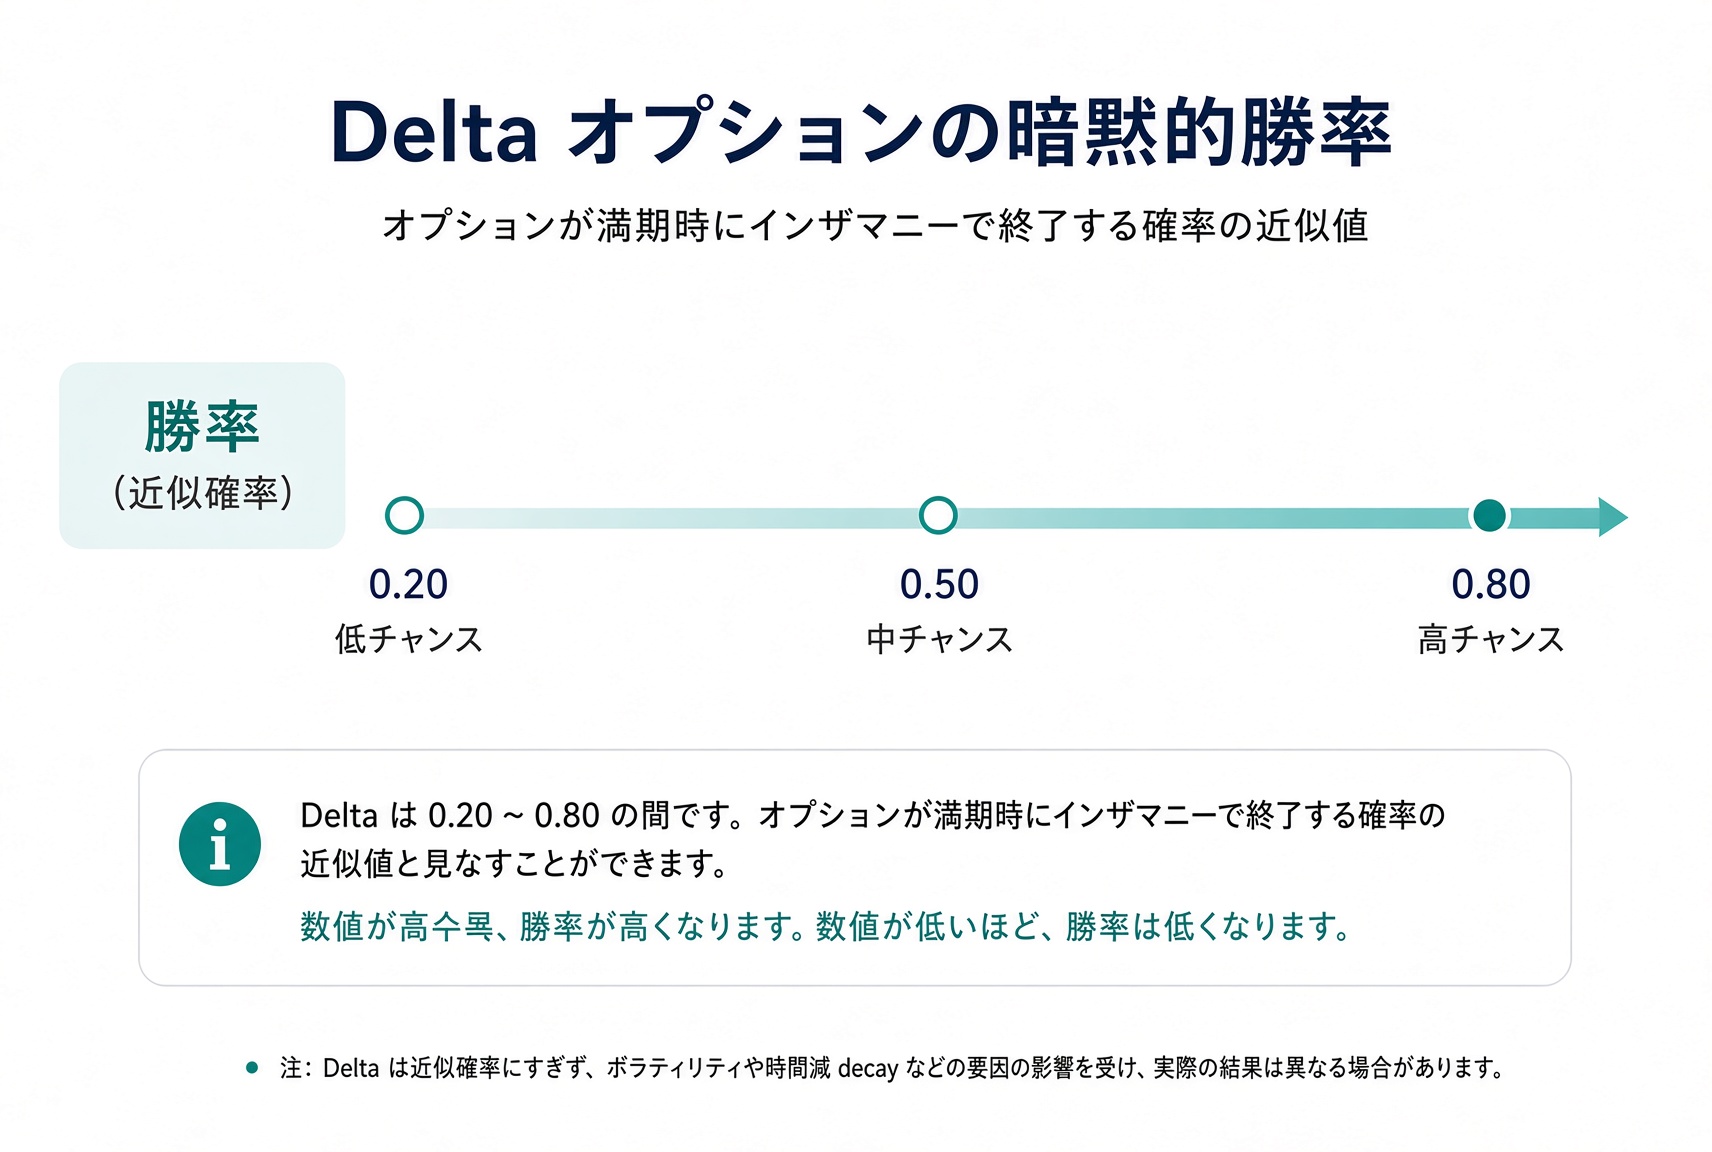
実務でよく使う経験則です。Delta の絶対値は、このオプションが満期にイン・ザ・マネーで終わるおおよその確率と見てよい。値内確率とも呼ばれます。
たとえば:
Delta 0.70 のコールは、満期時にまだ本質的価値がある確率がおよそ 70%。
Delta 0.30 のコールは、満期 ITM の確率がおよそ 30%。
Delta 0.50 付近は、コイン投げに近い。
この近似は現場でよく使います。初心者が買うときは、まず Delta を見て、「勝率は高いが高い」のか「勝率は低いが安い」のかを素早く判断できます。
ポイント: Delta は予測ツールではない。リスクと確率を数値化したものだ。まずこれを見て、どの段を買うかを決める。
Delta の高低で、オプションの性格が変わる
Delta を高低で分けると、契約の性格が違って見えます。
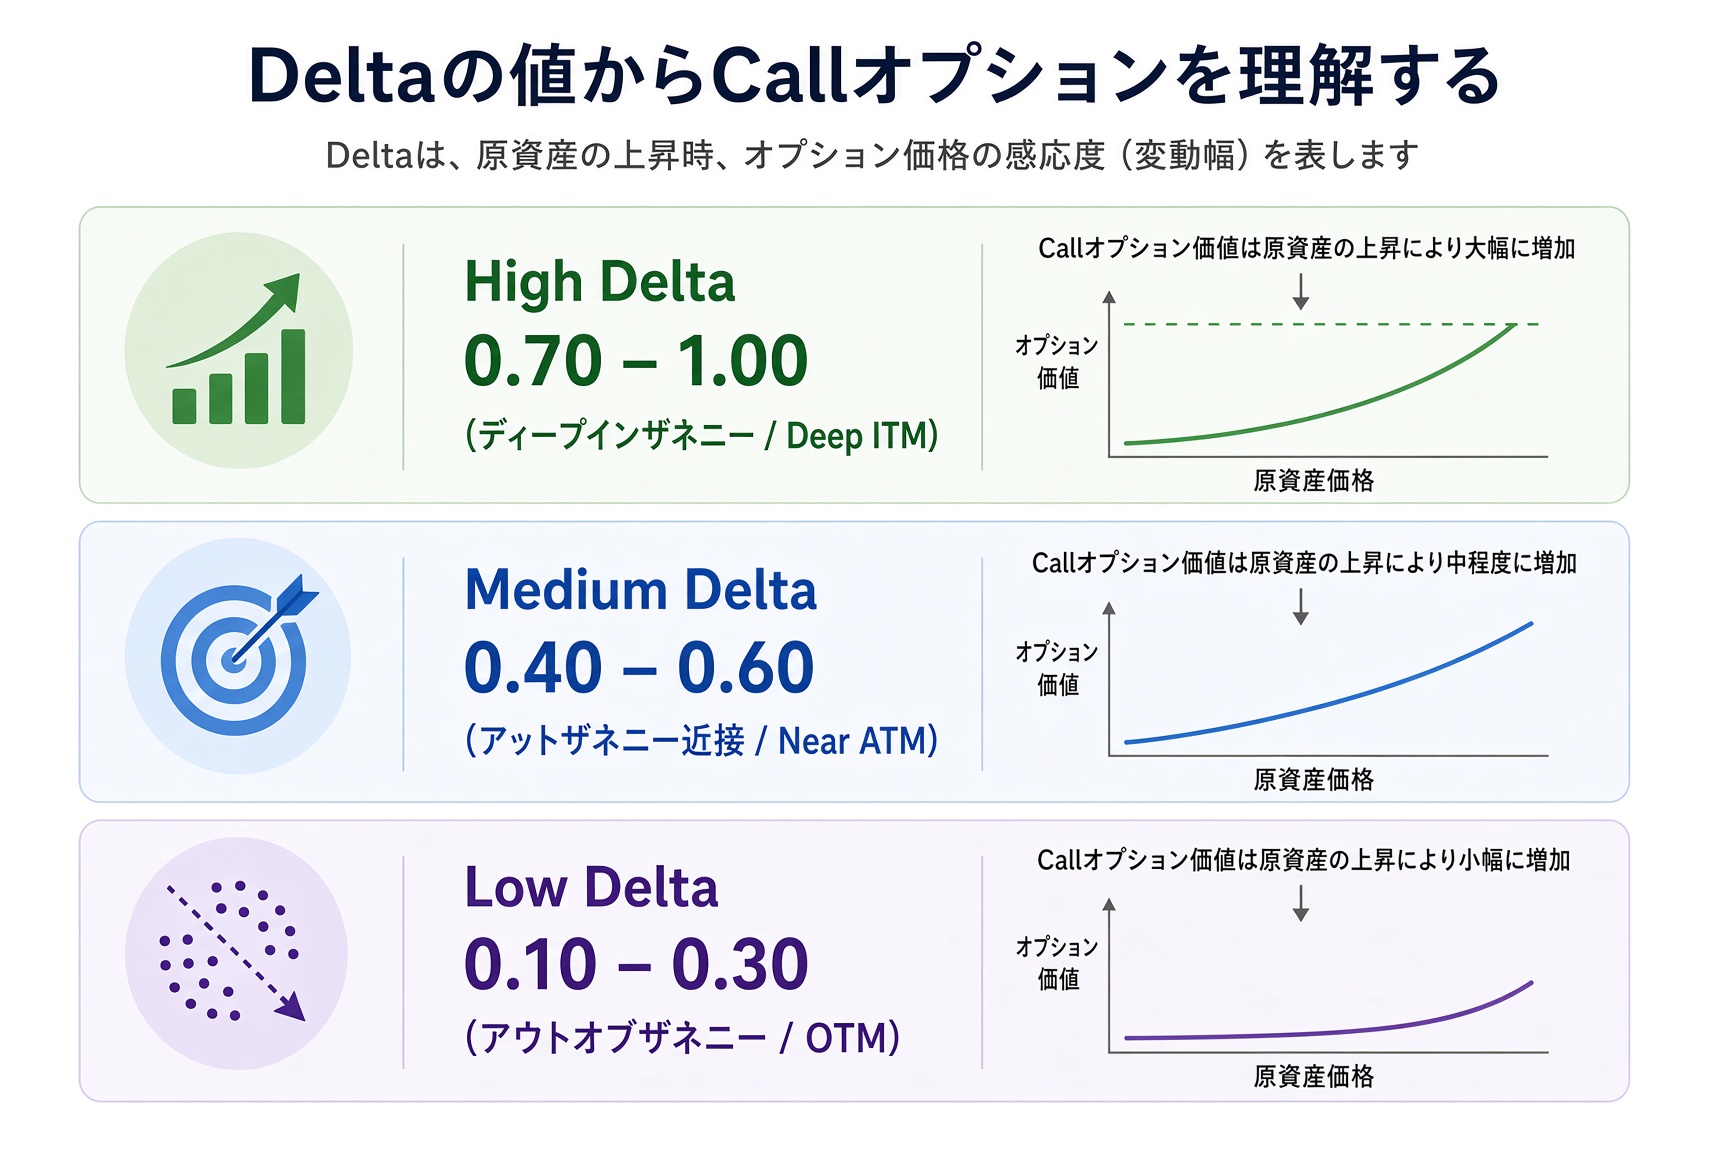
高い Delta(0.70–1.00): 深い ITM。現物に近く、時間価値の割合は低い。
中くらいの Delta(0.40–0.60): アット・ザ・マネー付近。時間価値は高め、レバレッジとリスクのバランスが取りやすい。
低い Delta(0.10–0.30): OTM。安いが勝率は低く、「宝くじ」に近い。
初心者がいちばんやりがちな失敗は、いちばん安い低 Delta の OTM だけを買うことです。「損しても痛くない」と思う。長期では、この種の契約がゼロになる確率は高いです。
ポイント: 低 Delta が安いのは、宝くじに近いからだ。先に、欲しいのは勝率か、それとも配当の大きさかを聞く。
買い手と売り手は Delta をどう使うか
買い手:勝率を高くしたいなら、高い Delta の契約を選ぶ。低勝率で大きなリターンを取りに行くなら、低い Delta を選ぶ——ただしサイズはもっと小さく。
売り手:高い Delta のオプションを売ると、行使される確率は上がる。低い Delta を売ると勝率は上がるが、1 枚あたりのプレミアムは少ない。
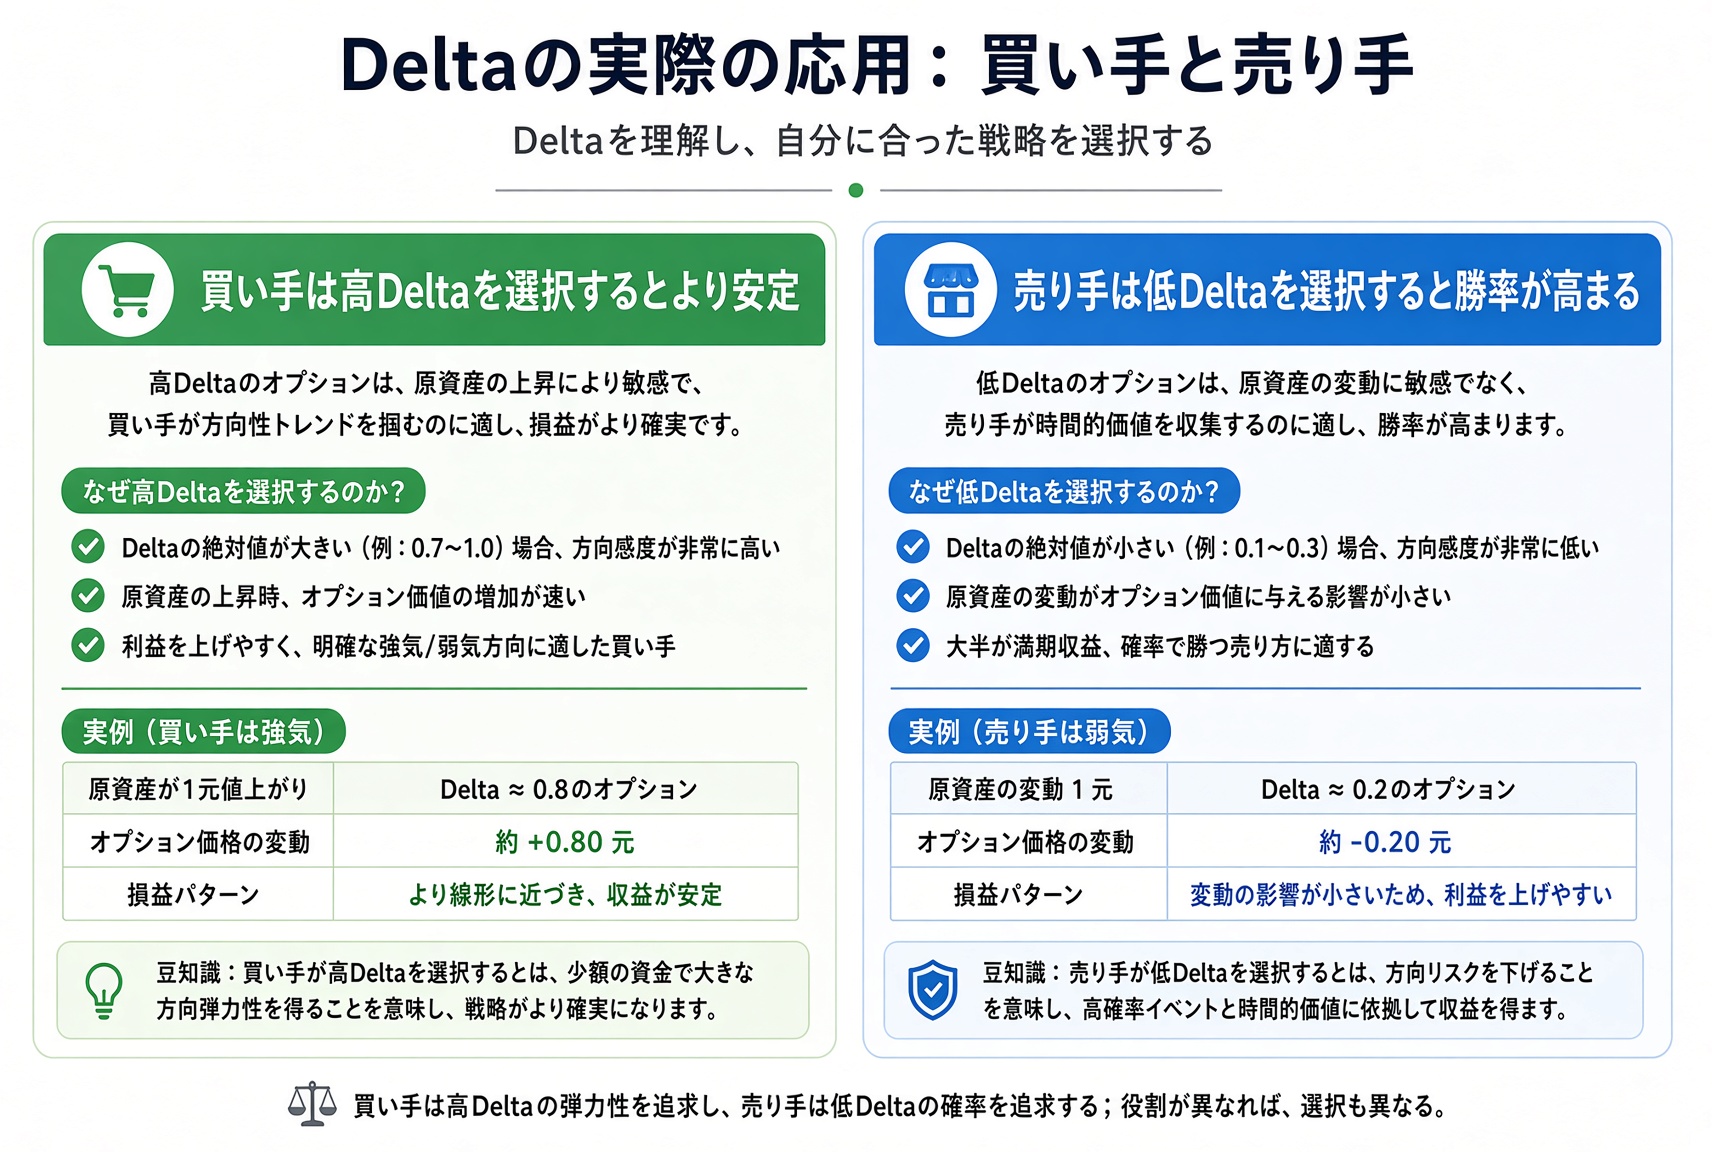
ポイント: ポジションと契約選びを Delta で管理する方が、プレミアムの数字だけを見るよりずっとマシだ。
まとめ、次は Theta を見る
Delta には、いちばんよく使う意味が二つあります。株が 1 ドル動いたとき、オプションがだいたいいくら動くか。そして、この契約が満期に ITM になるおおよその確率。
それは変わります。株が動き、時間が過ぎると、Delta 自身も動きます。次は、毎日プレミアムを削っている数、Theta を見ます。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.Delta は、株が 1 ドル動いたときオプション価格がだいたいどう動くかを示す。
2.Delta 0.30 は、この取引が 30% の確率で儲かるという意味だ。
3.よく使う近道では、Delta は「満期でもインザマネー」の近似であり、利益確率ではない。