Theta:時間は味方か、敵か
この回で学ぶこと
Theta が時間減衰をどう数値化するかを見る。買い手が家賃を払い、売り手が家賃を取る土台
Theta とは何か
前の回の Delta は、「株が動いたら、オプションはどう動くか」に答えました。この回はもう一つの問いです。株がまったく動かなくても、なぜオプションは安くなるのか。
Theta が測るのは、他の条件が同じなら、1 日過ぎるごとにオプション価格がだいたいいくら減るかです。
Theta が −0.05 なら、株もボラティリティも動かなければ、1 日で価格はおよそ 0.05 ドル落ちます。1 枚は 100 株なので、1 契約あたり約 5 ドルが蒸発します。
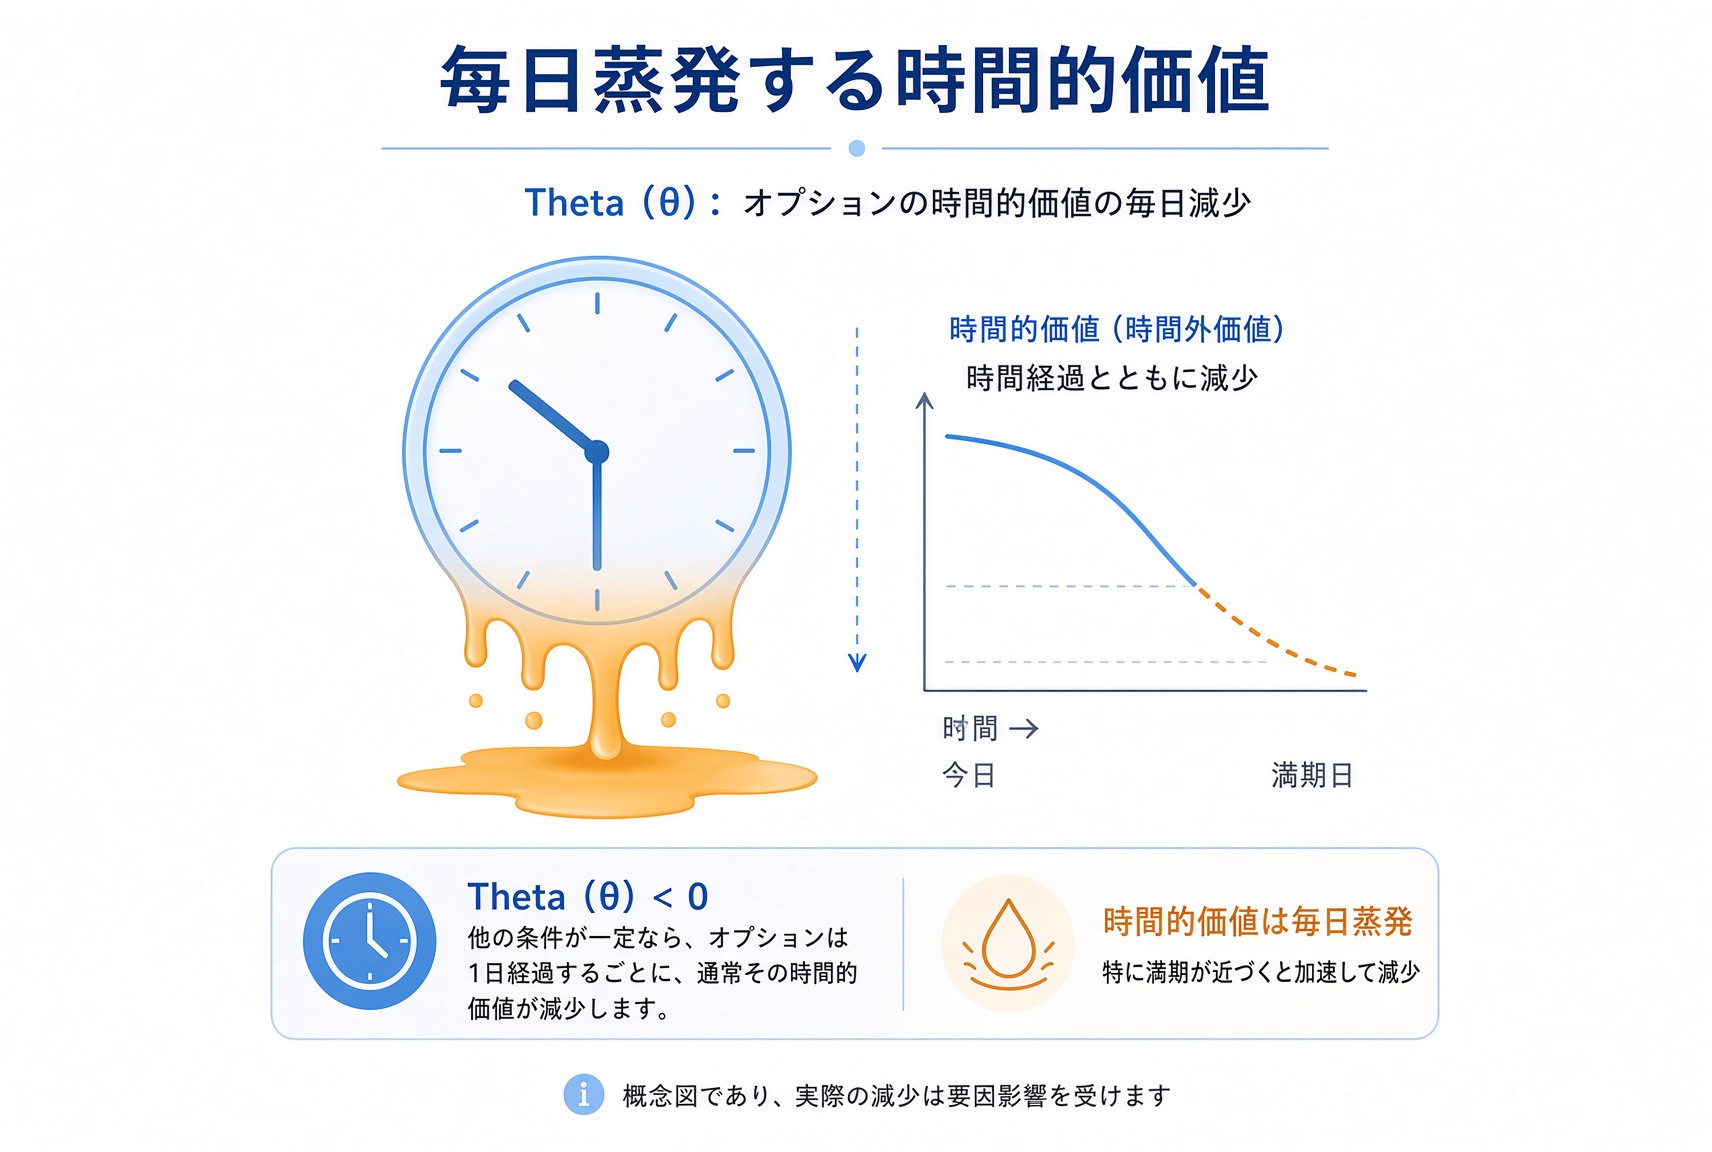
買い手が目にする Theta は、たいてい負の数です(時間がプレミアムを削っている)。売りのポジションでは、Theta はたいてい正です(時間が稼いでくれている)。
ポイント: Theta は時間減衰の数値化だ。買い手は時間と競争し、売り手は時間の経過を享受する。
時間減衰は一定速度ではない
満期が近いほど、Theta の絶対値は通常大きくなります。最後の数週間の時間価値は、特に速く落ちます。
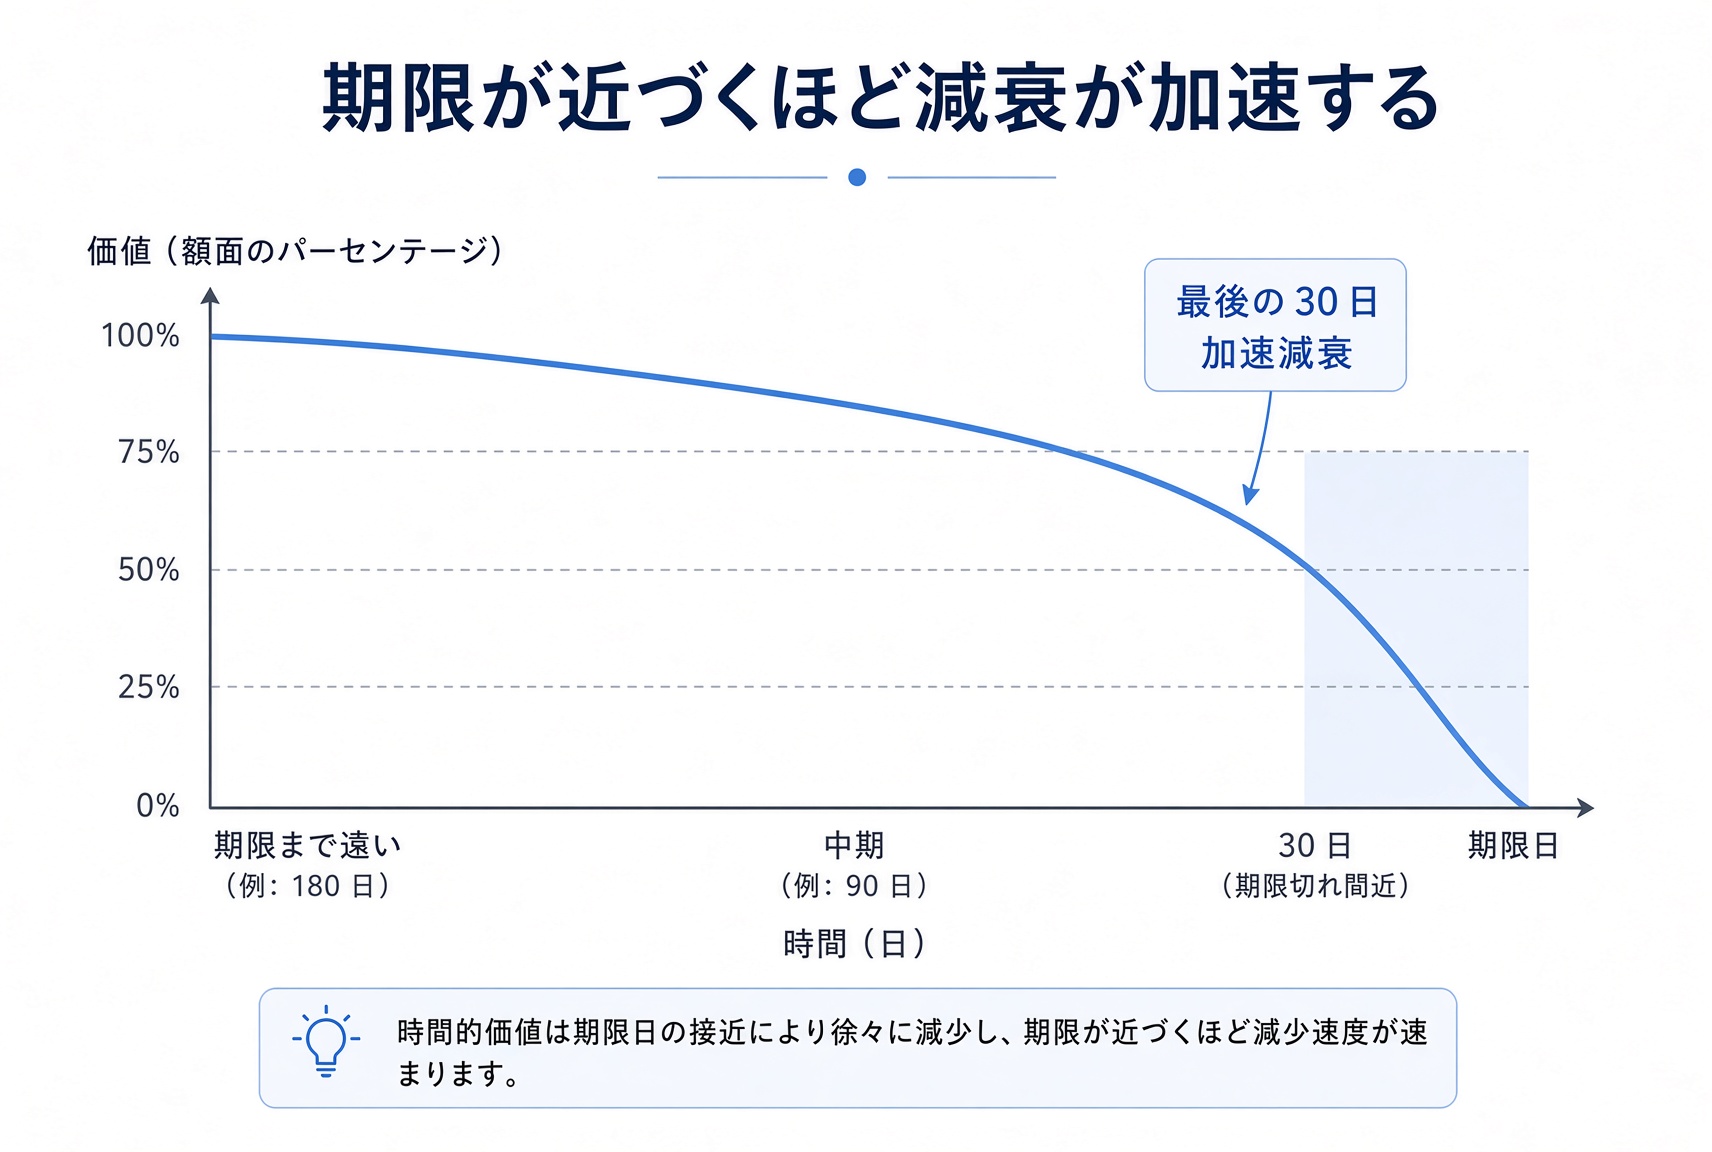
だから多くの買い戦略は、極端に短い満期を避けます。自分に残された「時間の緩衝」が薄すぎて、動きが少し遅れても許されない。
ポイント: 最後の 30 日、氷はより速く溶ける。買い手はとくに、方向のための窓を残す。
買い手と売り手で、時間の立場が逆になる
買い手: 毎日、「時間の経過」に対して対価を払っています。株がまったく動かなくても、オプションは損し得ます。だから買い手は、時間コストを上回るほど早く、株が有利な方向へ動く必要があります。
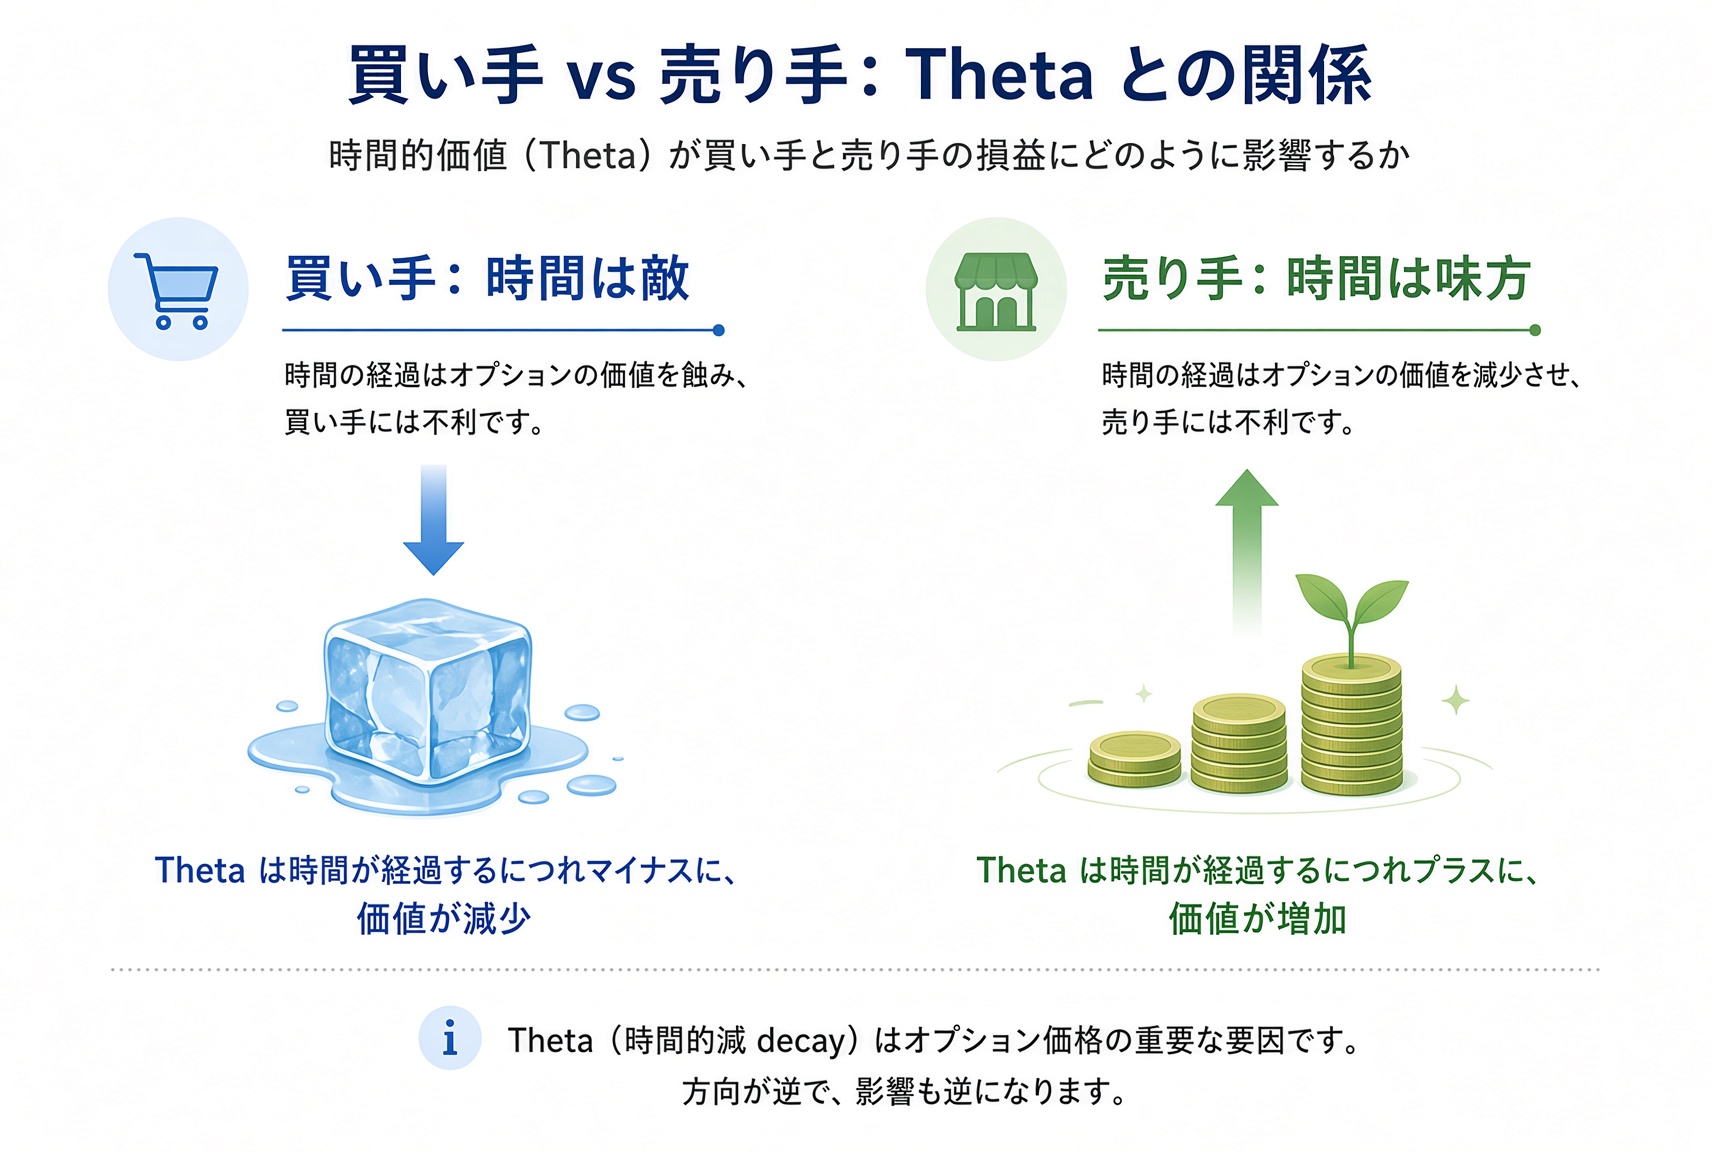
売り手: 株が不利な方向へ大きく振れなければ、時間減衰が利益になります。これが売り手の「家賃取り」の核心の一つです。
ポイント: 時間は買い手には敵、売り手には味方。自分がどちら側に立っているかを見てから、どの契約を開くかを決める。
初心者向けの実務メモ
買うときは、自分に十分な時間を残す。よくある選択は 30 日から 60 日、またはそれ以上。
売るときは、時間減衰は味方だが、方向リスクは別途管理する。
満期が近い OTM は、時間価値が加速してゼロに向かう。買い手は特に注意する。
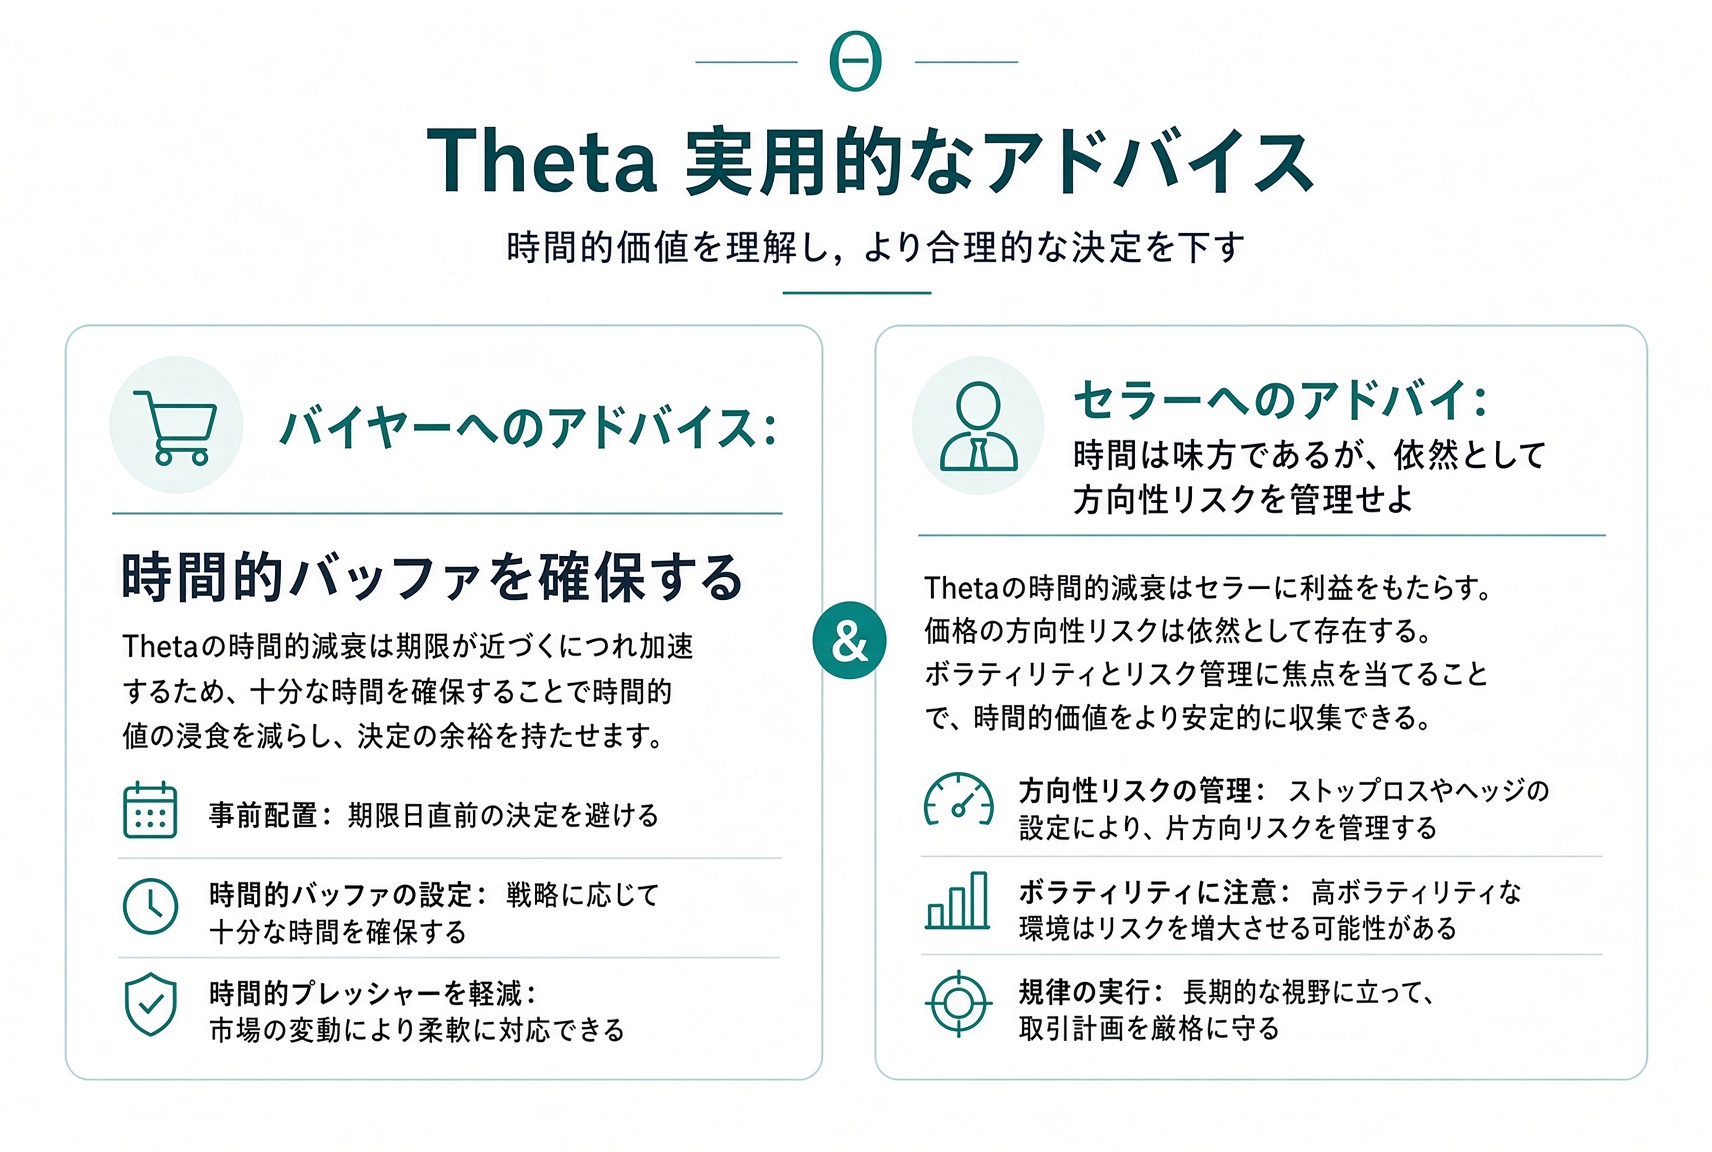
ポイント: 時間は買い手のコストであり、売り手の収入だ。Theta を理解して初めて、「方向は当たったのに損する」理由が見える。
まとめ、次は Vega を見る
Theta は「氷が溶けている」ことを、毎日見える数字にします。買い手は毎日家賃を払い、売り手は毎日家賃を取ります。満期が近いほど、溶けるのは速い。
株価と時間のほかに、三つ目の手がまだあります。インプライドボラティリティです。決算の前後でオプションを激しく高くしたり安くしたりし、方向が完全に正しくても損し得ます。次の回は Vega と IV です。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.Theta は、時間の経過がプレミアムをどれだけ食うかを測る。
2.オプションを買う人には、時間は普通味方だ。
3.プレミアムを受け取った売り手は、時間が過ぎるほど得をしやすい。