Vega とインプライドボラティリティ:大勝ちと大負けの見えない手
この回で学ぶこと
IV と Vega を見て、決算後のボラティリティ急落(IV Crush)で方向は当たっても損するのを避ける
インプライドボラティリティとは
多くの初心者がぶつかる、とても悔しい状況があります。株は自分の判断どおりに動いたのに、オプションは上がらず、むしろ損している。いちばん多い理由の一つが、インプライドボラティリティの変化です。
株は毎日動きます。市場が「先の値動きはどれくらいか」と見ている期待は、オプション価格に織り込まれます。その期待がインプライドボラティリティ(Implied Volatility、IV)です。
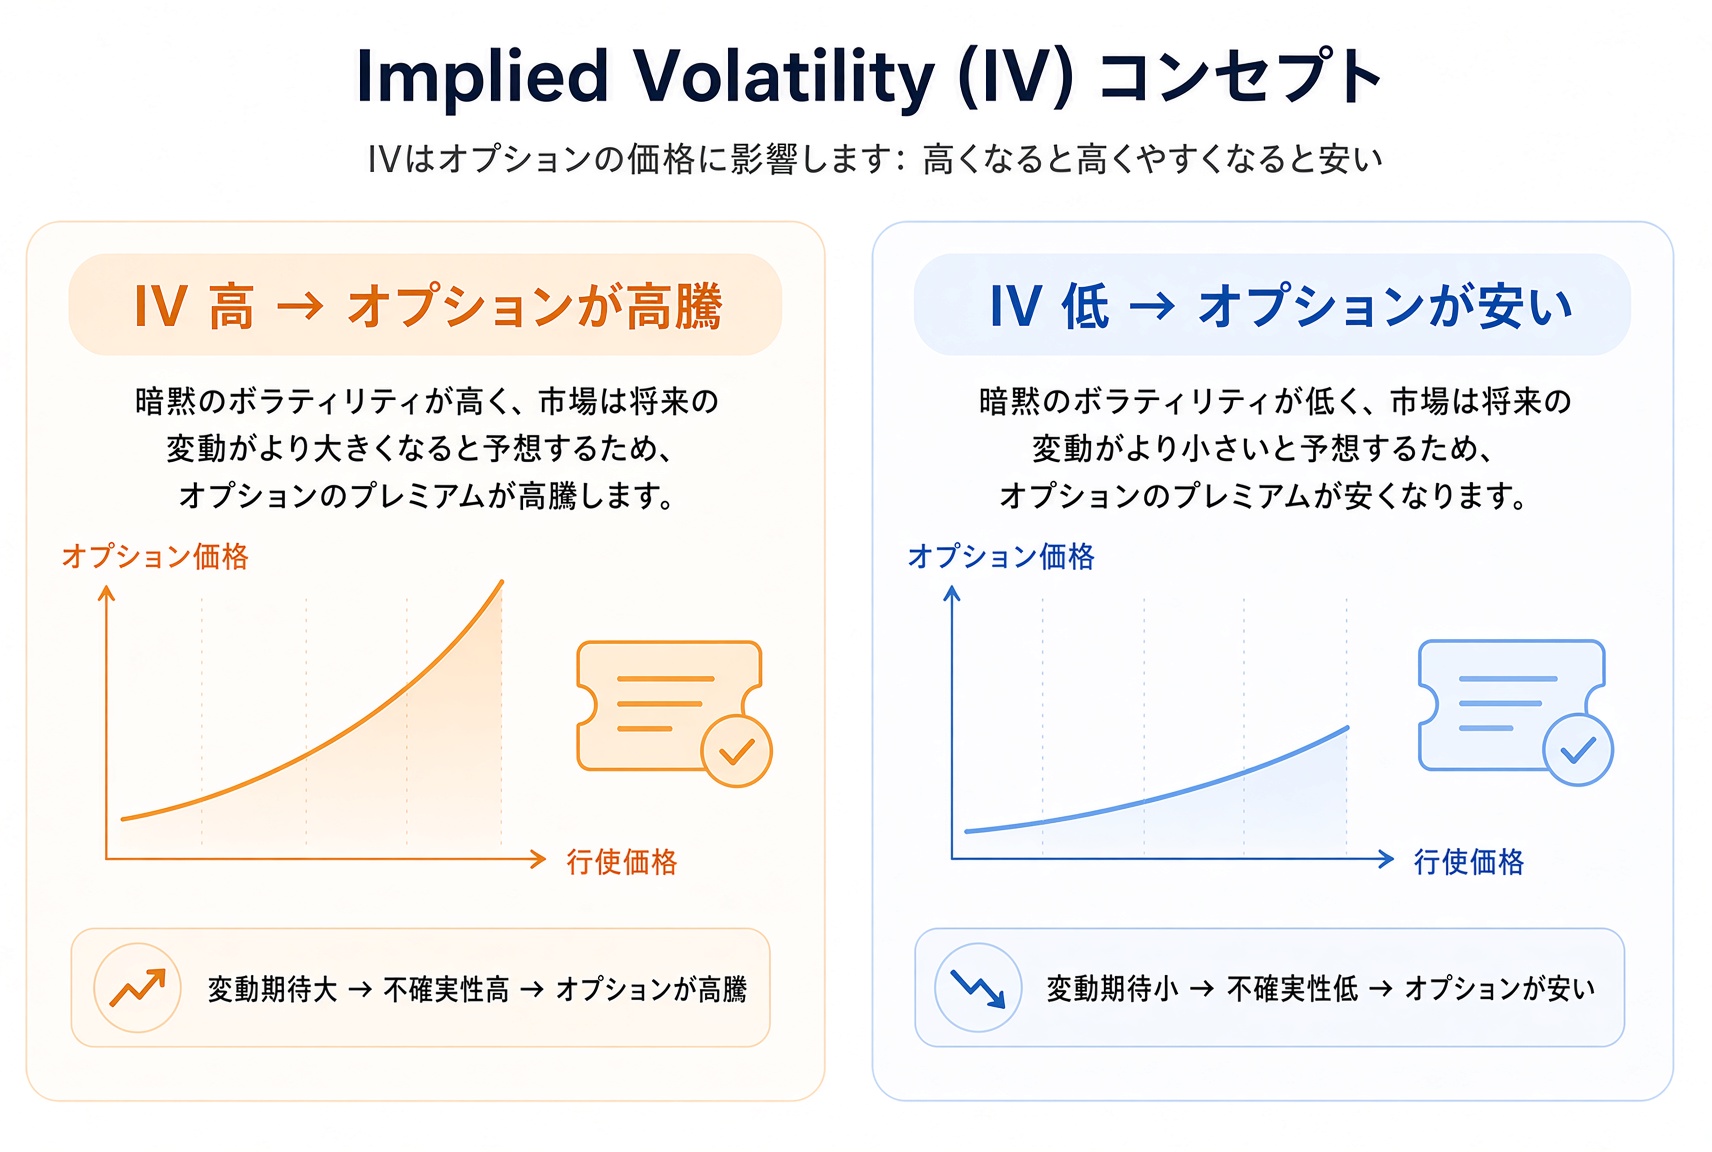
市場が先の大揺れを見ている → IV は高い → オプションは高い。
市場が先は静かだと見ている → IV は低い → オプションは安い。
IV は、すでに起きた変動ではありません。この先に対する市場の「恐れや興奮の度合い」です。
ポイント: IV が高ければプレミアムは高く、低ければ安い。先に「すでに起きた変動」と「市場が予想する変動」を分ける。
Vega とは何か
Vega が測るのは、インプライドボラティリティが 1% 動いたとき、オプション価格がだいたいいくら動くかです。
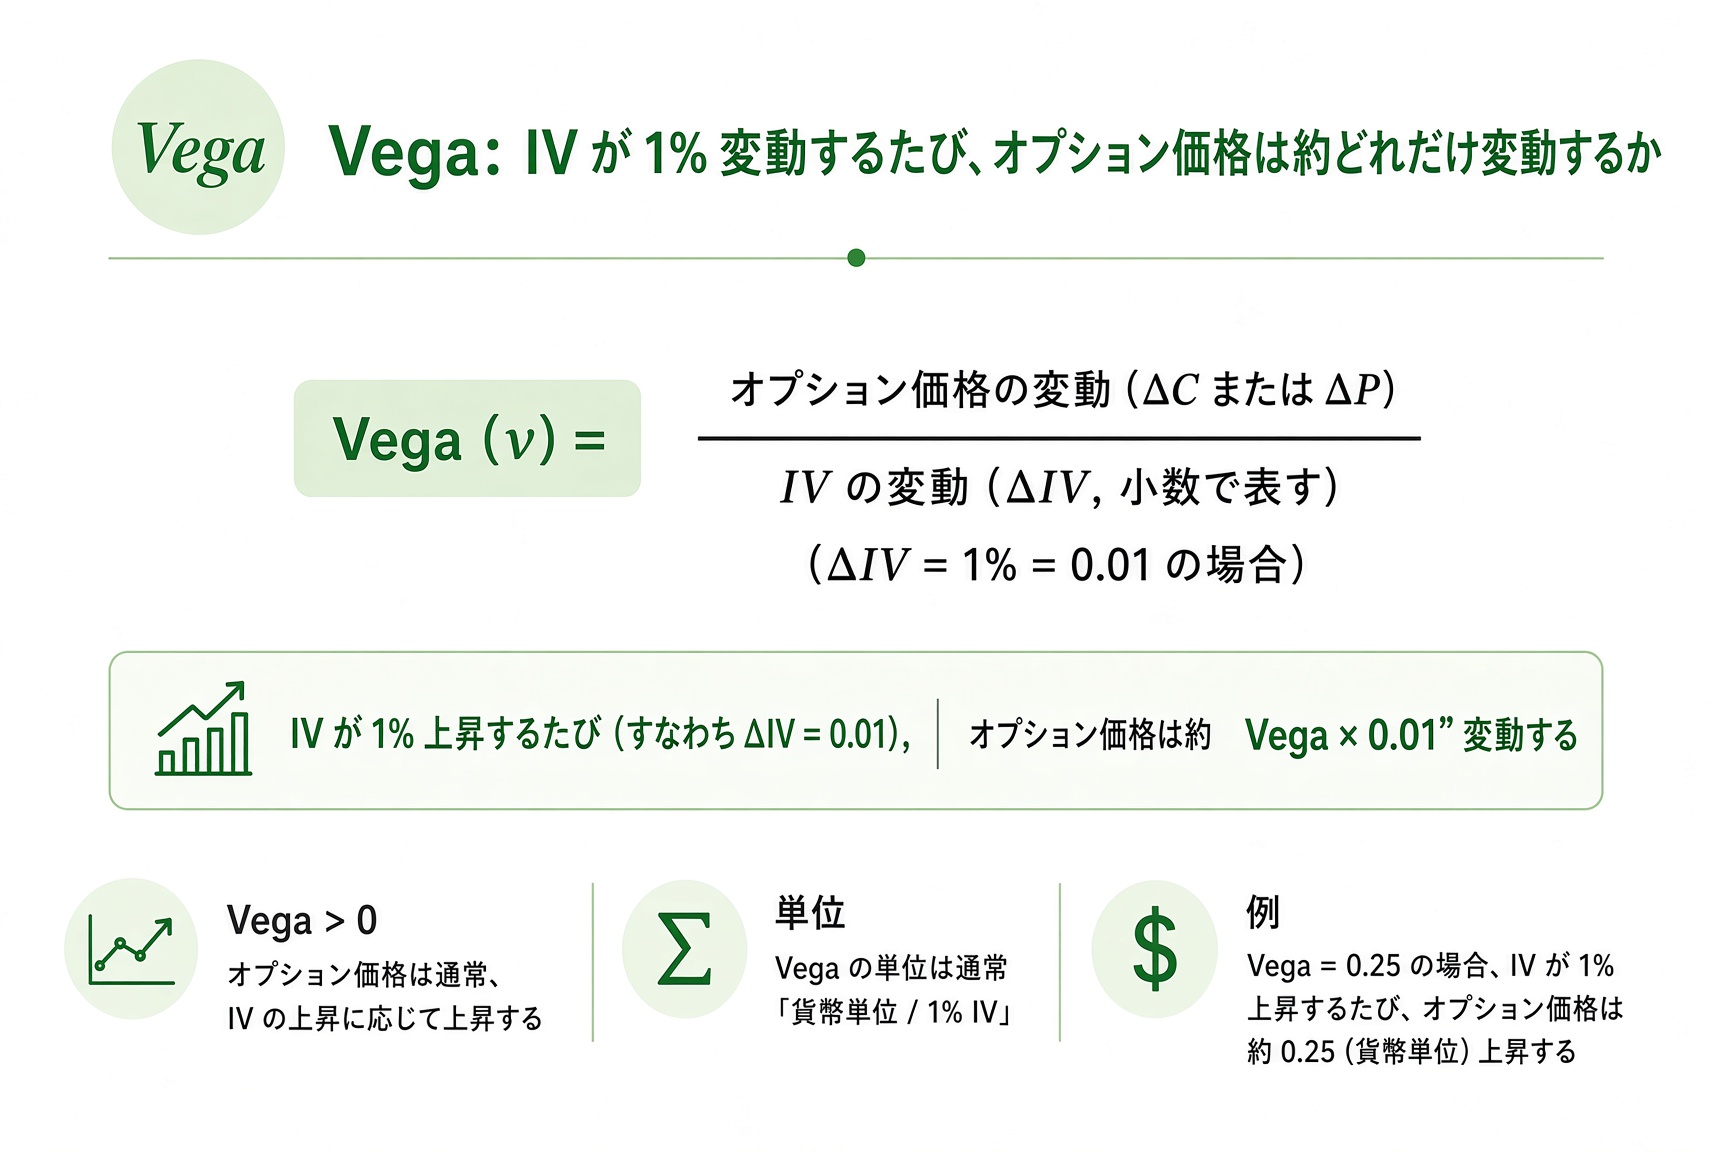
Vega が 0.10 なら、IV が 1% 上がると、そのオプションの価格はおよそ 0.10 ドル上がります。1 枚は 100 株なので、1 契約あたり約 10 ドル増えます。
買い手は IV の上昇を好みます(オプションが高くなる)。売り手は IV の下落を好みます(オプションが安くなる)。コールもプットも Vega は正です。変動期待が熱くなれば、両方のプレミアムが上がります。
ポイント: Vega は「市場の気分」をプレミアムの感応度に書き直す。IV が 1 目盛り動けば、オプション価格もついて動く。
いちばん踏みやすい穴:IV Crush
多くの会社では、決算発表の前に IV が大きく上がります。市場が結果を知らないからです。決算が出ると、良くても悪くても不確実性は消え、IV はしばしば急に下がります。この過程が IV Crush です。
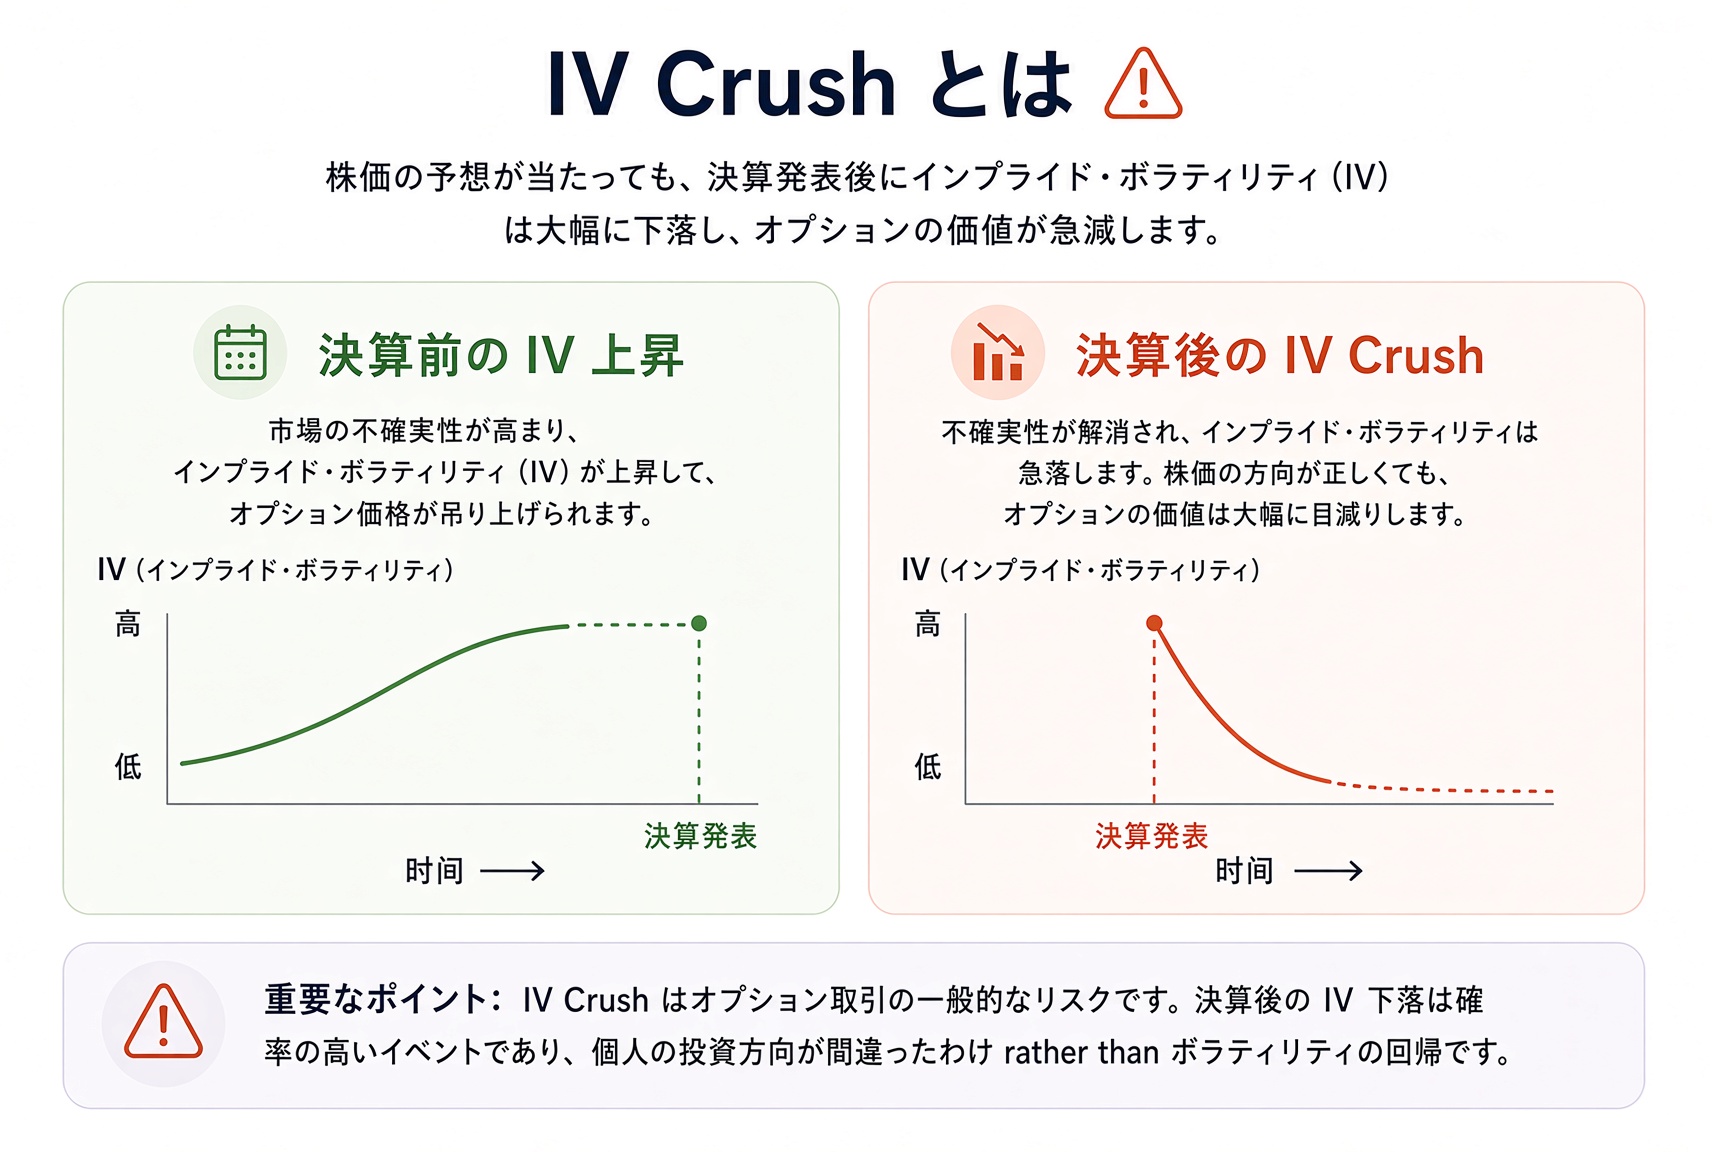
方向の判断が完全に正しくても——たとえば決算が予想を上回り、株が大きく上がっても——IV の落ち方が激しければ、コールは儲からないどころか損することがあります。
これが「方向は当たったのに損する」古典的な理由の一つです。
ポイント: インプライドボラティリティは、オプション価格の重要な押し手だ。方向が当たっただけでは足りない。IV が自分に不利に働かないかも見る。
オプション価格を動かす三つの主な要因
ここまで来ると、プライシングは株の上げ下げだけではなく、一つのシステムとして見えます。
株価(Delta): 原資産が動けば、オプションもついて動く。
時間(Theta): 株が動かなくても、時間価値は溶ける。
ボラティリティ(Vega): 市場の期待が変われば、プレミアムも変わる。
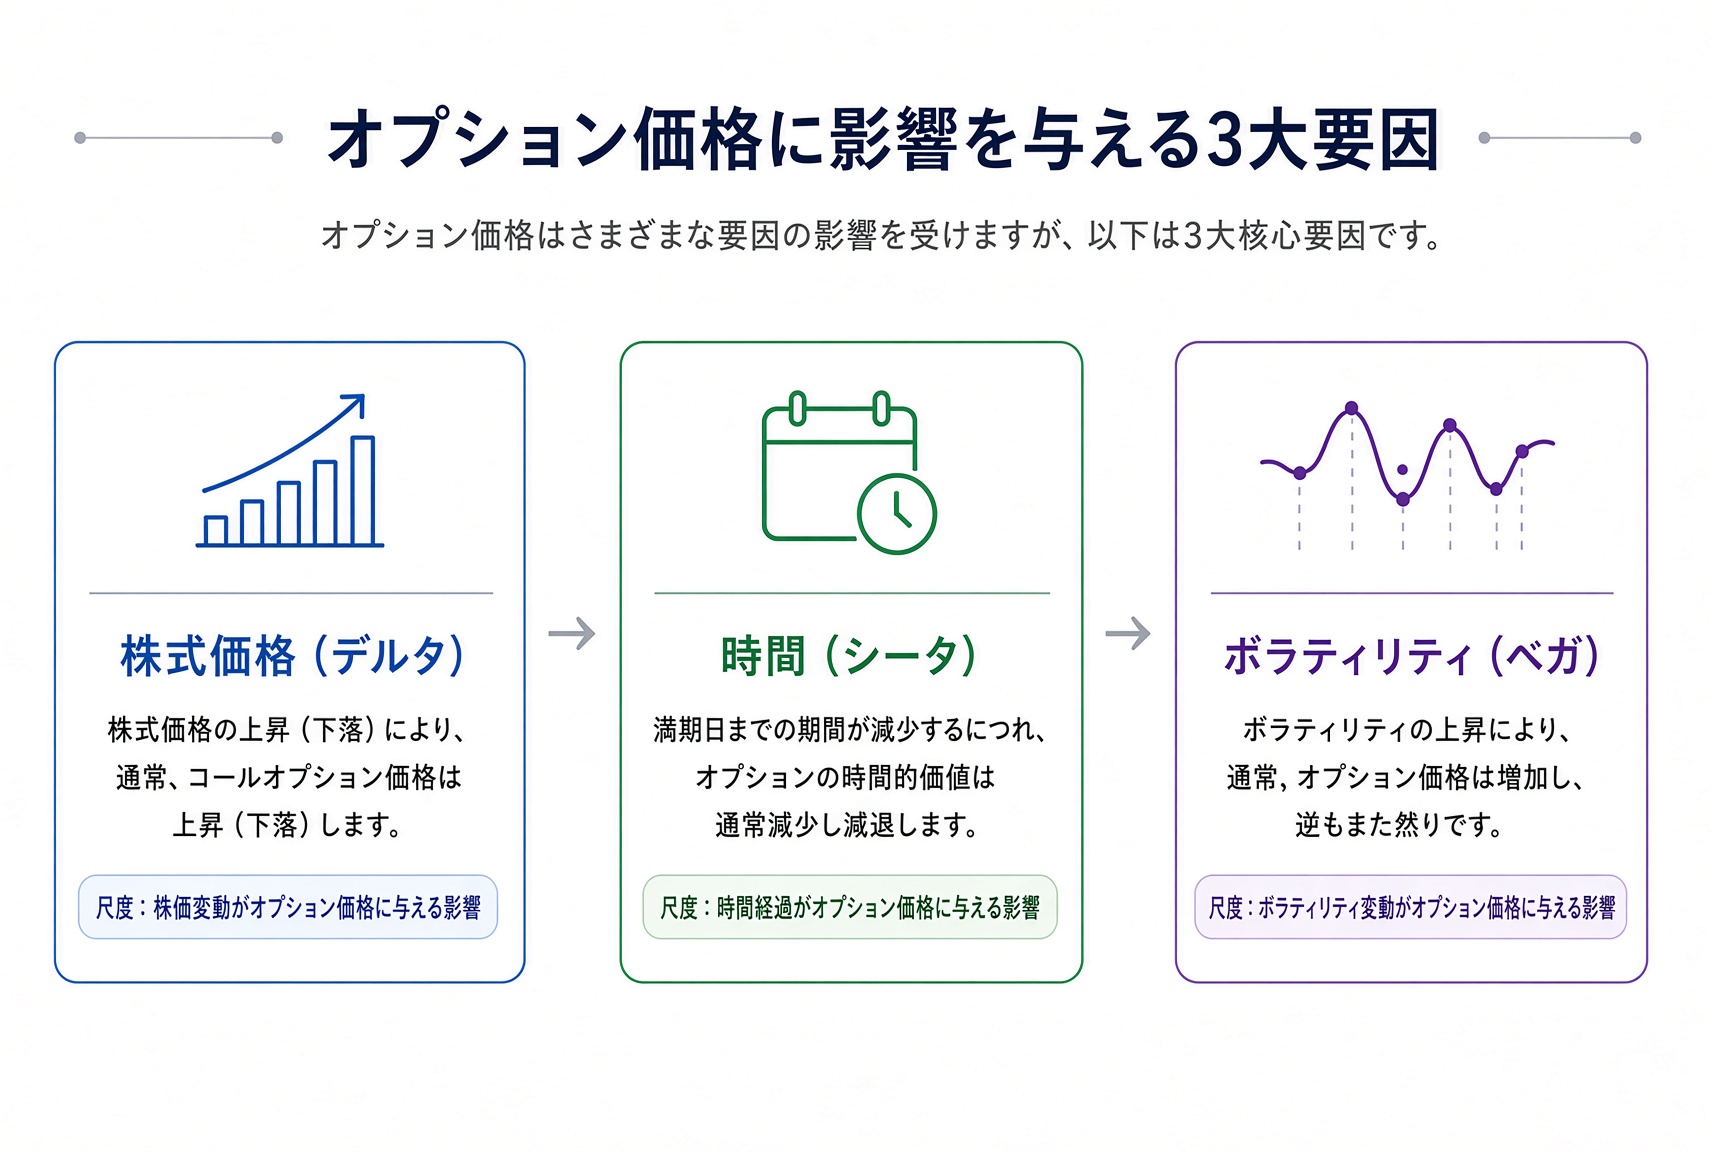
オプションを本当に理解するには、これらを一緒に見る必要があります。
ポイント: 方向だけ見ると、時間とボラティリティという二つの手を見落とす。
まとめ、次は Gamma を見る
買う前に、この株のいまの IV が相対的に高いかを見る。
決算前に短い満期を盲目的に買わない。自分が何をしているか、かなりはっきりしている場合を除く。
覚える:オプション価格は株価・時間・ボラティリティの三方から動く。株だけではない。
この回で一番大事な一文: 方向が当たっただけでは足りない。インプライドボラティリティが自分に不利に働かないかも見る。
Delta は変わり、Theta は削り、Vega はボラティリティに応えます。次は最後の重要な Greek、Gamma です。Delta 自身の変化の速さを測ります。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.Vega は、インプライドボラティリティが動いたときオプション価格がどう動くかを測る。
2.方向が当たっていれば、ボラティリティが崩れても損はしない。
3.決算前は IV が押し上げられやすく、買いオプションは高くなる。