Gamma と Greeks の連動
この回で学ぶこと
Gamma が Delta の加速度だと理解し、満期が近いとき——とくに 0DTE——の高 Gamma リスクを避ける
Gamma とは何か
Delta は変わり、Theta は削り、Vega はボラティリティに応えます。Gamma は、Delta 自身の変化の速さを測ります。
Gamma が測るのは、株が 1 ドル動いたとき、Delta がだいたいいくら変わるかです。Delta の「加速度」です。
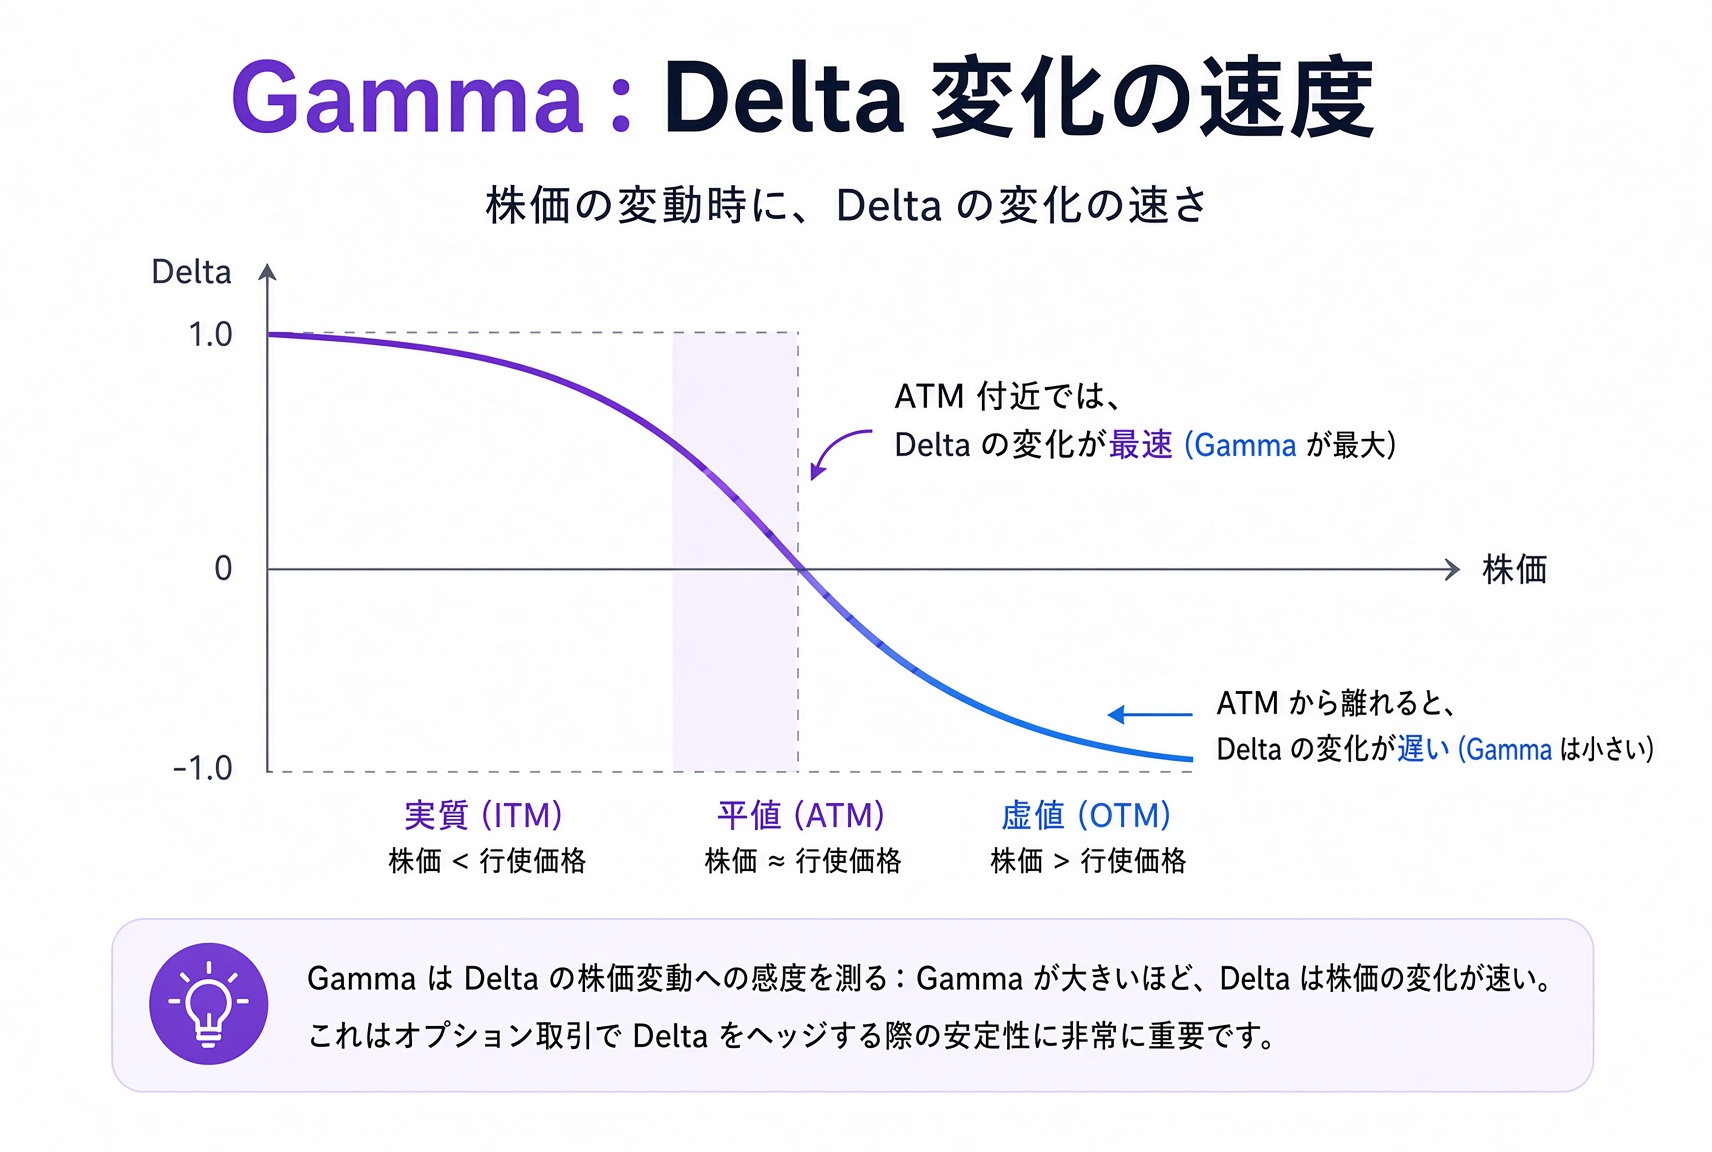
アット・ザ・マネー付近のオプションは、通常 Gamma がいちばん高い。ここで Delta の変化が最も速いからです。深い ITM や深い OTM は、Gamma が低くなります。
ポイント: Gamma が高いということは、Delta の変化が速いということだ。オプション価格の株に対する感応度は、急に変わり得る。
なぜ 0DTE と満期直前が特に危険か
満期が近づくと、ATM オプションの Gamma は非常に高くなります。株が少し動いただけでも Delta は激しく振れ、オプション価格は急騰も急落もします。
だから 0DTE(当日満期)のオプションは値動きが極端で、初心者は簡単に制御を失います。
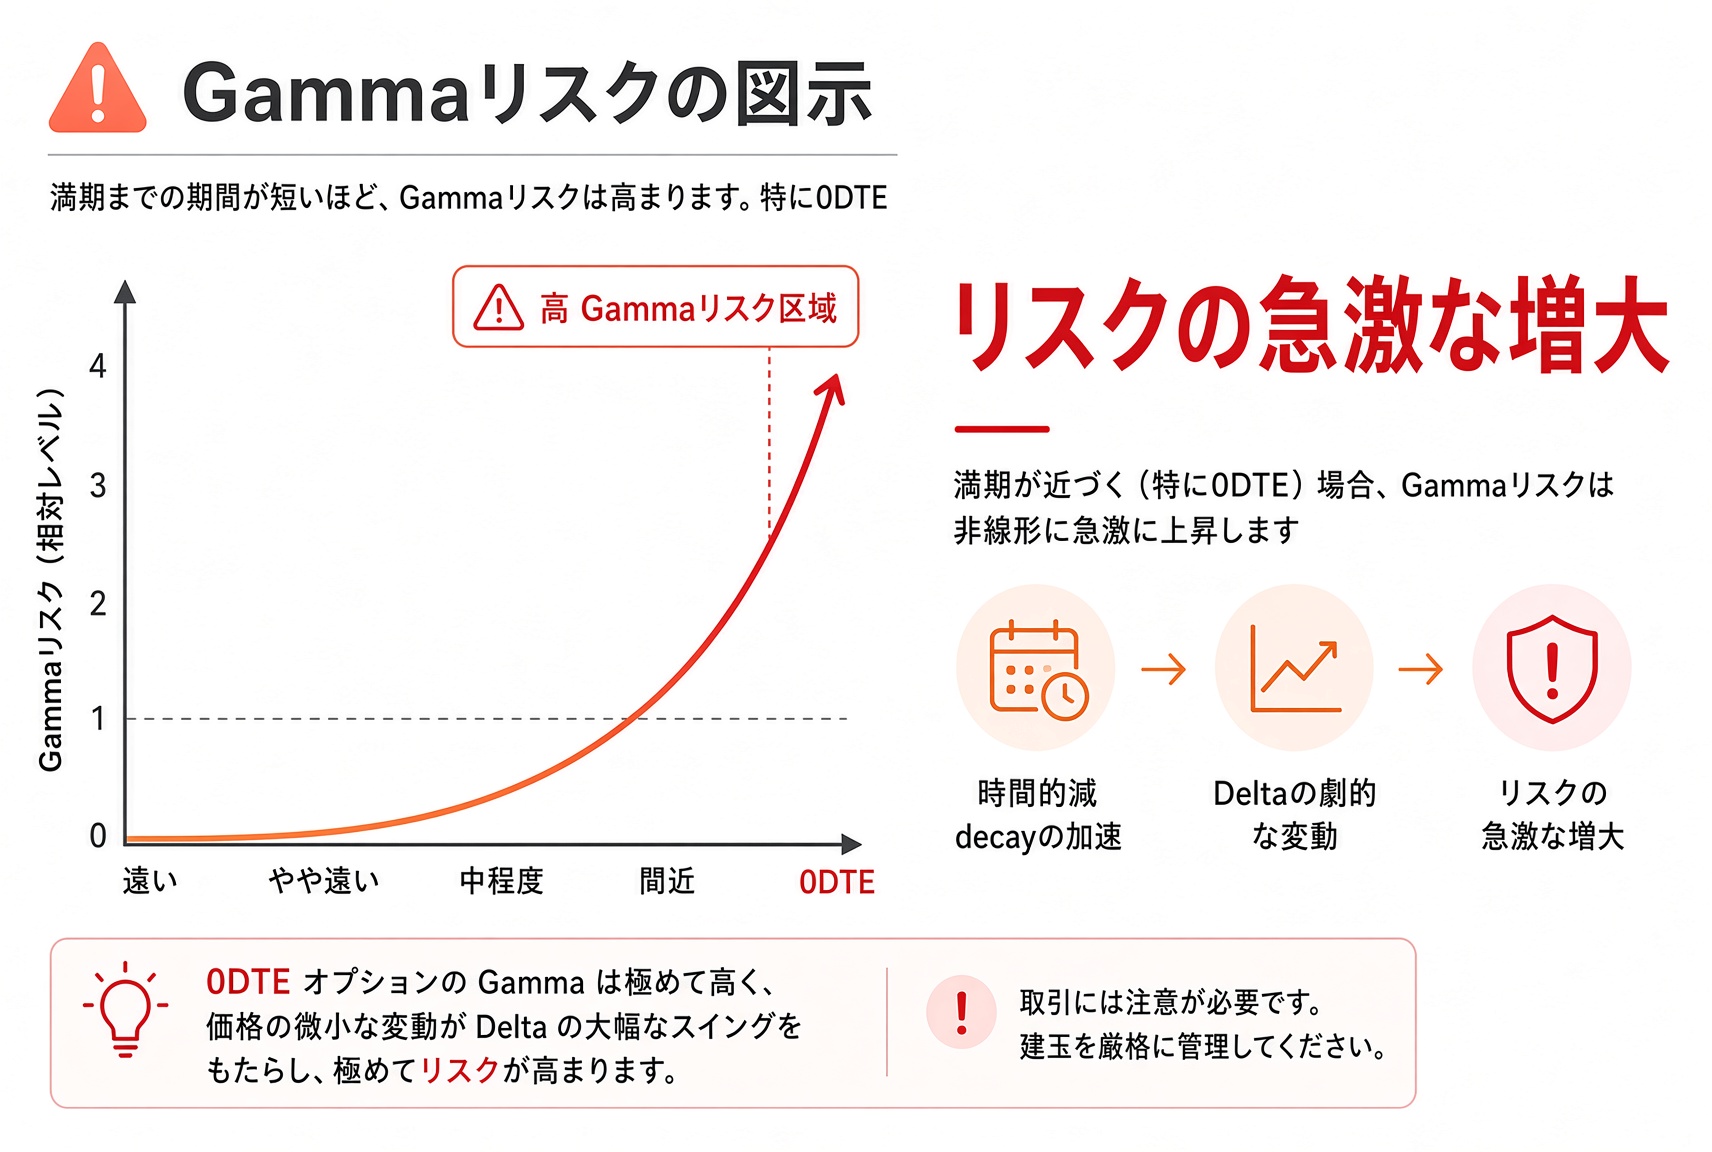
ポイント: 満期が近いほど、とくに当日満期では、Gamma リスクは急に大きくなる。初心者はできるだけ触らない。
Greeks を一枚の絵として見る
実際の取引では、これらのギリシャ文字は孤立していません。
株が動く → Delta が影響を受け、同時に Gamma が Delta の変化速度を決める。
時間が過ぎる → Theta が影響を受け、同時に Gamma と Vega も動く。
ボラティリティが変わる → Vega が影響を受け、オプション価格も変わる。
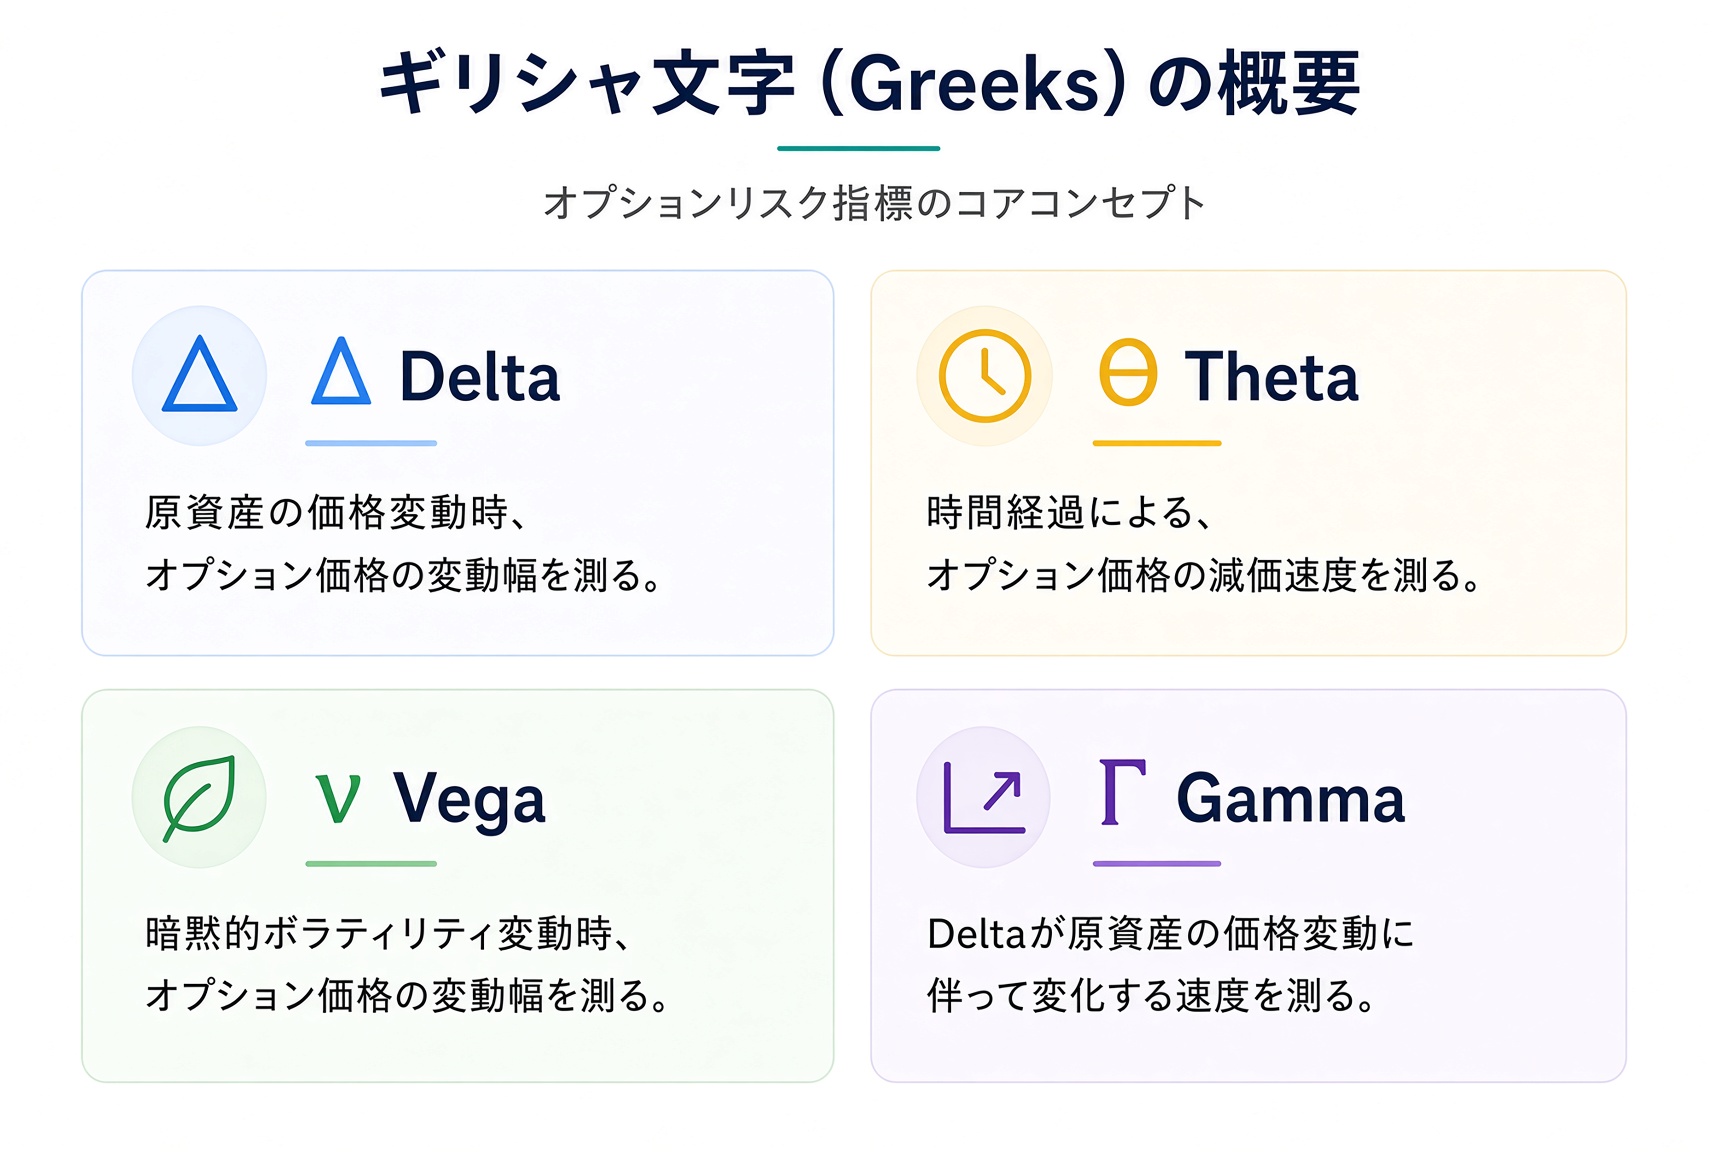
オプションを本当に理解するには、単一の指標ではなく、一つのシステムとして見る必要があります。
ポイント: Delta、Theta、Vega、Gamma は、それぞれ一つの次元を測る。開く前に四枚を一通り見る方が、株だけを見るよりずっとマシだ。
初心者向けの実務メモ
まず Delta と Theta を押さえる。いちばん直感的だから。
Vega がわかってから、決算前後の取引に触れる。
Gamma が高い契約(とくに満期が近い ATM)はリスクが大きい。初心者はできるだけ避ける。
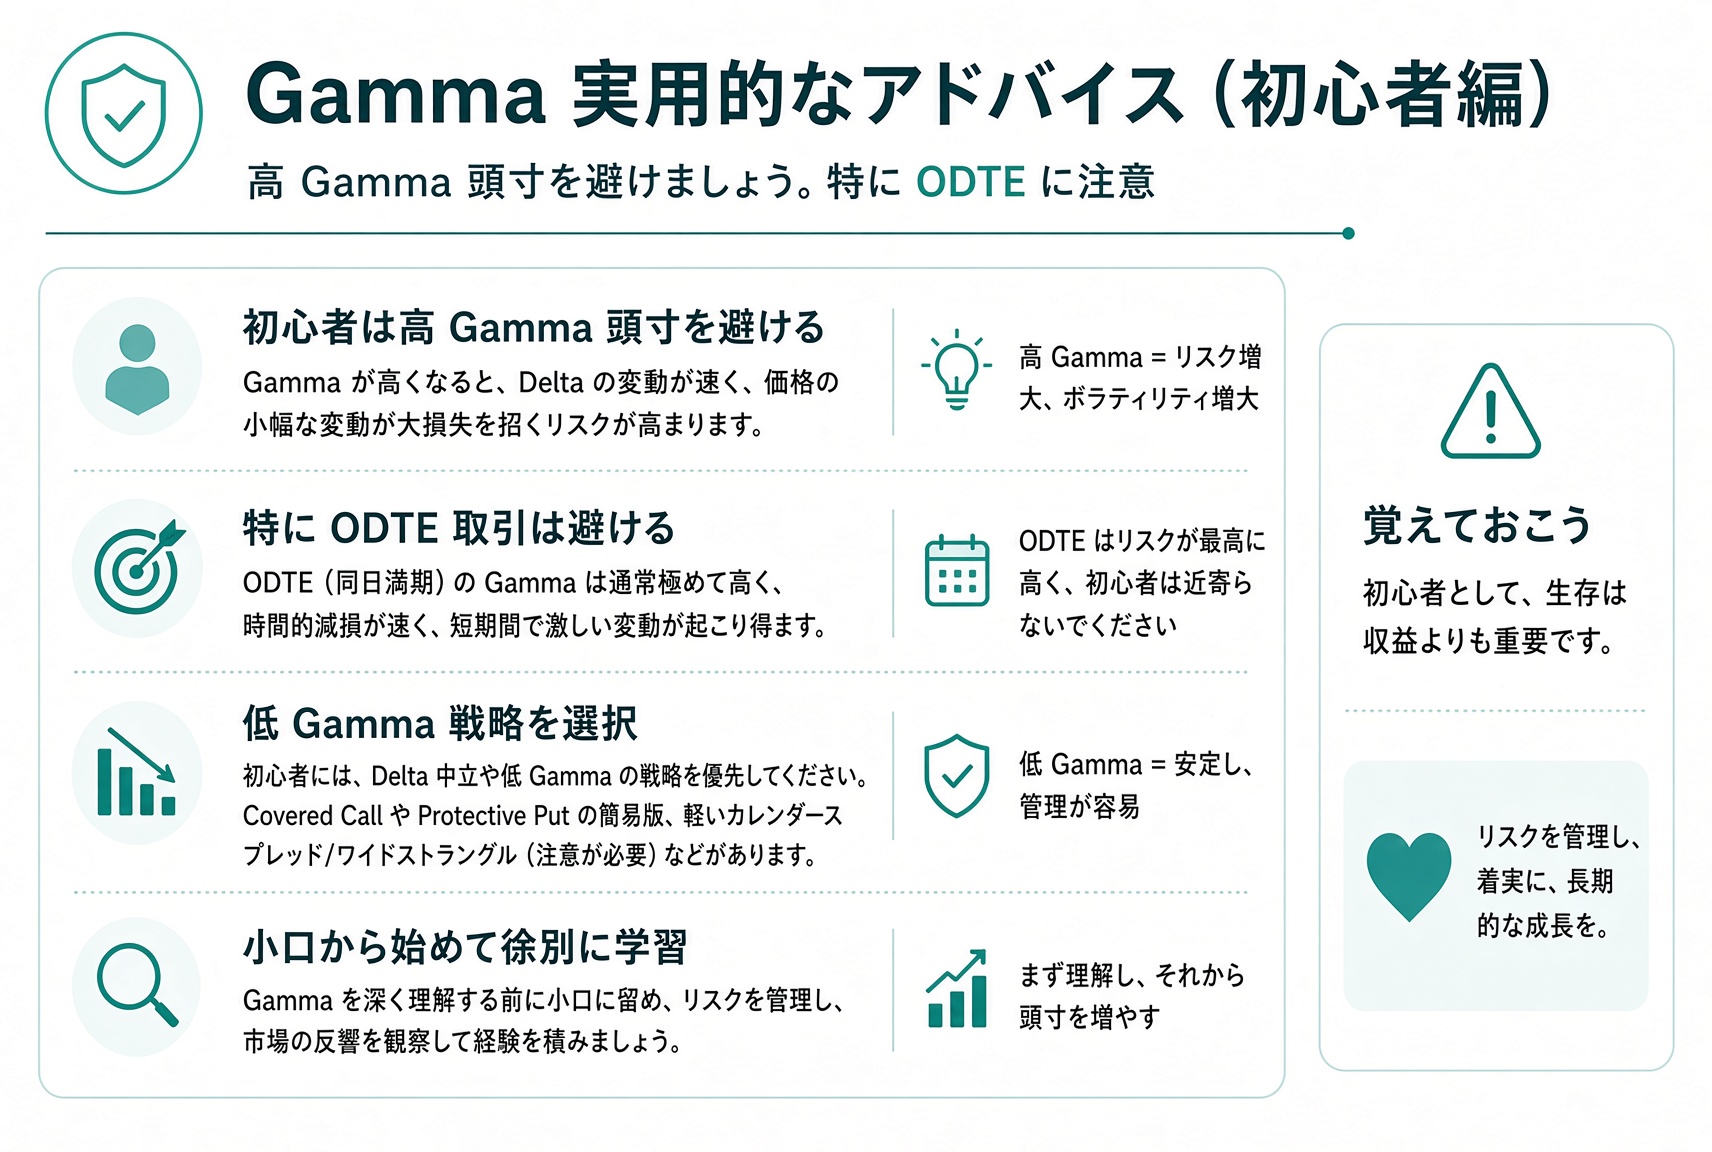
ポイント: Greeks はリスク管理の道具であり、予測の道具ではない。リスクとサイズを読むために使う。市場を「当てる」ために使うより、その方が価値がある。
まとめ、次は満期と行使価格を選ぶ
最初の 8 回で、契約、オプションチェーン、プライシング、四大ギリシャ文字が立ちました。Gamma は Delta の加速度です。満期が近いとき——とくに当日満期——この加速度は危険になります。
どの戦略でも、実務の問いは二つ残ります。満期はどれだけ長く取るか。行使価格はどこにするか。次の回で、実行できる考え方を出します。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.Gamma は、Delta 自身がどれだけ速く変わるかを測る。
2.満期が近いとき、とくに当日満期では、Gamma は普通穏やかになる。
3.発注前に Delta、Theta、Vega、Gamma を一枚のリスク表で見る。