満期と行使価格の選び方
この回で学ぶこと
満期の長さと Delta で契約を選ぶ。初心者は 30–45 日、Delta 0.30–0.50 から始められる
満期はどう選ぶか
どの戦略でも、実務の問いは二つ残ります。満期はどれだけ長く取るか。行使価格はどこにするか。満期までの長さは、時間減衰の速さと、少し遅れても許される余地を直接変えます。
短期(7–21 日): 時間減衰が速く、許容が薄い。短期のはっきりした判断がある人に向く。
中期(30–45 日): バランスが取りやすく、初心者がいちばんよく使う区間。
長期(60 日以上): 時間の緩衝は大きいが、資金の拘束は長く、流動性は通常落ちる。
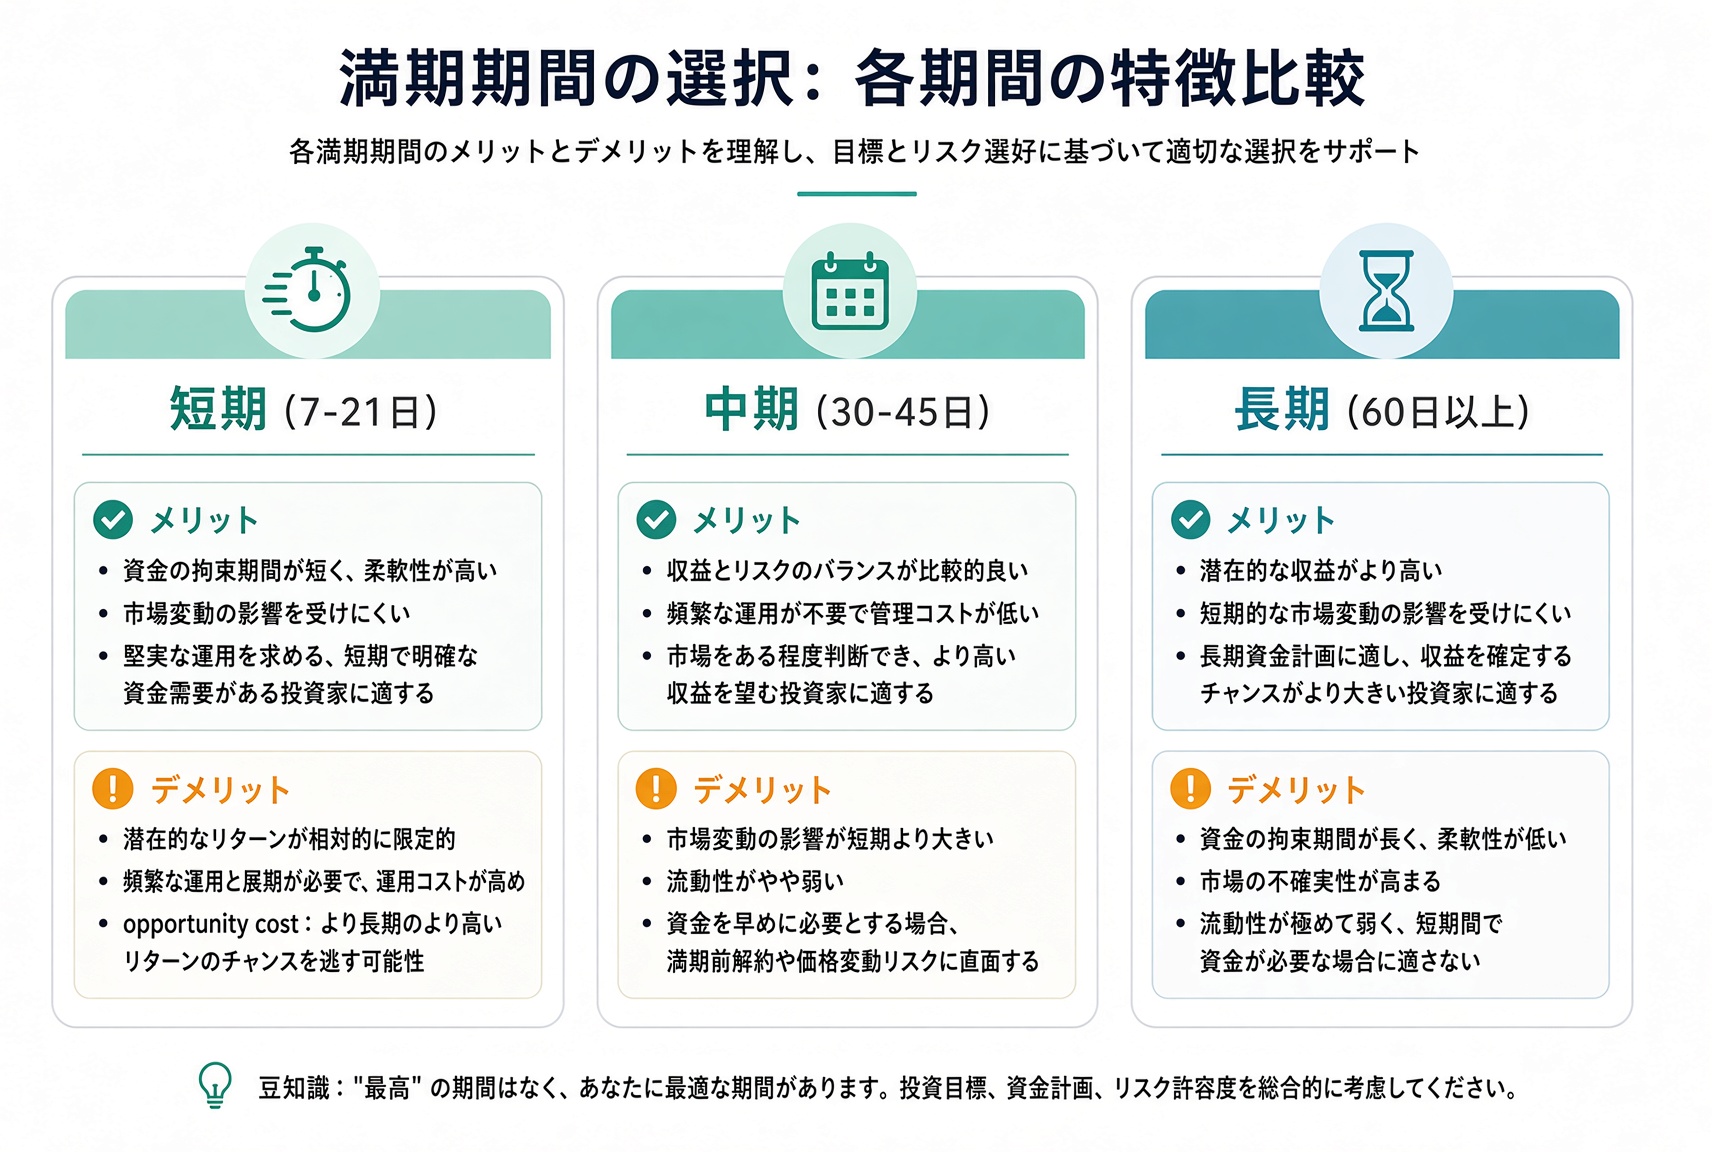
ポイント: 短期・中期・長期に絶対の最適はない。先に、どれだけ時間の緩衝を残すかを自分に聞く。
行使価格はどう選ぶか:Delta を使う
「イン・ザ・マネー / アウト・オブ・ザ・マネー」を暗記するより、Delta を直接見た方がいい。
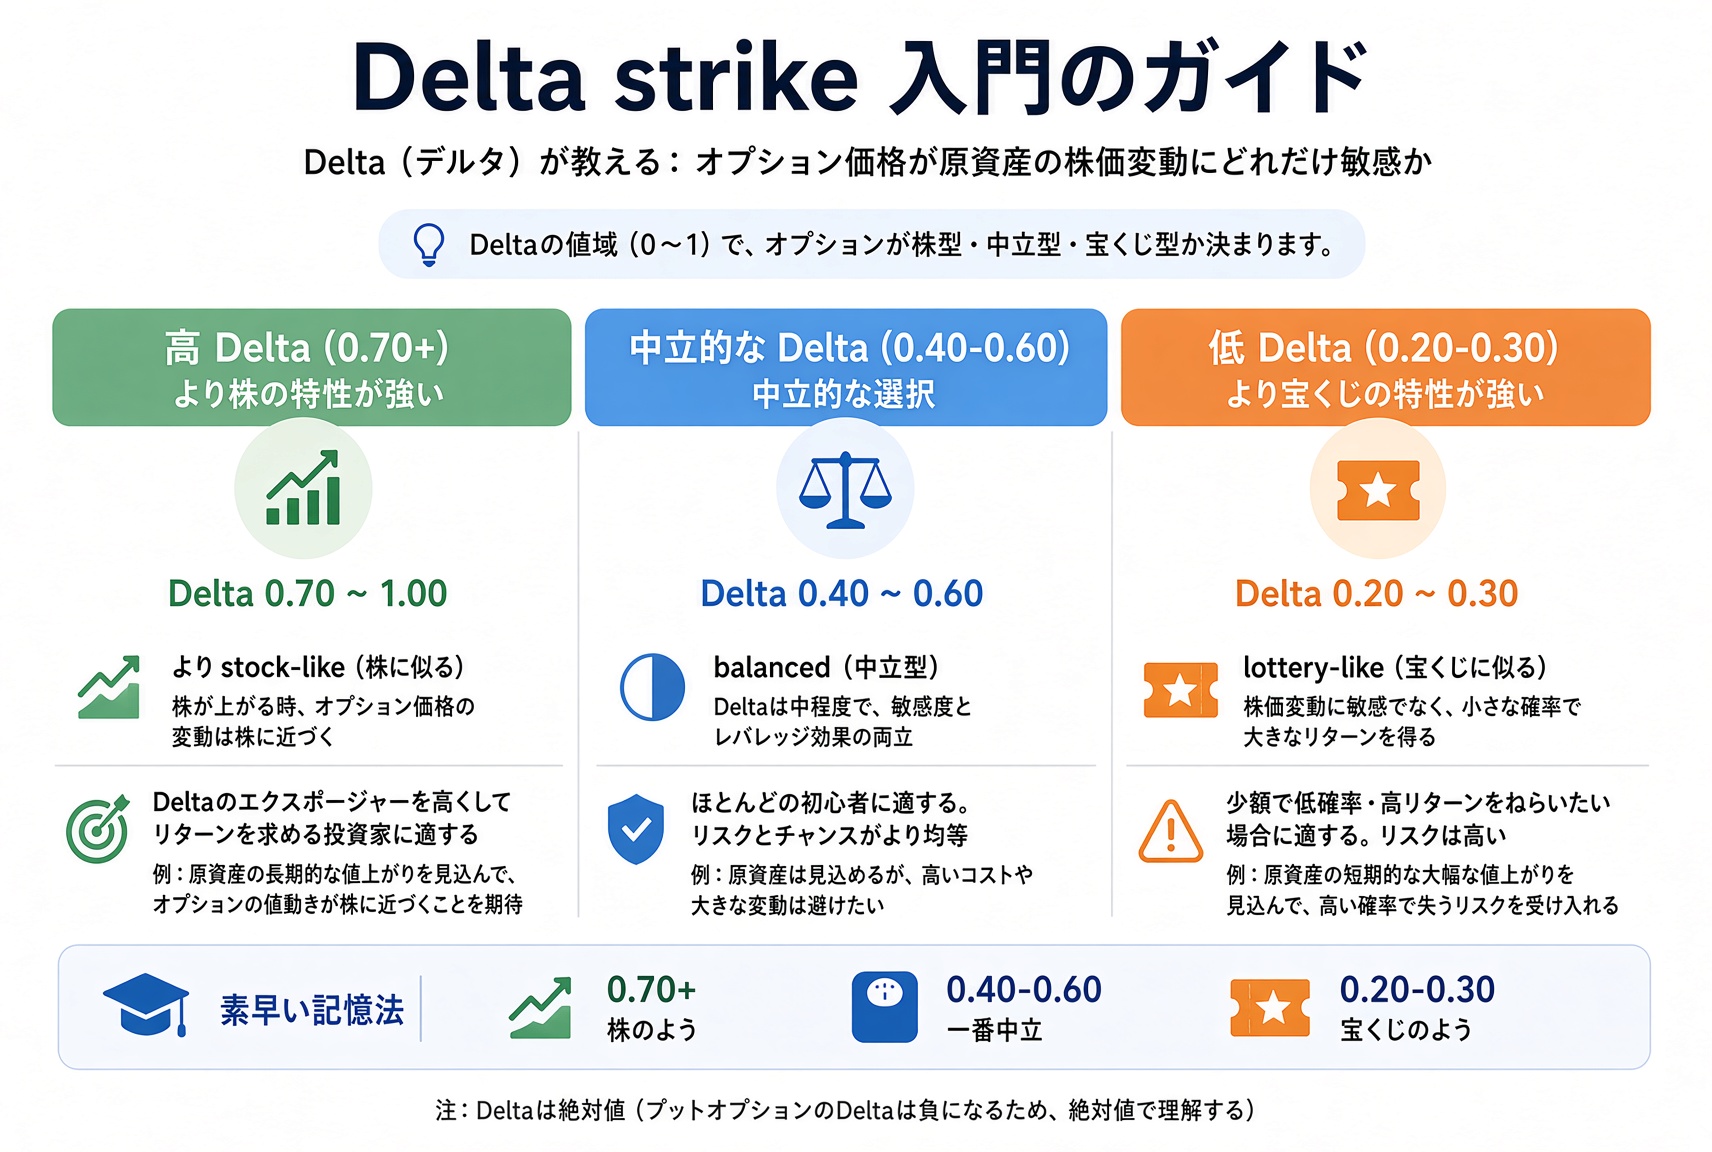
高い Delta(0.70+):現物に近く、勝率は高いがレバレッジは低い。
中くらいの Delta(0.40–0.60):リスクと機会のバランスが取りやすい。
低い Delta(0.20–0.30):安いが、より「宝くじ」に近い。
ポイント: 高い Delta は株に近く、低い Delta は宝くじに近い。先に確率を選び、それから安さを語る。
初心者向けの実務ルール
方向性の取引の多くは、まず 30–45 DTE + 0.30–0.50 Delta を考える。
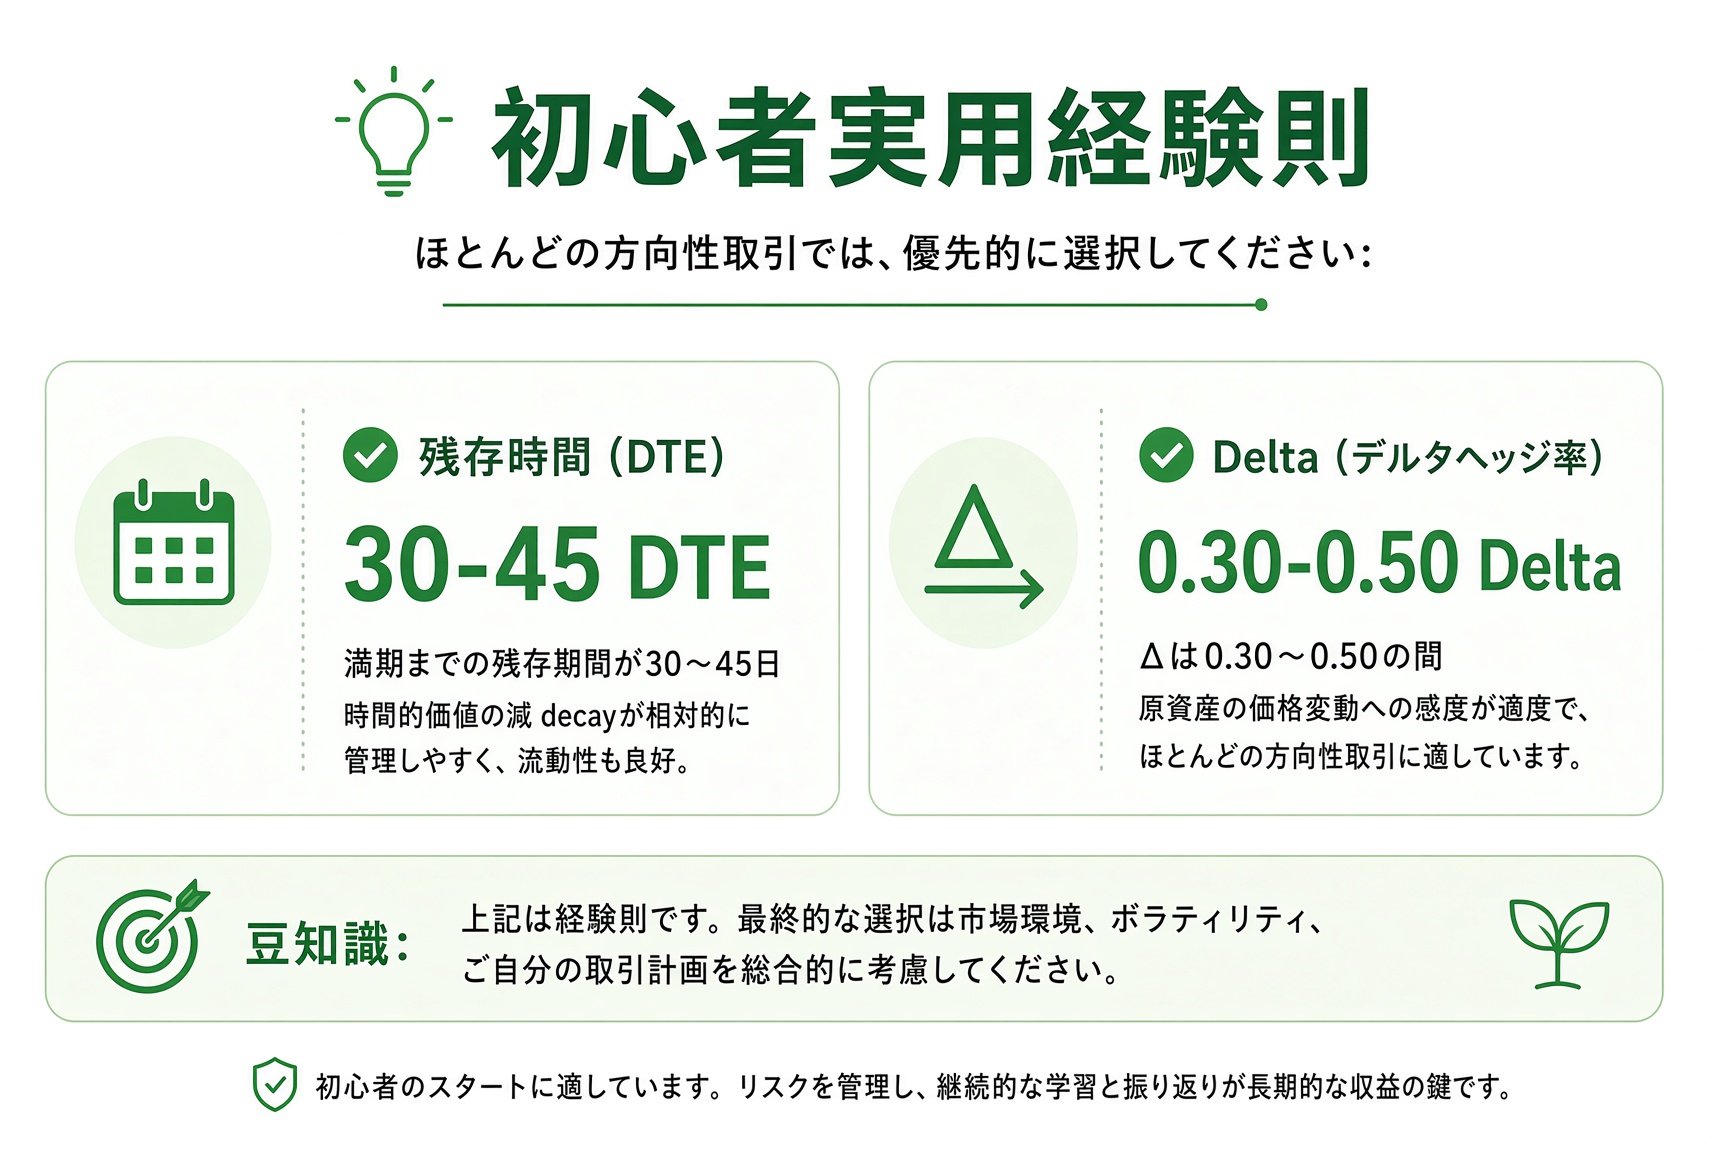
これは鉄則ではありません。相対的に穏当な出発点です。自分の判断とリスク許容に合わせて、あとから調整できます。
ポイント: まず実行できる初期値を持ち、原資産と戦略に合わせて微調整する。
よくある失敗
満期が短すぎて、時間価値が加速して蒸発し、許容がほとんどない。
行使価格が遠すぎる(Delta が低すぎる)。長期では多くがゼロになる。
流動性を無視し、売買スプレッドが広く、出入りのコストが高い。
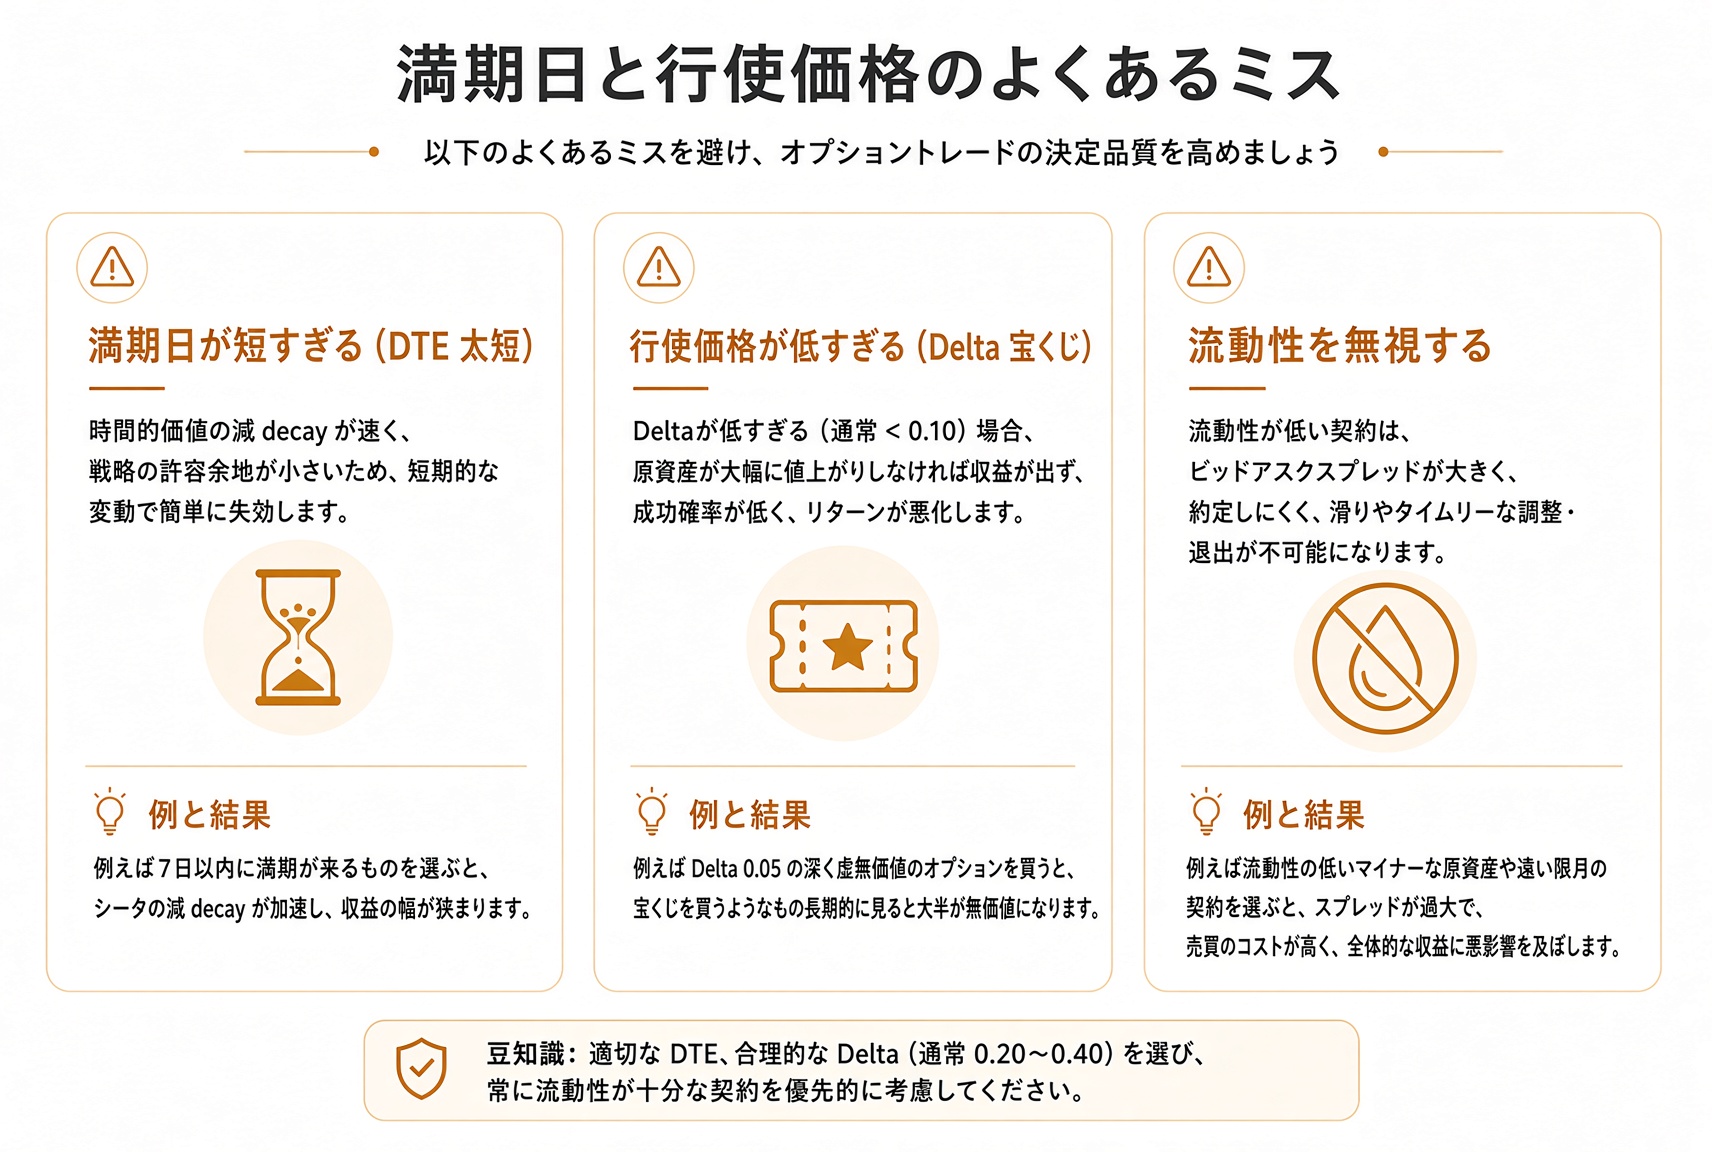
ポイント: 短すぎる満期、低すぎる Delta、流動性の無視を避ける。
まとめ、次は Covered Call をやる
この回で一番大事な一文: 満期は「自分にどれだけ時間の緩衝を残すか」で選び、行使価格は「どれだけの確率とレバレッジを取るか」で選ぶ。初心者は 30–45 日、Delta 0.30–0.50 から始められる。
次の回から、実際の戦略に入ります。最初はいちばん古典的で、すでに現物を持っている人に合うカバードコール(Covered Call)です。手元の株で家賃を取ります。
先にこの三文を確かめる
次の回の前に、この三問を通す。飛ばしてもよい。
1.満期は、自分にどれだけ時間の緩衝を残すかで選ぶ。
2.初心者のいちばん安全な出発点は当日満期(0DTE)だ。
3.初心者の行使価格は、Delta 0.30–0.50、30–45 日から始められる。