Gamma 是什么
Delta 会变,Theta 在消耗,Vega 受波动率影响。Gamma 则衡量 Delta 本身变化的速度。
Gamma 衡量的是:股价每变动 1 美元,Delta 大概会变化多少。它是 Delta 的「加速度」。
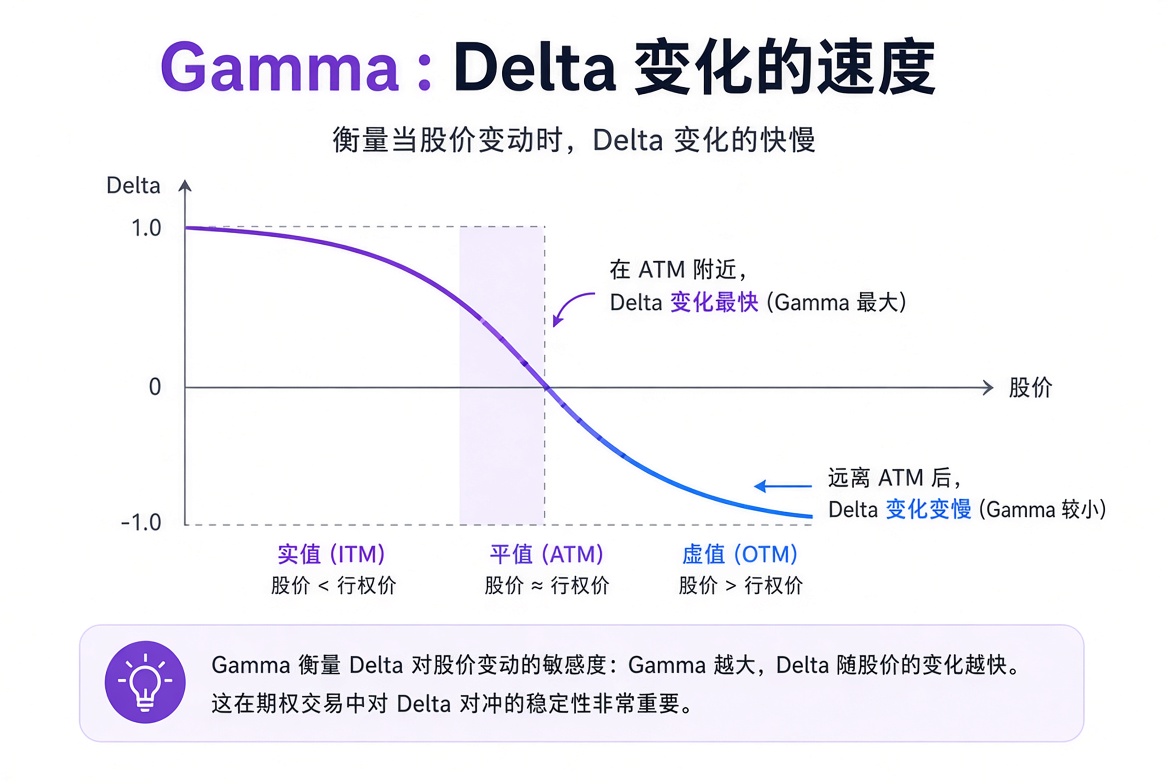
平值附近的期权 Gamma 通常最高,因为 Delta 在这里变化最快;深度实值或深度虚值的期权 Gamma 较低。
要点: Gamma 高意味着 Delta 变化快,期权价格对股价的敏感度会迅速改变。
为什么 0DTE 和临近到期特别危险
临近到期时,平值期权的 Gamma 会变得非常高。股价稍微一动,Delta 就会剧烈变化,期权价格可能暴涨或暴跌。
这就是为什么 0DTE(当日到期)期权波动极大,新手极易失控。
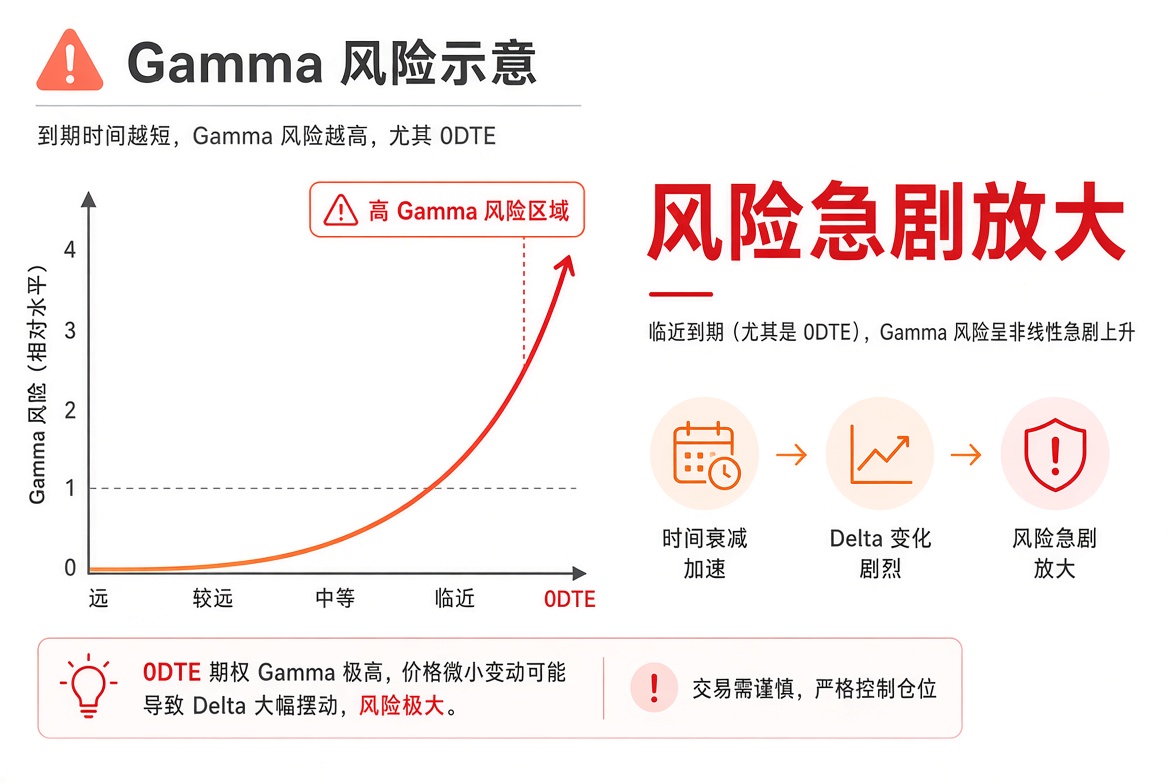
要点: 到期越近,尤其是当天到期,Gamma 风险急剧放大。新手尽量不要碰。
Greeks 总览
实际交易中,这几个希腊字母不是孤立的:
股价变动 → 影响 Delta,同时 Gamma 决定 Delta 变化的速度。
时间流逝 → 影响 Theta,同时也会影响 Gamma 和 Vega。
波动率变化 → 影响 Vega,进而改变期权价格。
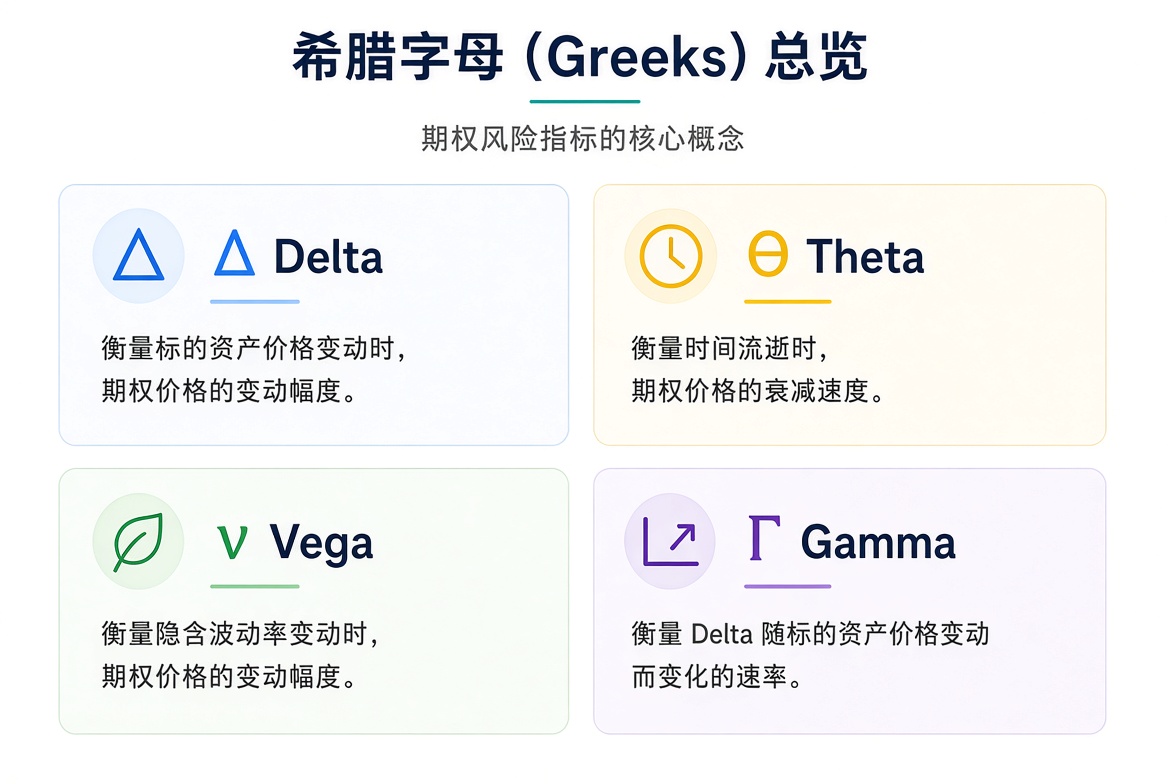
真正理解期权,需要把它们看作一个系统,而不是单一指标。
要点: Delta、Theta、Vega、Gamma 各自量一个维度。开仓前把四张表过一遍,比只盯股价靠谱。
新手实用建议
先重点掌握 Delta 和 Theta,它们最直观。
理解 Vega 后,再去碰财报前后的交易。
Gamma 高的合约(尤其是临近到期的平值)风险极大,新手尽量避开。
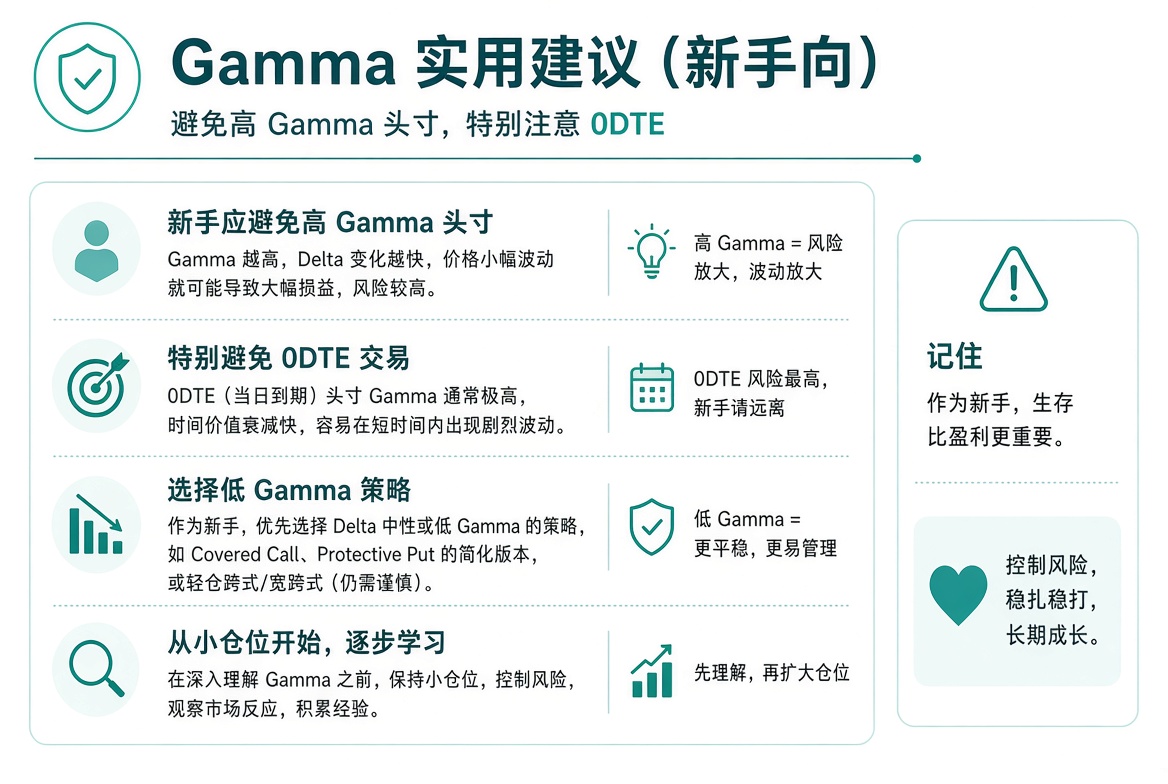
要点: Greeks 是风险管理工具,不是预测工具。用它们来理解风险和仓位,比用它们去「猜」市场更有价值。
小结,下一讲选到期日与行权价
前 8 讲把合同、期权链、定价和四大希腊字母立住了。Gamma 是 Delta 的加速度;临近到期、尤其是当天到期,这个加速度会变得很危险。
无论后面做哪一种策略,都会先碰到两个实际问题:到期日选多长?行权价选哪里?下一讲给出一套可执行的思路。
先核对这三句
默认先过这三题,再点下一讲;也可以跳过。
1.Gamma 衡量 Delta 自己变化有多快。
2.临近到期、尤其是当天到期,Gamma 通常变得更温和。
3.开仓前要把 Delta、Theta、Vega、Gamma 放在同一张风险表里看。